税理士 田澤壱高

Google Meet・FaceTime等のオンライン相談対応/青森県全40市町村
マイクロ法人を設立した一人社長が老後資金を準備するとき、よく候補にあがるのが「企業型DC(企業型確定拠出年金)」と「iDeCo(個人型確定拠出年金)」です。どちらも掛金を積み立てて自分で運用し、原則6 ...
決算が近づくと、「今期は利益が出そうだから、何か対策を打っておきたい」というご相談が増えます。決算前にできる利益調整として、よく話題にのぼるのが「未払費用の計上」や「不良在庫の処分」です。ただし、これ ...
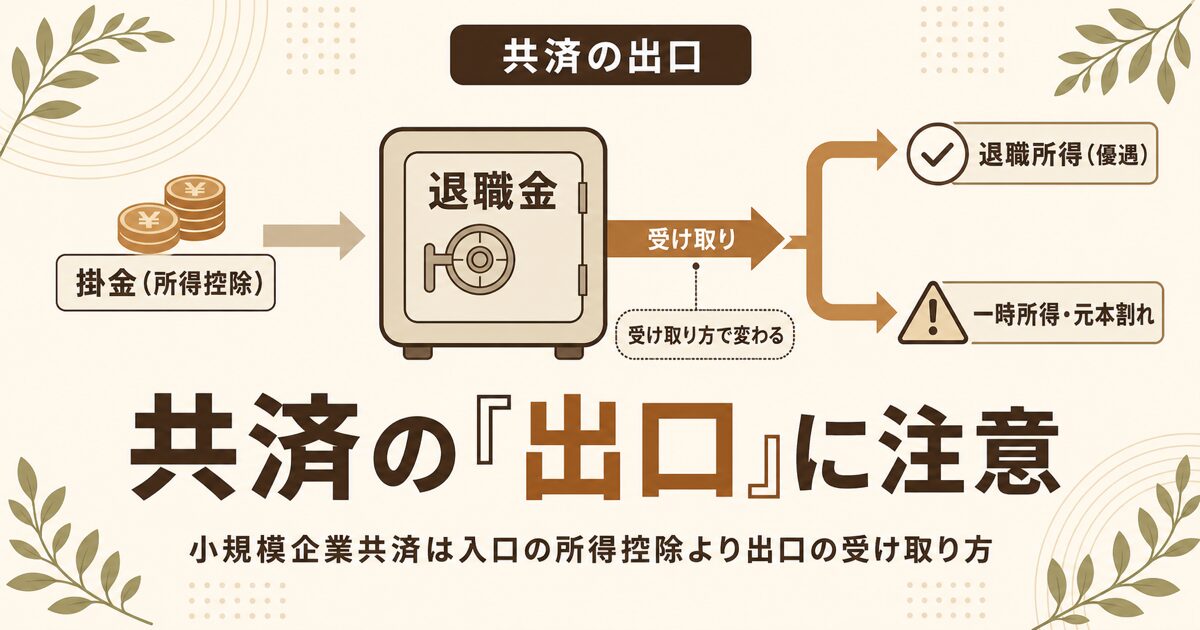
小規模企業共済は、個人事業主や会社の役員が「自分の退職金」を積み立てながら、掛金の全額を所得控除にできる制度として広く知られています。節税と老後資金づくりを同時にできるため、経営者に人気の高い制度です ...
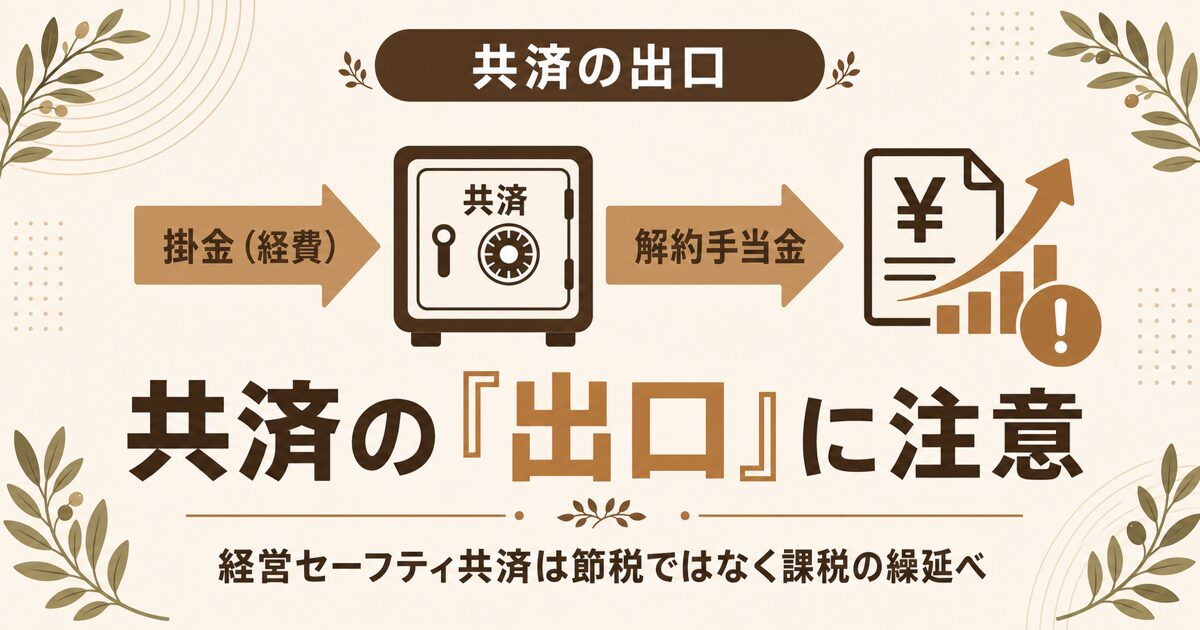
経営セーフティ共済(中小企業倒産防止共済)は、掛金を全額経費にできる「節税になる制度」として紹介されることの多い共済です。取引先の倒産に備えながら、掛金の分だけその期の利益を圧縮できるため、法人・個人 ...
一人社長や中小企業の経営者が、配偶者や親などの家族を役員にして役員報酬を支払う——これは、家族に会社の経営を手伝ってもらいながら所得を分け、世帯全体の税負担を見直す方法として語られることがあります。家 ...
一人社長や中小企業の経営者向けに、「役員報酬の月額を低く抑え、そのかわりに年1回まとまった役員賞与を出せば社会保険料を減らせる」という方法が語られることがあります。この賞与を会社の経費(損金)にするた ...
会社を設立して一人社長になると、自分の給料にあたる役員報酬を、自分でいくらに設定するかを決めることになります。ところが役員報酬は、従業員の給料とは違い「毎月同額にする」「金額を決められるのは事業年度の ...
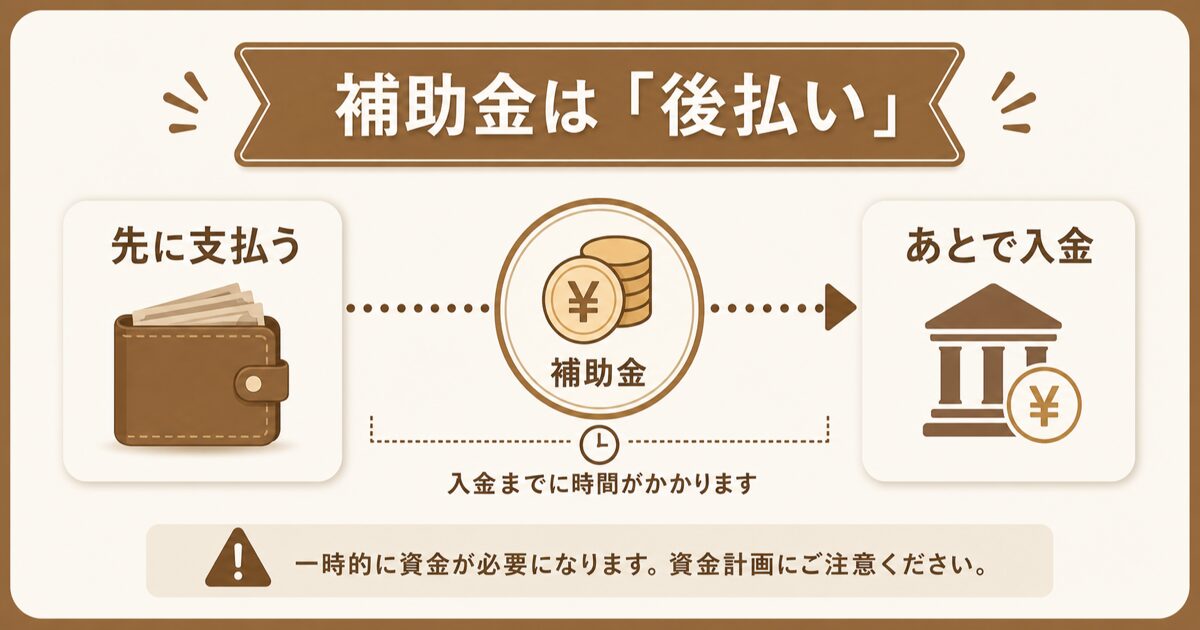
補助金は「もらえるお金」というイメージが強いかもしれません。ですが実際には、その多くが後払い(精算払い)です。先に自分でお金を出して、あとから戻ってくる仕組みなので、この順番を知らずに「補助金が出るか ...
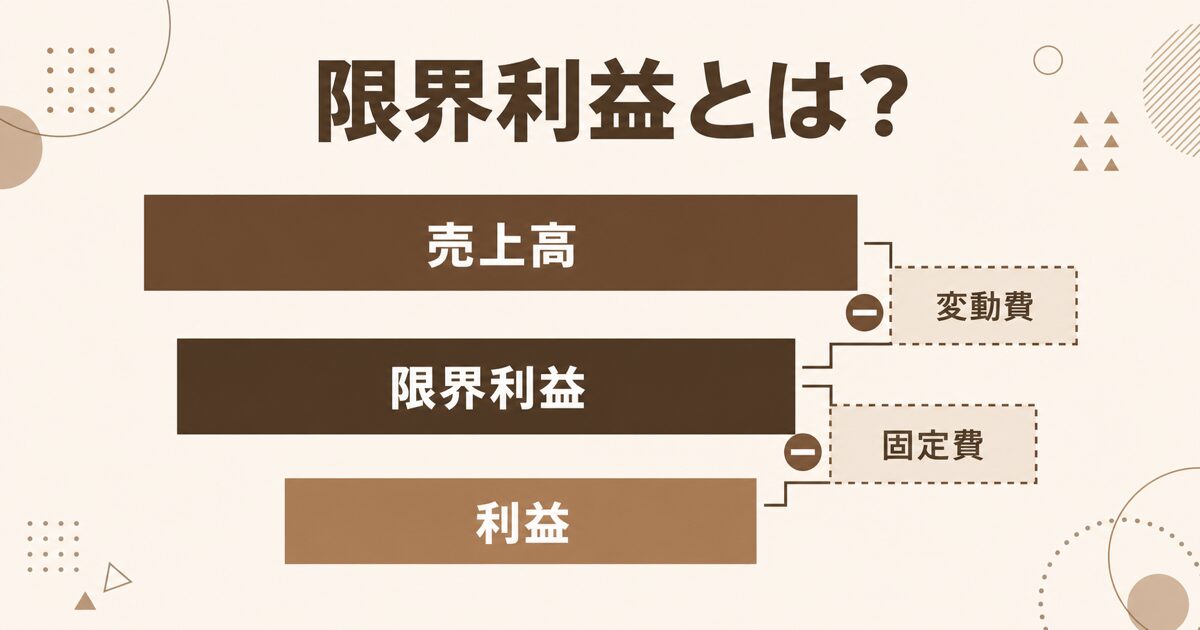
「売上は伸びているのに、なぜか手元にお金が残らない」。そう感じたとき、確認したいのが限界利益という数字です。限界利益とは、売上高から変動費(売上に応じて増減する費用)を差し引いた、手元に残る利益のこと ...
「同じ働いてもらうなら、正社員として雇うより業務委託にしたほうが会社の負担が軽いのでは」。そう考える経営者は少なくありません。たしかに、社会保険料の会社負担や源泉徴収の手間がなく、支払いを外注費として ...
