
「実家の評価額が1億円くらいあるらしい。相続税はいくらかかるのだろう」。親の自宅が都市部にあったり、土地が広かったりすると、こうした不安を持つ方は少なくありません。
結論から言うと、同じ評価額1億円の家でも、相続人の数と小規模宅地等の特例を使えるかどうかで、相続税は1,220万円から0円まで変わります。この記事では、国税庁の資料をもとに、3つのケースを仮定の金額で試算します。
なお、試算はすべて「相続財産は評価額1億円の自宅だけ」「相続人は子のみ(配偶者はいない)」という仮定に基づいています。実際の税額は、財産の内容や相続人の構成によって変わります。
評価額1億円の家の相続税はいくら?3つのケースの結論
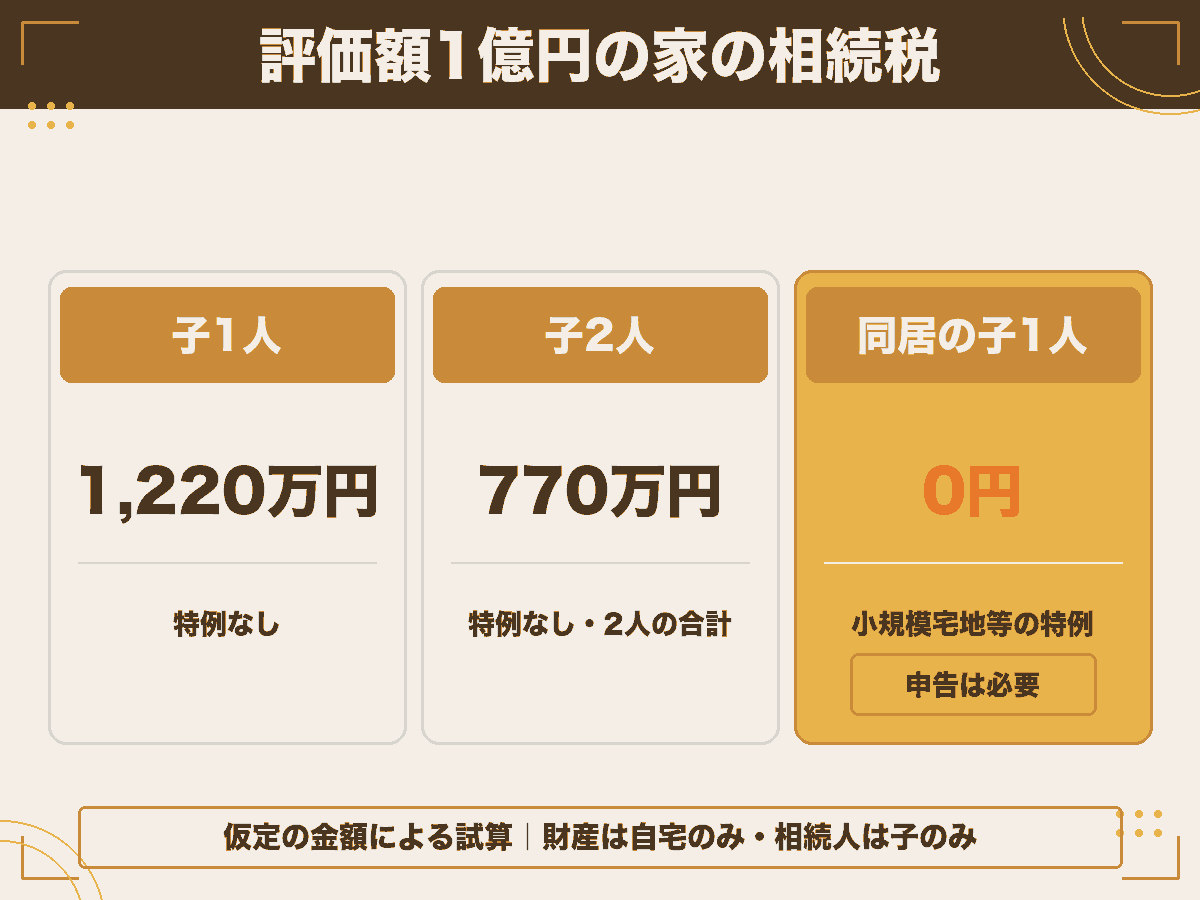
まず結論を一覧にします。
| ケース | 計算 | 相続税 |
|---|---|---|
| 子1人・特例なし | 基礎控除3,600万円 → 課税遺産6,400万円 → 6,400万円×30%−700万円 | 1,220万円 |
| 子2人・特例なし | 基礎控除4,200万円 → 課税遺産5,800万円 → 1人2,900万円×15%−50万円=385万円×2人 | 合計770万円 |
| 同居の子1人が土地を相続し、小規模宅地等の特例を満たす(土地8,000万円・建物2,000万円と仮定) | 土地8,000万円×20%=1,600万円+建物2,000万円=3,600万円 → 基礎控除3,600万円以下 | 0円(申告は必要) |
相続人が1人から2人に増えると基礎控除が増え、税率の区分も下がるので、合計の税額は大きく下がります。さらに、小規模宅地等の特例を使える場合は、土地の評価額が大きく下がるため、相続税がかからないこともあります。
「1億円の家」と聞くと相続税が高そうに感じますが、相続人の数や特例の使い方で結果は大きく変わります。まず、自分の家族がどのケースに近いかを見てください。
相続税の計算の流れ|基礎控除と速算表
相続税は、大きく次の3段階で計算します。
基礎控除は法定相続人の数で決まる
基礎控除は、3,000万円に、600万円に法定相続人の数を掛けた金額を足したものです。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
相続税の速算表(法定相続分に応ずる取得金額が1億円以下の部分)
この記事の試算で使う範囲の速算表です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
1億円を超える部分の税率は、国税庁の速算表で確認してください。
出典: 国税庁 タックスアンサーNo.4152「相続税の計算」 / 国税庁 タックスアンサーNo.4155「相続税の税率」
-

-
相続税の計算方法4ステップ|速算表の使い方と計算例で解説
「うちは相続税がいくらかかるのだろう」と気になっても、相続税の計算方法は自己流で調べるとつまずきやすいところです。理由は、相続税が「一人ひとりの取り分に直接税率をかける税金ではない」からです。実際には ...
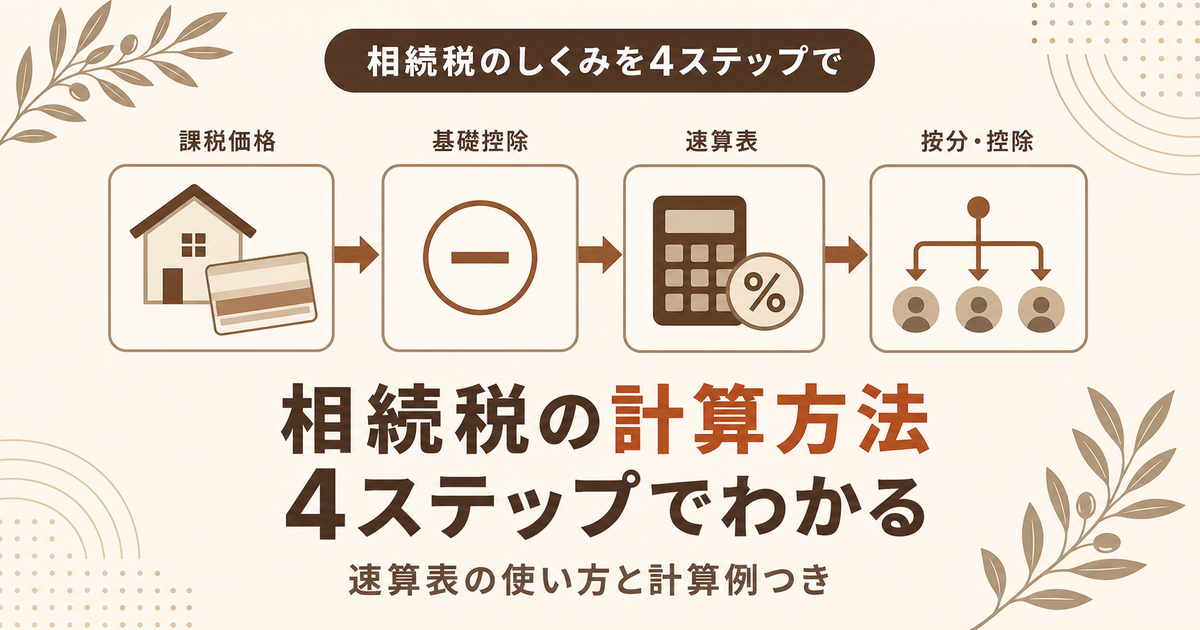
相続税の計算は、まず基礎控除を引くところから始まります。基礎控除以下なら相続税はかかりません。
子1人で1億円の家を相続した場合|1,220万円
相続人が子1人だけの場合を計算します。
相続税は1,220万円です(仮定の金額による試算)。
相続人が1人だと基礎控除も最小になる
法定相続人が1人の場合、基礎控除は最も小さい3,600万円です。また、課税遺産総額を1人で受け取るので、税率の区分も高くなります。同じ財産でも、相続人が少ないほど相続税は重くなりやすい仕組みです。
ひとりっ子の方が親の自宅を相続する場合は、このケースに近くなります。次の見出しの特例を使えるかどうかで、結果が大きく変わります。
子2人で相続した場合|合計770万円
相続人が子2人の場合を計算します。
相続税の総額は770万円です(仮定の金額による試算)。
実際に納める額は取得した割合で決まる
770万円は相続税の「総額」です。実際に各人が納める額は、この総額を、実際に財産を取得した割合で分けて計算します。家を1人が相続し、もう1人が何も相続しない場合は、家を相続した人が770万円を負担することになります。
自宅は2人で分けにくい財産です。誰が相続するかによって、税金を誰がどれだけ負担するかも変わるので、遺産分割の話し合いと一緒に考える必要があります。
小規模宅地等の特例で0円になる場合|土地は80%減、建物はそのまま
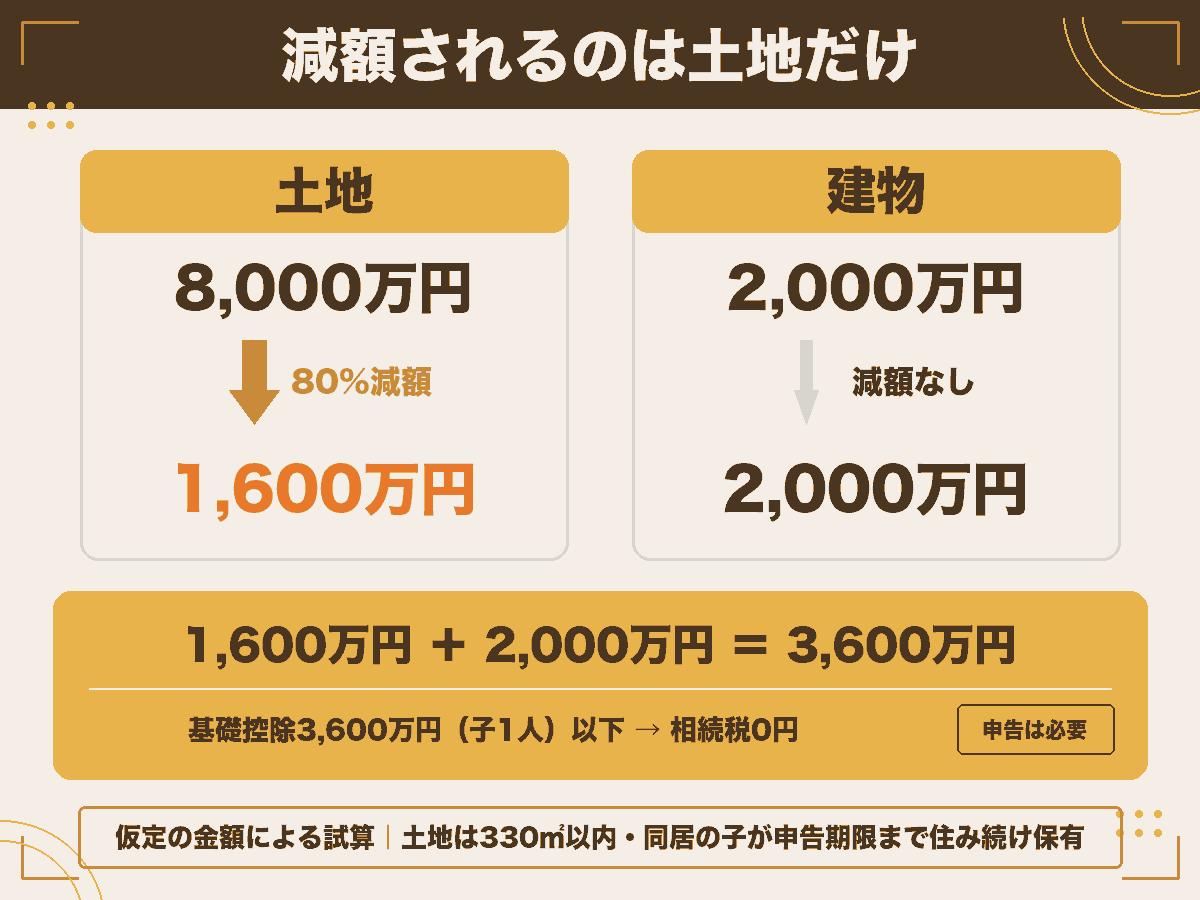
亡くなった人が住んでいた自宅の土地には、「小規模宅地等の特例」という制度があります。
特定居住用宅地等は330㎡まで80%減額
国税庁の説明では、被相続人等の居住の用に供されていた宅地等のうち、特定居住用宅地等に該当するものは、330平方メートルまでの部分について評価額が80%減額されます。
計算例(仮定)|土地8,000万円・建物2,000万円
評価額1億円の内訳が、土地8,000万円(330㎡以内)・建物2,000万円だったと仮定します。同居していた子1人が自宅を相続し、特例の要件を満たす場合の計算です。
相続税は0円です(仮定の金額による試算)。
減額されるのは土地だけ
ここでよく誤解されるのが、建物の扱いです。小規模宅地等の特例で減額されるのは土地(宅地等)だけで、建物の評価額は下がりません。「家の評価額1億円が8割減で2,000万円になる」と考えると、計算を誤ります。
同居していた子が相続する場合の要件
同居していた親族が自宅の土地を相続する場合は、相続開始の直前から相続税の申告期限まで引き続きその家に住み、かつ、その土地を申告期限まで持ち続けることが要件です。申告期限前に売却したり、引っ越したりすると、特例は使えません。
また、特例を使うには、原則として相続税の申告期限までに遺産分割が済んでいる必要があります。
出典: 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
-

-
小規模宅地等の評価減の特例とは?相続税を大きく減らせる制度をわかりやすく解説
相続税では、現金だけでなく土地も評価の対象になります。特に土地は金額が大きくなりやすいため、相続税額に大きく影響することがあります。 そこで重要になるのが、小規模宅地等の評価減の特例です。これは、一定 ...
特例が使えるかどうかは、誰が相続するか、その人が同居していたかどうかで決まります。相続する人を決める前に、特例の要件を確認しておくことをおすすめします。
0円でも相続税の申告は必要
小規模宅地等の特例を使った結果、相続税が0円になる場合でも、相続税の申告書の提出が必要です。
申告しなければ特例は使えない
国税庁の説明では、小規模宅地等の特例の適用を受けるためには、相続税の申告書に特例を受ける旨を記載し、計算明細書などの書類を添付して提出する必要があるとされています。
「どうせ0円だから」と申告しないと、特例が適用されず、特例なしの金額(子1人の場合は1,220万円)で相続税がかかることになります。
基礎控除以下なら申告は不要
一方で、特例を使わなくても、遺産の総額が最初から基礎控除以下なら、相続税の申告は必要ありません。「特例を使って0円」と「もともと基礎控除以下で0円」は、申告が必要かどうかが違います。
出典: 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 / 国税庁 タックスアンサーNo.4205「相続税の申告と納税」
-
-
相続税の基礎控除とは?いくらまで申告が必要ないのかをやさしく解説
相続税は、財産を相続したら必ずかかるわけではありません。まず確認したいのが、相続税の基礎控除です。 基礎控除とは、簡単にいうと「相続税がかかるかどうかの目安になる金額」です。相続する財産の総額がこの基 ...
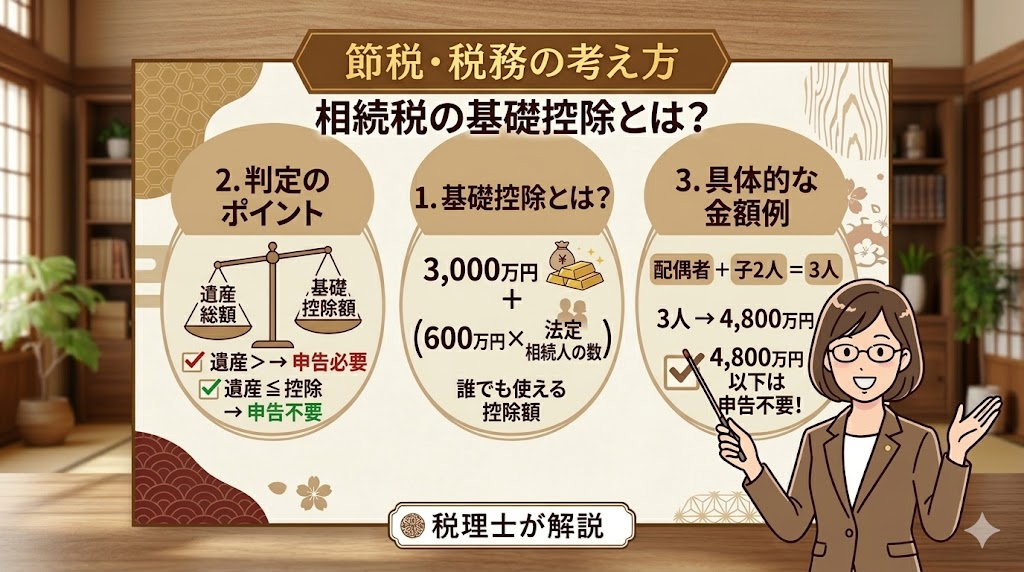
「税金がかからないのに申告が必要」というのは、多くの方が驚かれる点です。特例は申告して初めて使えるもの、と覚えておいてください。
自宅しか財産がないときの納税資金
子1人で特例が使えない場合、1,220万円の相続税がかかります。相続財産が自宅だけだと、この税金を払う現金が手元にないことがあります。
相続税は原則として現金で一括納付
相続税は、申告期限(相続の開始があったことを知った日の翌日から10か月以内)までに、原則として現金で納めます。自宅を相続しても、その自宅で税金を払うことはできません。
事前に納税資金を考えておく
親の財産が自宅中心の場合は、生前のうちに、誰が自宅を相続するのか、相続税がいくらかかりそうか、その資金をどう用意するかを家族で話し合っておくことが大切です。
出典: 国税庁 タックスアンサーNo.4205「相続税の申告と納税」
現金で払えない場合の延納や物納などの制度は、こちらの記事で解説しています。
-

-
相続税が払えないときの対処法|延納・物納・売却で乗り切る進め方を税理士が解説
相続税が払えないときの進め方を税理士が解説。現金一括→延納→物納→売却の順に検討する考え方、延納・物納の要件とデメリット、資金がない時の選択肢を国税庁の一次情報にもとづき整理します。
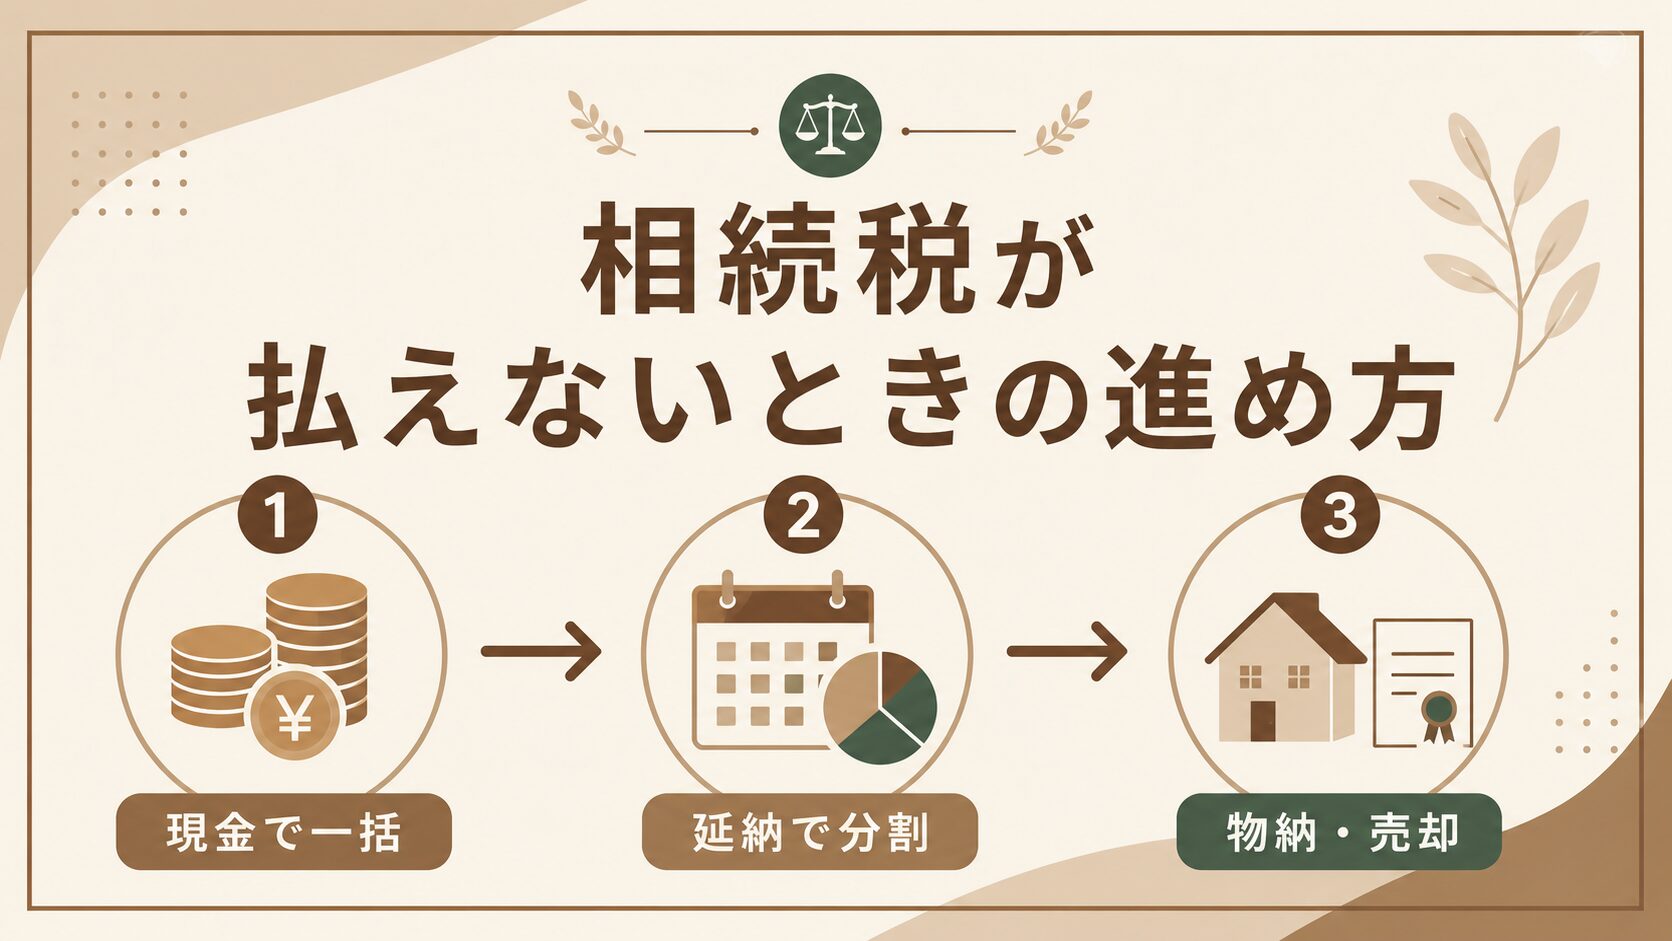
自宅を手放さずに相続したいなら、納税資金の準備は欠かせません。相続が始まってから10か月は、思った以上に短いです。
1億円の家の相続税で確認することまとめ
評価額1億円の家だけを相続する場合、相続税は相続人の数と小規模宅地等の特例で大きく変わります。
子1人・特例なしなら1,220万円、子2人・特例なしなら合計770万円です(いずれも仮定の金額による試算)。同居していた子が土地を相続し、小規模宅地等の特例の要件を満たせば、土地の評価額が80%減額され、相続税が0円になる場合があります。ただし、減額されるのは土地だけで、建物の評価額は下がりません。
特例を使って0円になる場合でも、相続税の申告書の提出は必要です。申告しなければ特例は使えません。
自宅しか財産がない場合は、納税資金の準備も欠かせません。誰が自宅を相続するか、特例を使えるか、納税資金をどう用意するかを、生前のうちに家族で話し合っておくことをおすすめします。
相続税や贈与税はケースによって大きく変わります。ご自身で判断が難しい場合は、早めに専門家へご相談ください。
青森市で相続税・贈与税のご相談をご希望の方は、当事務所のサービス内容・料金をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで相続税・贈与税のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-
-
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

