
2026年の秋は、税金と社会保険の手続きがいくつも同時に変わります。ニュースで断片的に聞いて「結局、自分に何が関係あるのか」が分かりにくくなっている方も多いと思います。
先に結論を3行でまとめます。
この記事は5つの変更点の全体像をまとめたものです。項目ごとに詳しく解説した記事へのリンクを置いているので、関係のある項目から読み進めてください。
2026年10月から変わる税金と社会保険|5つの変更点の一覧
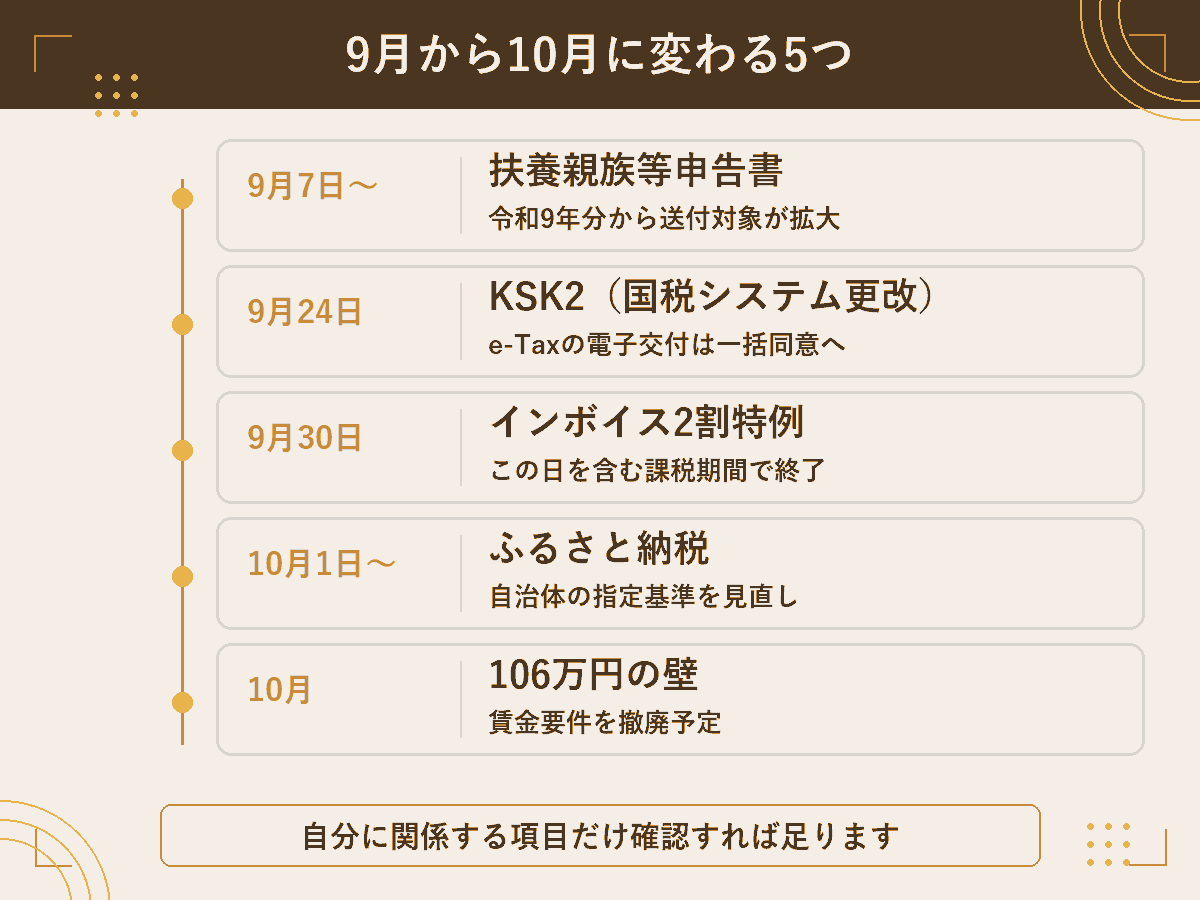
5つの変更点を、対象になる人と確認することに分けて整理します。
| 項目 | 変わること | 主に関係する人 | 確認すること |
|---|---|---|---|
| 106万円の壁 | 賃金要件(月額8.8万円以上)が令和8年10月に撤廃予定 | パート・アルバイトを雇う事業者、短時間で働く方 | 週20時間以上などの要件は残る。対象人数と保険料を試算 |
| KSK2 | 令和8年9月24日に国税システムを更改 | e-Taxを使う方、紙で申告する方 | 電子交付は事前の一括同意へ。紙の申告書は様式が変わる |
| 扶養親族等申告書 | 令和9年分から送付対象が拡大 | 年金を受け取っている方 | 届いても提出不要な場合がある |
| インボイス2割特例 | 令和8年9月30日を含む課税期間で終了 | 免税事業者からインボイス登録した事業者 | 個人は令和8年分が最後。令和9・10年分は3割特例 |
| ふるさと納税 | 令和8年10月から指定基準を見直し | 寄付先の自治体(寄付する側の手続きは変わらない) | 返礼品の3割上限は変更なし |
日付の順に並べると、9月7日から順次送付されている令和9年分の扶養親族等申告書、9月24日のKSK2稼働、9月30日のインボイス2割特例の区切り、10月1日からのふるさと納税の新しい指定基準、10月に予定されている106万円の壁の賃金要件撤廃、という流れです。
出典: 厚生労働省「年収の壁」への対応 / 国税庁「国税システムの更改について」 / 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」 / 国税庁「インボイス制度に関する令和8年度税制改正について」 / 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日)
5つ全部が自分に関係する方は、実はあまりいません。表の「主に関係する人」の列で、当てはまる項目だけ拾ってください。
106万円の壁の撤廃|2026年10月から変わる社会保険の加入要件
パート・アルバイトの方が厚生年金保険・健康保険に加入するかどうかの分かれ目のひとつが、いわゆる「106万円の壁」です。
厚生労働省は、この「106万円の壁」と呼ばれてきた賃金要件(所定内賃金が月額8.8万円以上)について、最低賃金の状況を踏まえ令和8(2026)年10月に撤廃予定と案内しています。法律上は令和7(2025)年6月から3年以内に撤廃と定められています。
撤廃されるのは賃金要件だけ
注意したいのは、撤廃されるのが賃金要件だけだという点です。週の所定労働時間が20時間以上、2か月を超える雇用の見込み、学生は対象外、という要件はこれまでどおり残ります。
従業員51人以上という企業規模要件も、当面はそのままです。企業規模要件は2027年10月から段階的に引き下げられ、2035年10月に10人以下の企業まで対象が広がります。
130万円の壁は別の制度として残る
106万円の壁と130万円の壁は別の制度です。106万円の壁の撤廃で130万円の壁がなくなるわけではありません。
撤廃の背景や企業規模要件の段階スケジュール、雇う側が確認することは、こちらの記事で詳しく解説しています。
-

-
106万円の壁はいつ撤廃?消えるのは賃金要件だけ・週20時間は残る
106万円の壁の撤廃で消えるのは賃金要件(月8.8万円)だけ。週20時間・2か月超・学生除外は残ります。厚生労働省の公表資料をもとに、2026年10月の撤廃予定と、2027年から2035年までの企業規模要件の段階スケジュール、130万円の壁との違いを税理士が整理します。
出典: 厚生労働省「年収の壁」への対応
雇う側は、週20時間以上で働いていて月8.8万円未満だった方が何人いるかを数えておくと、保険料の増加分が見えてきます。
KSK2(国税システムの更改)|2026年9月24日から変わるe-Taxの手続き
国税庁は、令和8年9月24日に国税システムを更改しました。通称「KSK2」と呼ばれているものです。納税者に影響があるのは、主に申告書の様式とe-Taxの電子交付の手続きです。
e-Taxの電子交付は「事前の一括同意」に
これまで電子交付を利用していた方も含めて、電子交付を受けるには、令和8年9月24日以後にe-Tax上で電子交付に一括的に同意する必要があります。
e-Taxの案内では、令和8年9月24日よりマイページで通知書の受領方法を選択できるようになったとされています。また、令和8年9月23日以前に提出した確定申告書でe-Taxによる交付を希望していた場合でも、マイページ上で受領方法に「電子(e-Tax)」を選択していなければ電子交付を受けられない、と明記されています。
紙で申告する方は様式が変わる
書面で提出された申告書等は、AI-OCRで読み取ってデジタル化されることになり、様式もAI-OCRの読み取りに適したものへ改定されます。申告書の控用はなくなり、配色は原則として白黒になる予定です。通知等には13桁の「お問い合わせ番号」が印字されます。
紙の申告書を提出するときの注意点や、一括同意が不要な通知書については、こちらの記事で詳しく解説しています。
-
-
KSK2とは?2026年9月24日稼働で変わる5つと納税者の手続き
2026年(令和8年)9月24日、国税庁の国税システムが更改されます。通称「KSK2」と呼ばれているもので、インターネット上では税務調査への影響を強調する情報も見かけますが、国税庁とe-Taxが公表し ...
出典: 国税庁「国税システムの更改について」 / e-Tax「処分通知等の電子交付について」
これまで通知書をe-Taxで受け取っていた方ほど、マイページでの選択を忘れがちです。一度だけマイページを開いて確認しておくと安心です。
扶養親族等申告書|令和9年分から送付対象が拡大
年金を受け取っている方に日本年金機構から届く「公的年金等の受給者の扶養親族等申告書」は、令和9年分から送付対象が広がりました。
従来の所得税の源泉徴収の対象となる方に加え、お住まいの市区町村で住民税の課税対象となり得る方にも送られます。送付対象となる年金額は、65歳未満の方が98万円以上、65歳以上の方が148万円以上です。
届いても提出が不要な人がいる
日本年金機構は、提出が必要となる可能性がある方全員に案内を送っています。受給者本人が障害者・寡婦等に該当せず、控除対象となる配偶者または親族がいない方などは、提出の必要はありません。
なお、提出してもしなくても、源泉徴収の合計税率は5.105%で変わりません。差が出るのは差し引ける控除額です。
提出が必要な人の条件や、令和9年分の所得要件、紙と電子申請の提出方法は、こちらの記事で詳しく解説しています。
-
-
扶養親族等申告書が令和9年分から対象拡大|届いたら提出は必要?
年金の扶養親族等申告書は令和9年分から送付対象が拡大。65歳未満98万円以上・65歳以上148万円以上に基準が下がりました。届いても提出が不要な人の条件、提出しない場合も税率5.105%が変わらない理由、紙と電子申請の提出方法を、日本年金機構の公表資料をもとに税理士が解説します。
出典: 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
ご自身ではなく、ご両親宛てに届いているケースもあります。年金を受け取っているご家族がいる方は、一声かけてあげてください。
インボイス2割特例の終了|令和8年9月30日を含む課税期間まで
免税事業者からインボイス発行事業者になった小規模事業者の消費税の納付額を、売上税額の2割に抑える「2割特例」は、終了時期を迎えます。
国税庁の資料では、2割特例を適用できる期間は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間とされています。
個人は令和8年分が最後、法人は事業年度で変わる
個人事業者の課税期間は1月1日から12月31日までなので、令和8年9月30日を含む令和8年分が、2割特例を使える最後の年分になります。法人は、令和8年9月30日を含む事業年度が最後で、決算期によって最後の事業年度が異なります。
個人事業者には令和9・10年分の3割特例
令和8年度税制改正で、個人事業者である適格請求書発行事業者の令和9年分と令和10年分の消費税申告について、納付税額を課税標準額に対する消費税額の3割とすることができる「3割特例」が設けられました。
2割特例が終わった後の選び方(簡易課税・本則課税・3割特例)は、こちらの記事で詳しく解説しています。
-

-
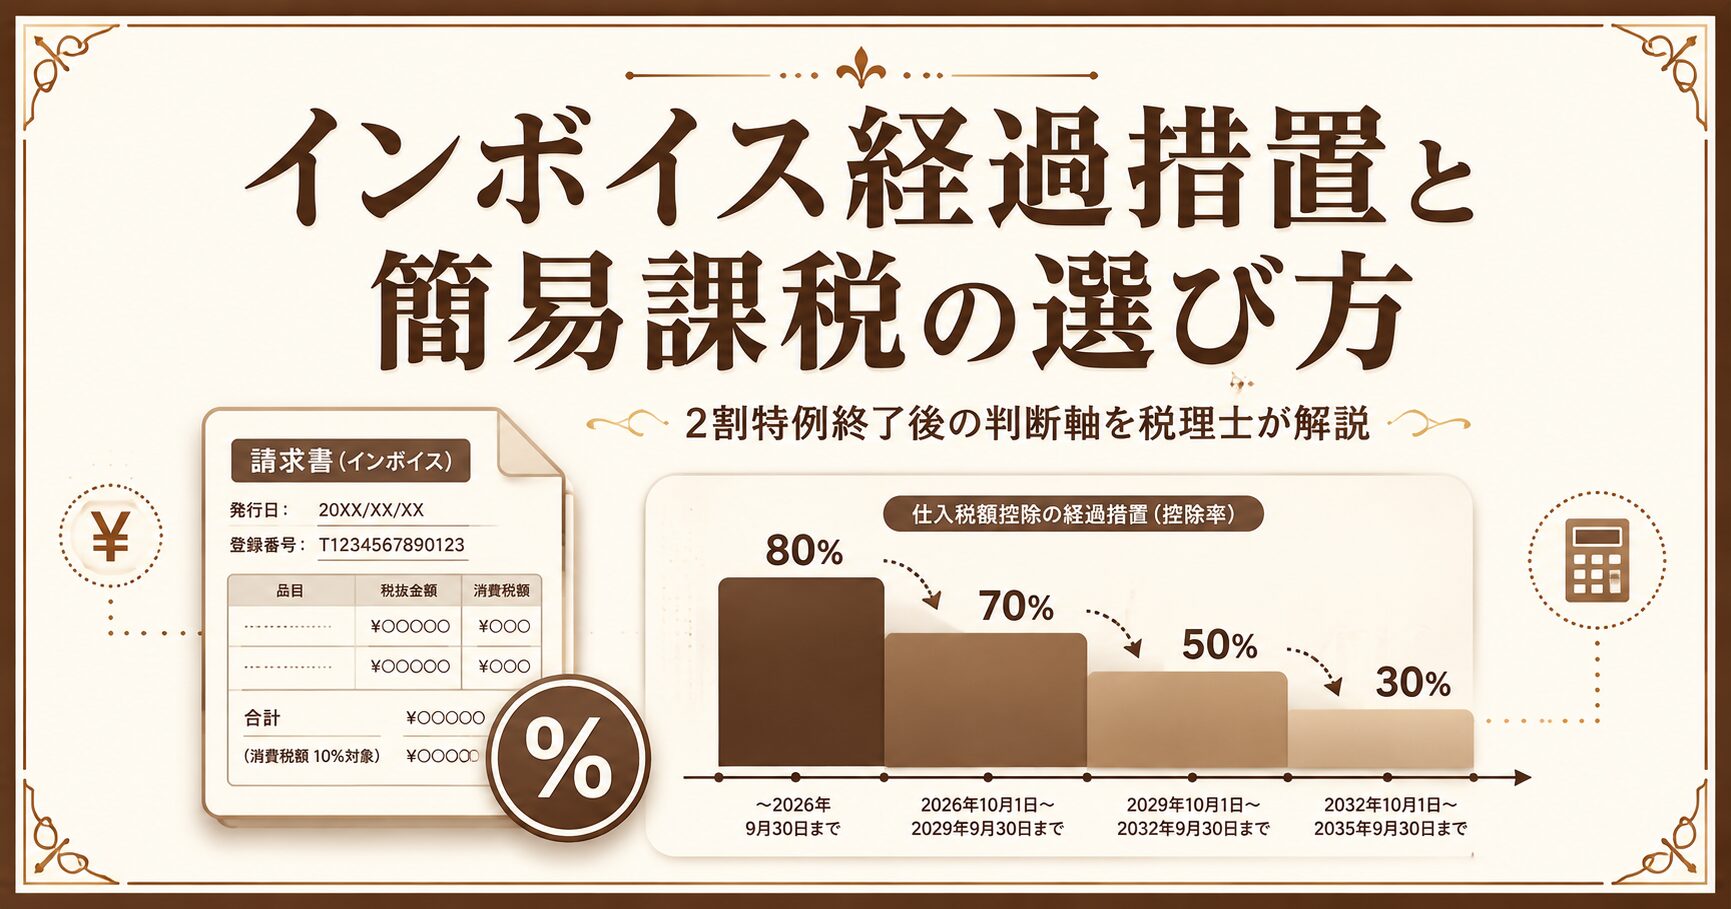
インボイス経過措置の今後の対応策と簡易課税の選び方|2割特例終了後の個人事業主・法人の判断軸
インボイス制度の経過措置(80%控除→70%→50%→30%)と2割特例終了、3割特例の新設、簡易課税の選び方を税理士がわかりやすく解説。免税事業者を含めたケース別の判断フローを一次情報をもとに整理しました。
出典: 国税庁「2割特例の概要」 / 国税庁「インボイス制度に関する令和8年度税制改正について」
法人で2割特例を使ってきた方は、3割特例の対象外です。次の課税期間から本則課税か簡易課税かを、早めに決めておく必要があります。
ふるさと納税の指定基準の見直し|2026年10月から寄附金活用可能額の基準
ふるさと納税は、2026年10月から自治体側のルールが見直されます。寄付を受け付ける自治体は、総務大臣の指定を受ける必要があり、その指定の基準が変わります。
寄附金活用可能額を段階的に60%以上へ
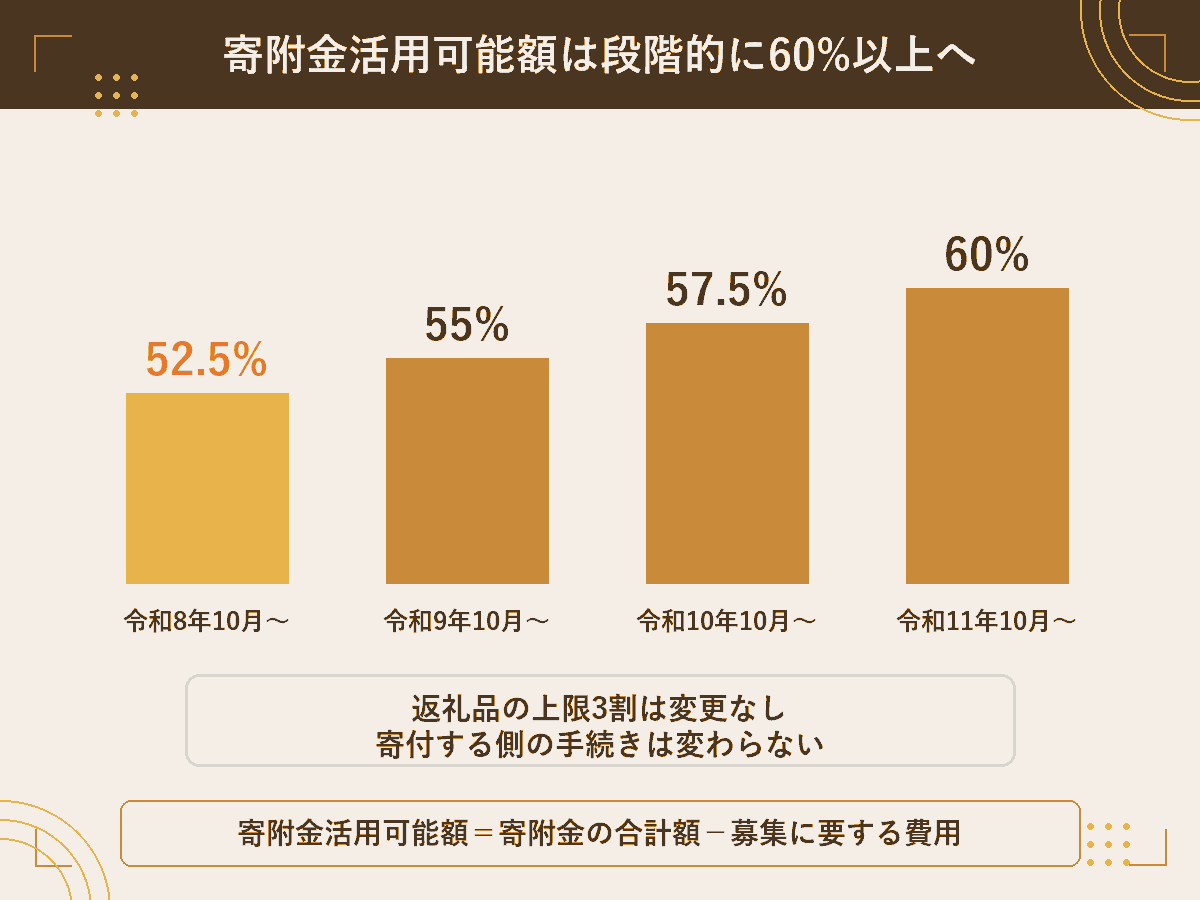
令和8年度の地方税法の改正等により、自治体が受け取った寄附金の合計額から募集に要する費用を差し引いた額(寄附金活用可能額)が、寄附金の合計額の100分の60以上であることが指定基準に加わり、その使途を公表することになりました。
この基準は、令和8年指定対象期間(令和8年10月1日から令和9年9月30日まで)から適用され、割合が段階的に引き上げられます。
| 指定対象期間の開始 | 寄附金活用可能額の割合 |
|---|---|
| 令和8年10月 | 52.5%以上 |
| 令和9年10月 | 55%以上 |
| 令和10年10月 | 57.5%以上 |
| 令和11年10月 | 60%以上 |
裏返すと、自治体が寄付を集めるために使える費用(返礼品・送料・広報・事務費など)の割合が、段階的に小さくなっていくということです。
返礼品の3割上限は変わらない
総務省の資料では、返礼品の上限3割は変更なしとされています。
また、返礼品の「地場産品基準」についても、令和8年10月の指定から、付加価値の算出方法を価格に基づく算出を原則とするなどの見直しが行われています。
今回の見直しは寄付を受け付ける自治体の基準に関するもので、寄付する側の申告や手続きの方法を変えるものではありません。
個人事業主の方のふるさと納税の注意点(控除上限の考え方やワンストップ特例が使えない点など)は、こちらの記事で詳しく解説しています。
-
-
ふるさと納税、個人事業主はここが違う|上限とワンストップ特例
ふるさと納税の上限額のシミュレーションをしてみたけれど、個人事業主の自分にはしっくりこない。そう感じたことはありませんか。 ふるさと納税の控除の仕組み自体は、会社員も個人事業主も同じです。違うのは、上 ...
出典: 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日) / 総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日) / 総務省「ふるさと納税の指定基準の改正等について」(令和7年6月24日)
自治体側のルール変更なので、寄付する側の手続きは変わりません。ただ、返礼品のラインナップが見直される自治体はあると考えておくとよいと思います。
2026年10月から変わる税金と社会保険のまとめ|自分に関係する項目の確認
2026年9月から10月にかけて変わる5つの項目を、もう一度まとめます。
| 項目 | ひとことで |
|---|---|
| 106万円の壁 | 撤廃されるのは賃金要件だけ。週20時間以上・学生除外は残る |
| KSK2 | e-Taxの電子交付はマイページで受領方法の選択が必要。紙の申告書は様式が変わる |
| 扶養親族等申告書 | 令和9年分から送付対象が拡大。届いても提出不要な場合がある |
| インボイス2割特例 | 個人は令和8年分が最後。令和9・10年分は個人のみ3割特例 |
| ふるさと納税 | 自治体の指定基準の見直し。返礼品の3割上限は変更なし |
5つすべてが関係する方は多くありません。パート・アルバイトを雇っている方は106万円の壁、インボイス登録をした免税事業者だった方は2割特例、年金を受け取っている方やそのご家族は扶養親族等申告書、という具合に、ご自身に当てはまる項目から確認してください。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
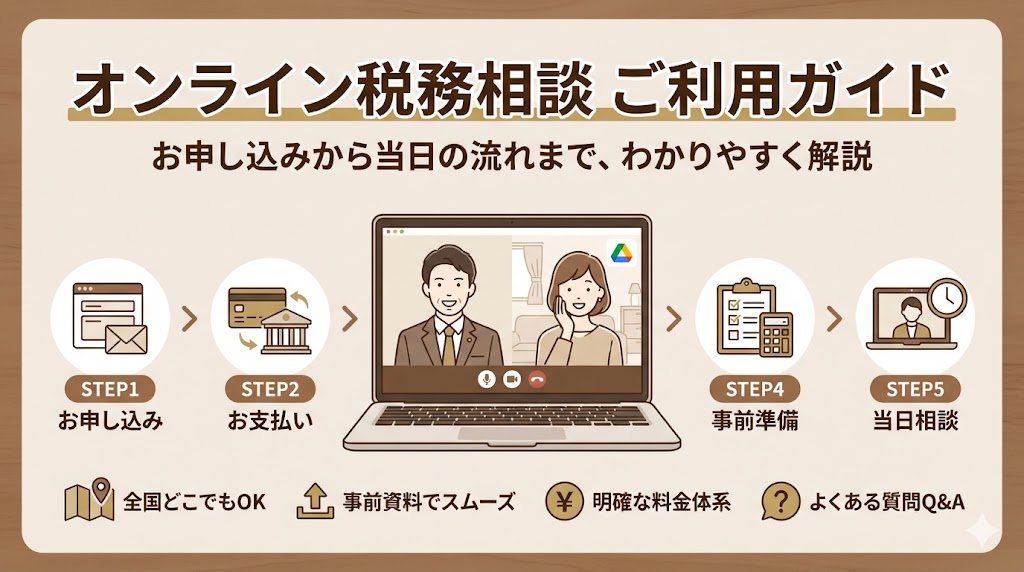
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

