
9月に日本年金機構から届く「公的年金等の受給者の扶養親族等申告書」。令和9年分は令和8年9月7日から順次送付されていますが、今回から送付対象が広がりました。これまで届かなかった方の手元にも届いています。
ただし、届いた方全員が提出するわけではありません。日本年金機構は「提出が必要となる可能性がある方」全員に案内を送っているため、案内は届いたけれど提出は不要、というケースがあります。
この記事では、日本年金機構が公表している内容だけをもとに、対象がどう広がったのか、自分は提出が必要なのか、提出しないとどうなるのかを整理します。
扶養親族等申告書とは?令和9年分から対象が広がる理由
扶養親族等申告書は、年金から源泉徴収される所得税や、お住まいの市区町村で課税される住民税において、配偶者控除等の各種控除を受ける際に必要な書類です。老齢または退職を支給事由とする年金を受け取っている方に送られます。
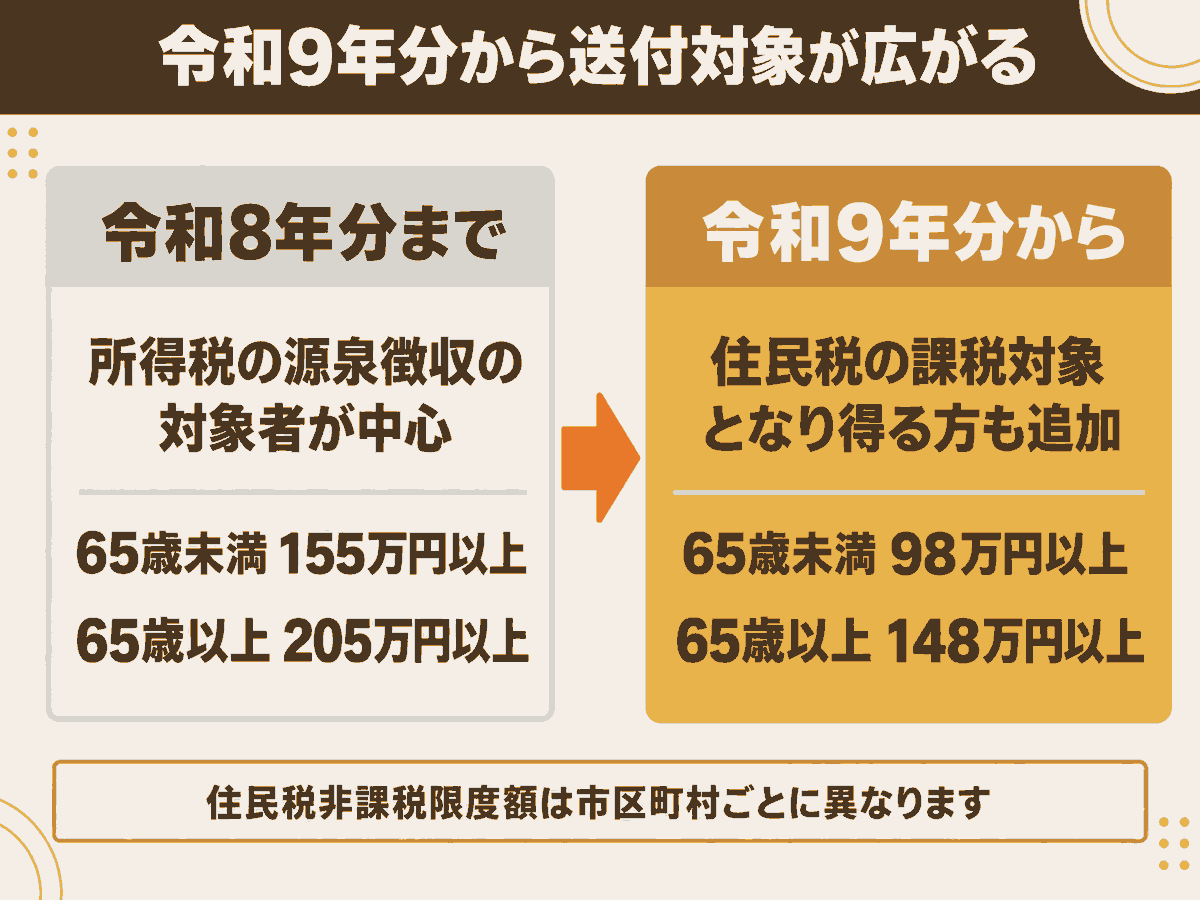
令和9年分からの大きな変更は、住民税の課税対象となり得る方も送付対象に加わったことです。日本年金機構は、公的年金について源泉徴収の対象となる方およびお住まいの市区町村において住民税の課税対象となり得る方へ、令和9年分の申告書を令和8年9月7日より順次送付する、と案内しています。
住民税だけが対象の方にも届く
これまでは、所得税の源泉徴収の対象になる方が中心でした。令和9年分からは、所得税が源泉徴収されない年金額であっても、住民税の課税対象となる可能性がある方(単身者の住民税非課税限度額の最低額以上の方)に案内が送られます。
日本年金機構も、受給している年金から所得税が源泉徴収されない場合でも、お住まいの市区町村の住民税の課税対象となる場合は、申告書を提出すると住民税において配偶者控除等各種控除を受けることができる、と説明しています。
住民税非課税限度額は市区町村ごとに異なる
ここは注意が必要です。住民税非課税限度額はお住まいの市区町村ごとに異なります。「いくら以上なら対象」という全国共通の金額はありません。ご自身の基準額は、お住まいの市区町村に問い合わせるか、日本年金機構の案内で確認してください。
出典: 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
去年まで届かなかったのに今年は届いた、という方が多いはずです。制度が変わったためで、何か手続きの漏れがあったわけではありません。
扶養親族等申告書の送付対象となる年金額|令和7年分・8年分との比較
送付対象となる年金額は、日本年金機構が次のように公表しています。
| 区分 | 令和7年分まで | 令和8年分 | 令和9年分 |
|---|---|---|---|
| 65歳未満の方 | 108万円以上 | 155万円以上 | 98万円以上 |
| 65歳以上の方 | 158万円以上 | 205万円以上 | 148万円以上 |
| 退職共済年金の受給者であって、老齢基礎年金が支給されている方 | 退職共済年金の年金額が80万円以上 | 退職共済年金の年金額が127万円以上 | 退職共済年金の年金額が70万円以上 |
令和8年分は基準額が大きく上がっていましたが、令和9年分では一転して下がっています。令和7年分までと比べても低い水準なので、これまで一度も届いたことがない方にも届くようになりました。
電子申請で提出した方には紙が届かない
上記の条件に該当しても、前年以前に扶養親族等申告書を電子申請で提出した方や、ねんきんネットで申告書のペーパーレス化登録をされている方には、紙の申告書は送られません。マイナポータルのお知らせ等で案内が届くので、電子申請で提出することになります。
紙が届かないからといって、提出不要とは限らない点にご注意ください。
出典: 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
年金額そのものが増えたわけではなく、案内を送る基準が下がっただけです。年金が増えたと勘違いされる方がいるので、そこは切り分けてください。
扶養親族等申告書が届いても提出が不要な人
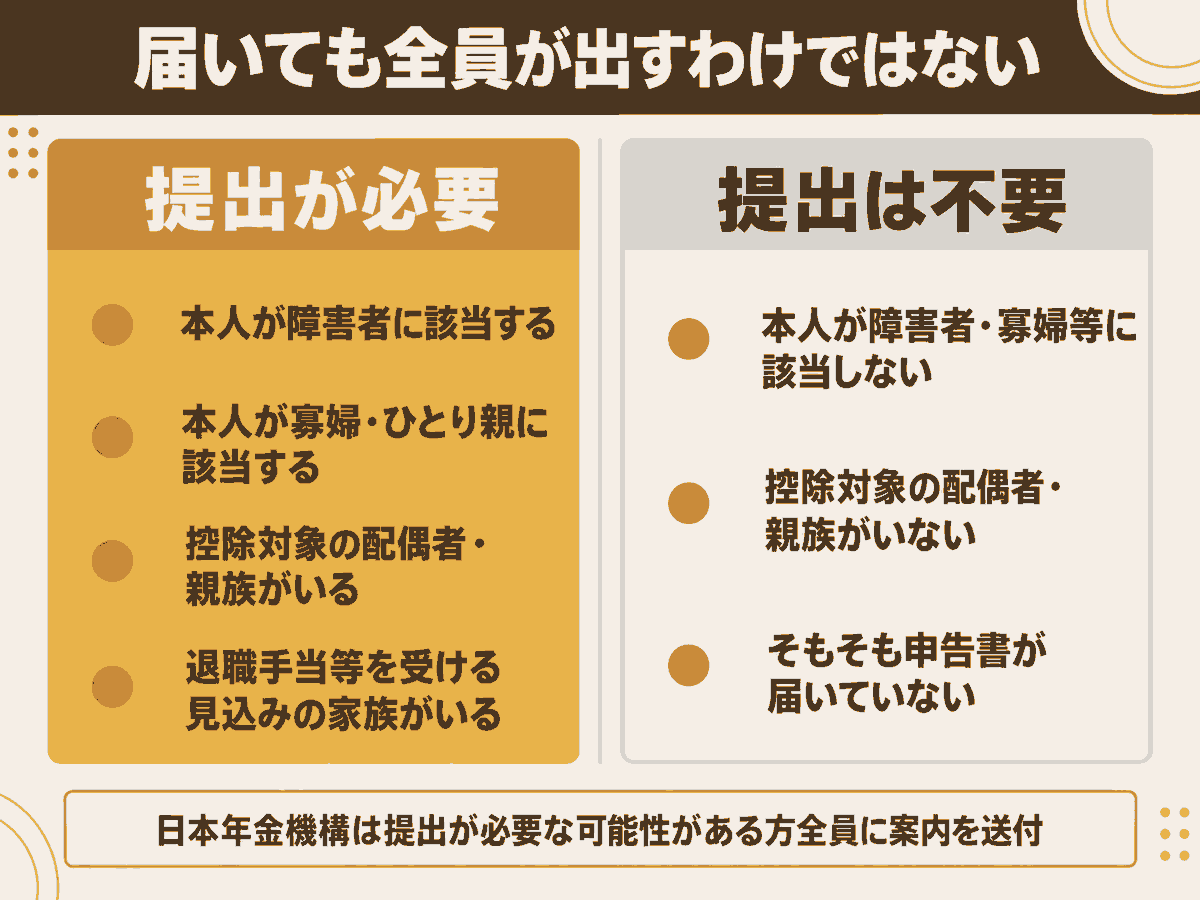
日本年金機構は、申告書の提出が必要となる可能性がある方全員に案内を送っています。そのため、案内が届いた方の中には、提出しなくてよい方が含まれています。
機構の説明では、上記条件に該当しても、受給者本人が障害者・寡婦等に該当せず、控除対象となる配偶者または親族、または退職手当等を受ける見込みのある配偶者または親族がいない方は、扶養親族等申告書を提出する必要はないとされています。
提出が必要になるのはどんな場合か
逆に言えば、次のいずれかに当てはまる方は提出が必要です。
年金以外に収入がなく、ひとり暮らしで、扶養している家族もいない方であれば、案内が届いても提出は不要というケースが多くなります。
送られてこなかった方は提出不要
一定金額に満たない方には、扶養親族等申告書は送られていません。送られていない方は申告書を提出する必要はない、と機構が明記しています。
出典: 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
「届いたのに出さなくていいの?」とよく聞かれます。控除の対象になる家族がいなければ、出しても結果は変わりません。
扶養親族等申告書を提出しないとどうなる?税率は変わらない
ここは誤解が広がっている部分です。「提出しないと税率が上がる」と説明されることがありますが、日本年金機構が公表している令和9年分の計算式では、提出してもしなくても合計税率は同じです。
| 区分 | 源泉徴収税額の計算式 |
|---|---|
| 申告書を提出した場合 | (年金支給額-社会保険料-各種控除額(基礎控除+配偶者控除等各種控除))×合計税率(5.105%) |
| 申告書を提出しなかった場合 | (年金支給額-社会保険料-基礎控除)×合計税率(5.105%) |
合計税率5.105%は、所得税率5%に102.1%を乗じたものです。差が出るのは税率ではなく、差し引ける控除額です。提出しなかった場合は、配偶者控除等の各種控除が差し引かれません。
提出しないと控除が受けられない
日本年金機構は、申告書を提出しない場合は、確定申告等を行わないと、所得税の源泉徴収や翌年の個人住民税において、障害者控除や配偶者控除等を受けることができない、と説明しています。
つまり、控除の対象になる方が提出しなかった場合でも、確定申告をすれば精算できます。ただし手間はかかるので、該当する方は期限内に提出しておくほうが簡単です。
令和9年2月分から防衛特別所得税が加わる
もうひとつ、令和9年分から変わる点があります。上記の計算式は、防衛特別所得税および復興特別所得税が課税される令和9年2月分の年金から適用されると機構が案内しています。
合計税率の5.105%という数字自体は変わりませんが、その内訳に防衛特別所得税が入ることになります。
出典: 日本年金機構 年金Q&A「日本年金機構へ扶養親族等申告書を提出しなかった場合はどうなるのですか。」
「出さないと10%取られる」という古い情報が今も出回っています。現在は税率で差はつきません。控除の分だけです。
扶養親族等申告書で申告できる控除と令和9年分の所得要件
令和9年分は、控除の対象になるかどうかを判定する所得の金額も変わっています。日本年金機構が公表している主な区分は次のとおりです。
| 区分 | 対象になる方 | 合計所得の見積額 |
|---|---|---|
| 源泉控除対象配偶者 | 受給者本人(合計所得の見積額900万円以下)と生計を一にする配偶者(法律婚に限る) | 所得がないまたは95万円以下 |
| 障害者に該当する同一生計配偶者 | 受給者本人と生計を一にする、障害者に該当する配偶者 | 所得がないまたは62万円以下 |
| 老人控除対象配偶者 | 源泉控除対象配偶者のうち昭和33年1月1日以前に生まれた方 | 所得がないまたは62万円以下 |
| 源泉控除対象親族(16歳以上) | 平成24年1月1日以前に生まれた配偶者以外の親族 | 所得がないまたは62万円以下(19歳から22歳の方は85万円以下) |
| 扶養親族(16歳未満) | 平成24年1月2日以降に生まれた配偶者以外の親族 | 所得がないまたは62万円以下 |
| 特定親族 | 平成17年1月2日から平成21年1月1日までに生まれた親族 | 62万円超から85万円以下 |
| 老人扶養親族 | 昭和33年1月1日以前に生まれた配偶者以外の親族 | 所得がないまたは62万円以下 |
所得要件を超えても住民税では控除対象になる場合がある
該当者の所得額が上記の要件を超える場合でも、退職所得を除くと所得額が要件に該当するときは、地方税(個人住民税)においてのみ控除対象となる、とされています。
配偶者や親族が退職金を受け取った年は、この扱いに当てはまる可能性があります。申告書に退職手当等に関する記入欄があるのはこのためです。
16歳未満の扶養親族の欄は住民税用
16歳未満の扶養親族については、所得税の控除対象外ですが、障害者に該当する場合は障害者控除が適用されます。また「扶養親族(16歳未満)」欄は、地方税法第45条の3の3および第317条の3の3の規定による記載欄を兼ねています。
出典: 日本年金機構「令和9年分 公的年金等の受給者の扶養親族等申告書」
所得の基準額が令和9年分から変わっています。去年と同じつもりで判断すると、対象なのに申告し忘れることがあります。
扶養親族等申告書の提出方法|紙と電子申請
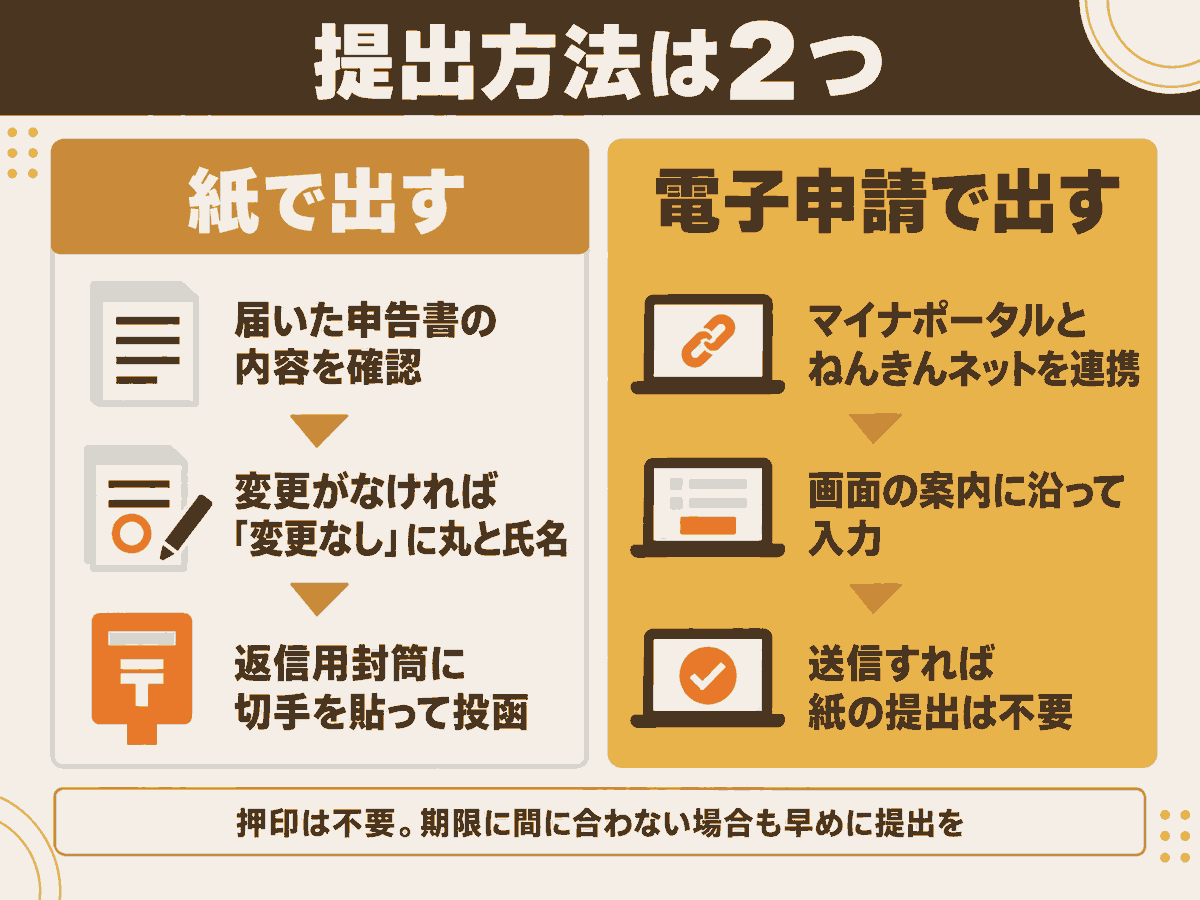
提出方法は紙と電子申請の2つです。
紙で提出する場合
同封されている返信用封筒に切手を貼って投函します。普通郵便の場合は110円です。押印は不要で、記入は楷書体のわかりやすい文字が求められています。
前年分の申告書を提出した方には、あらかじめ前年の申告内容が印刷された申告書が届きます。前年の申告内容に変更がない場合は、申告書の「ア.前年から『変更なし』で申告します。」に丸をして、氏名を記入して提出すれば足ります。他の項目の記入は不要です。
申告書を破損または紛失した場合は、日本年金機構のページから令和9年分の申告書をプリントアウトして提出できます。
電子申請で提出する場合
マイナポータルを利用した簡易な電子申請でも提出できます。マイナポータルとねんきんネットを連携している方は、スマートフォンやパソコンから手続きできます。電子申請で提出した場合、紙の申告書を提出する必要はありません。
電子申請で提出した方には、翌年以降はマイナポータルのお知らせで案内が届き、紙の申告書は送付されません。
国外に住む配偶者・扶養親族を申告する場合
国外にお住まいの配偶者または扶養親族等を控除対象として申告する場合は、添付書類が必要です。詳しくは日本年金機構の「扶養親族等申告書の記入項目について」で確認してください。
提出期限に間に合わないとき
提出期限は申告書に記載されています。機構は、期限に間に合わない場合でも、なるべく早く提出するよう案内しています。期限を過ぎたから提出できない、というものではありません。
出典: 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
記入方法で迷ったら、機構の「扶養親族等申告書お問い合わせダイヤル」か年金事務所へ。市区町村や厚生労働省では対応できない旨が案内に明記されています。
扶養親族等申告書への対応まとめ
令和9年分の扶養親族等申告書は、所得税の源泉徴収の対象となる方に加え、住民税の課税対象となり得る方にも送られます。送付対象となる年金額は、65歳未満が98万円以上、65歳以上が148万円以上に下がりました。
ただし、案内が届いた方全員が提出するわけではありません。受給者本人が障害者・寡婦等に該当せず、控除対象となる配偶者または親族もいない方は、提出は不要です。
提出しなかった場合でも、源泉徴収の合計税率は5.105%で変わりません。差が出るのは差し引ける控除額です。控除の対象になる方が提出しなかった場合は、確定申告等を行わないと、所得税の源泉徴収や翌年の個人住民税において障害者控除や配偶者控除等を受けられません。
住民税非課税限度額は市区町村ごとに異なります。ご自身が対象かどうか判断がつかない場合は、お住まいの市区町村か年金事務所にご確認ください。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
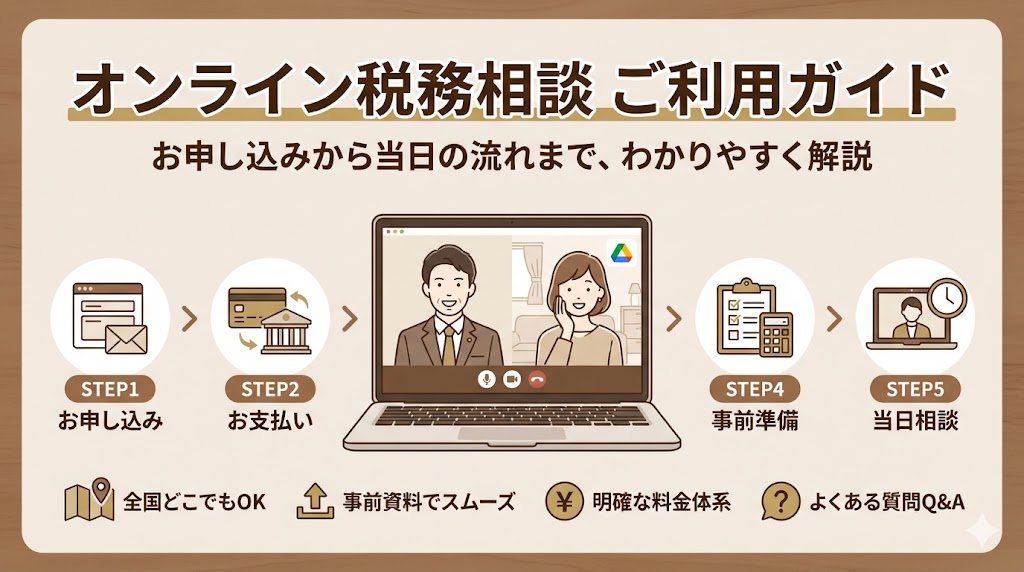
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

