
「106万円の壁がなくなる」という話を耳にして、パートの方の働き方や、雇う側の社会保険料がどうなるのか気になっている方も多いと思います。
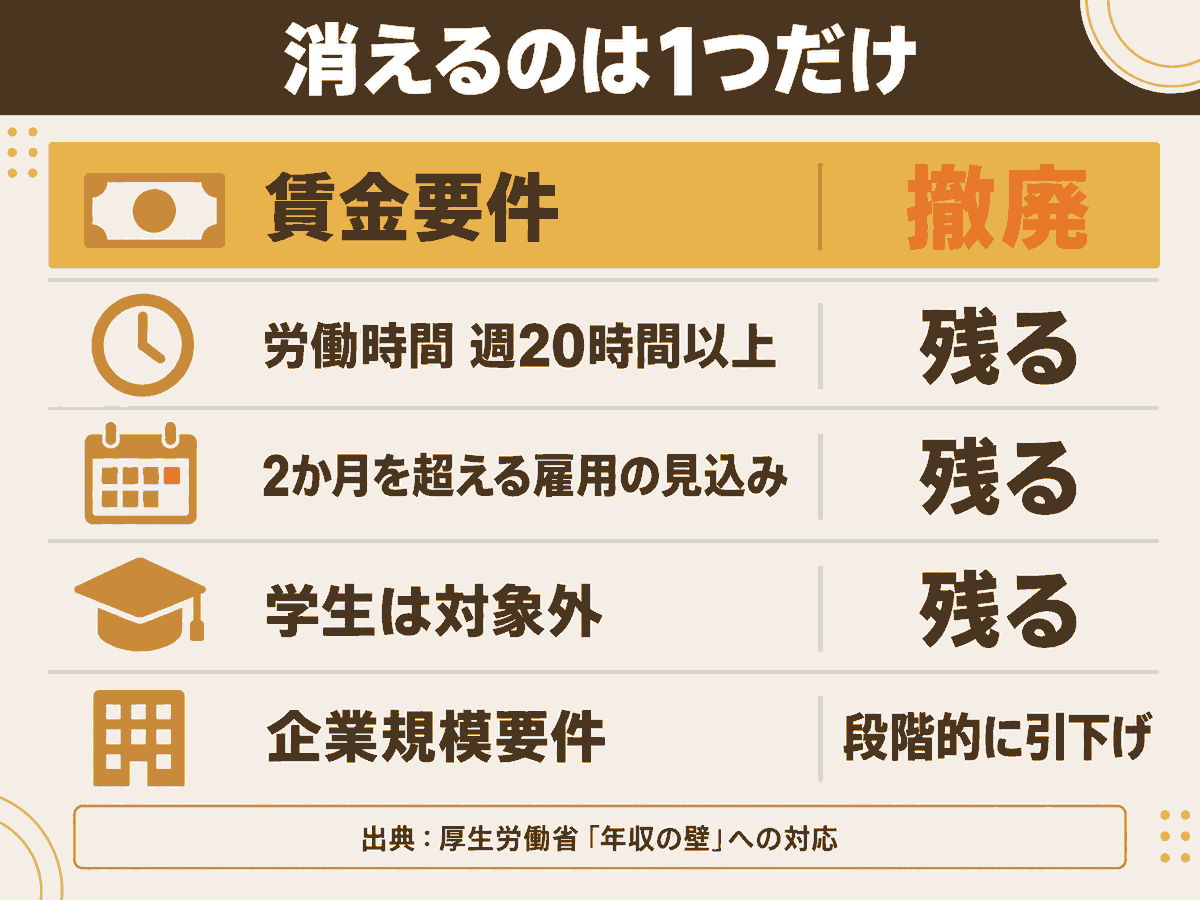
結論から言うと、撤廃されるのは加入要件のうち「所定内賃金が月額8.8万円以上」という賃金要件だけです。週20時間以上という労働時間要件も、学生を対象外とする扱いも、これまでどおり残ります。「壁がなくなって誰でも加入する」わけではありません。
この記事では、厚生労働省が公表している内容だけをもとに、何が消えて何が残るのか、企業規模要件はいつどこまで下がるのかを整理します。
106万円の壁とは?撤廃されるのは賃金要件だけ
いわゆる「106万円の壁」は、パート・アルバイトの方が厚生年金保険・健康保険に加入するかどうかの分かれ目のひとつです。
厚生労働省の説明では、従業員50人超の企業に週20時間以上で勤務する場合、所定内賃金が月額8.8万円以上(年収換算で約106万円)になると厚生年金保険等に加入することになります。この月額8.8万円という基準が「賃金要件」で、年収に換算した約106万円という数字が「106万円の壁」と呼ばれてきました。
撤廃の理由は最低賃金の引上げ
令和7(2025)年の年金制度改正法により、この賃金要件は最低賃金の状況を踏まえ、令和7(2025)年6月から3年以内に撤廃されることとなりました。厚生労働省は、令和8(2026)年10月に撤廃予定と案内しています。
最低賃金が上がったことで、週20時間働けば月額8.8万円を超えるケースがほとんどになり、賃金要件が実質的に機能しなくなったという背景があります。
「壁を気にせず働けるようになる」という趣旨
厚生労働省は、人手不足への対応が急務となる中で、短時間労働者が「年収の壁」を意識せず働くことができる環境づくりを支援する、という位置づけでこの見直しを進めています。就業調整をしなくてよくなる一方で、加入対象になる方が増えるということでもあります。
「106万円の壁が消える」と聞くと全部なくなるように感じますが、消えるのは月8.8万円という金額の線引きだけです。ここを取り違えると、シフトの組み方を間違えます。
106万円の壁の撤廃後も残る3つの要件|週20時間・2か月超・学生除外
賃金要件が撤廃されても、短時間労働者が加入対象になるかどうかは、残りの要件で判断されます。
| 要件 | 2026年9月まで | 2026年10月以後 |
|---|---|---|
| 賃金要件 | 所定内賃金が月額8.8万円以上 | 撤廃予定 |
| 労働時間要件 | 週の所定労働時間が20時間以上 | 変わらず残る |
| 雇用期間 | 2か月を超える雇用の見込み | 変わらず残る |
| 学生 | 対象外 | 対象外(変わらず残る) |
| 企業規模要件 | 従業員51人以上 | 当面は51人以上のまま |
厚生労働省の資料でも、被用者保険の適用拡大により加入要件は週の勤務が20時間以上というシンプルなものになる、と説明されています。逆に言えば、週20時間未満で働いている方は、賃金要件が撤廃されても加入対象にはなりません。
学生についても、被用者保険の加入対象外であることが明記されています。学生アルバイトの方の扱いは、この改正では変わりません。
実務でいちばん影響が出るのは「週20時間ぎりぎりで、月8.8万円未満」だった方です。これまで対象外だった層が加入対象に入ってきます。
106万円の壁の撤廃はいつから?企業規模要件の段階スケジュール
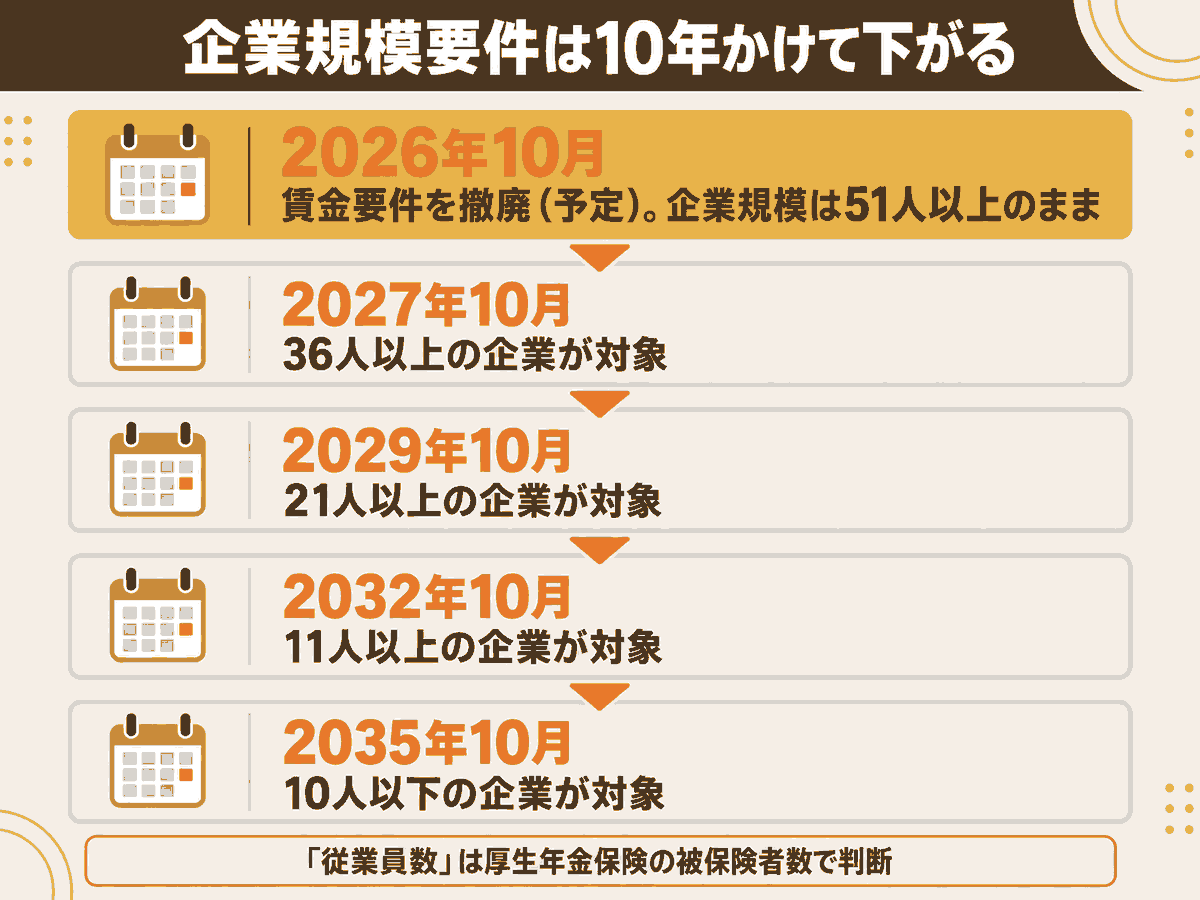
もうひとつの大きな変更が、企業規模要件です。こちらは一度に撤廃されるのではなく、10年かけて段階的に下がります。
2027年10月から2035年10月までの4段階
厚生労働省が公表している図では、次のように案内されています。
| 時期 | 対象になる企業の規模 |
|---|---|
| 2027年10月から | 36人以上の企業 |
| 2029年10月から | 21人以上の企業 |
| 2032年10月から | 11人以上の企業 |
| 2035年10月から | 10人以下の企業 |
51人以上の企業という企業規模要件は、10年かけて段階的に対象の企業を拡大し、最終的に撤廃することで、働く企業の規模にかかわらず加入することになる、と説明されています。
2027年9月までは51人以上のまま
ここは誤解が生まれやすいところです。2026年10月に賃金要件が撤廃されても、企業規模要件は当面そのままです。最初の引下げは2027年10月なので、それまでは従業員51人以上の企業に勤務する短時間労働者が対象、という枠組みは変わりません。
「従業員数」の数え方は厚生年金保険の被保険者数
もうひとつ注意したいのが人数の数え方です。厚生労働省の説明では、「従業員数」は企業の「厚生年金保険の適用対象者数(被保険者数)」で判断するとされています。パート・アルバイトを含めた在籍者の総数ではありません。
自社が次にどの段階で対象になるかは、被保険者数を数えれば見当がつきます。10人前後の会社でも、2032年10月には視野に入ってきます。
106万円の壁が撤廃されても130万円の壁は残る
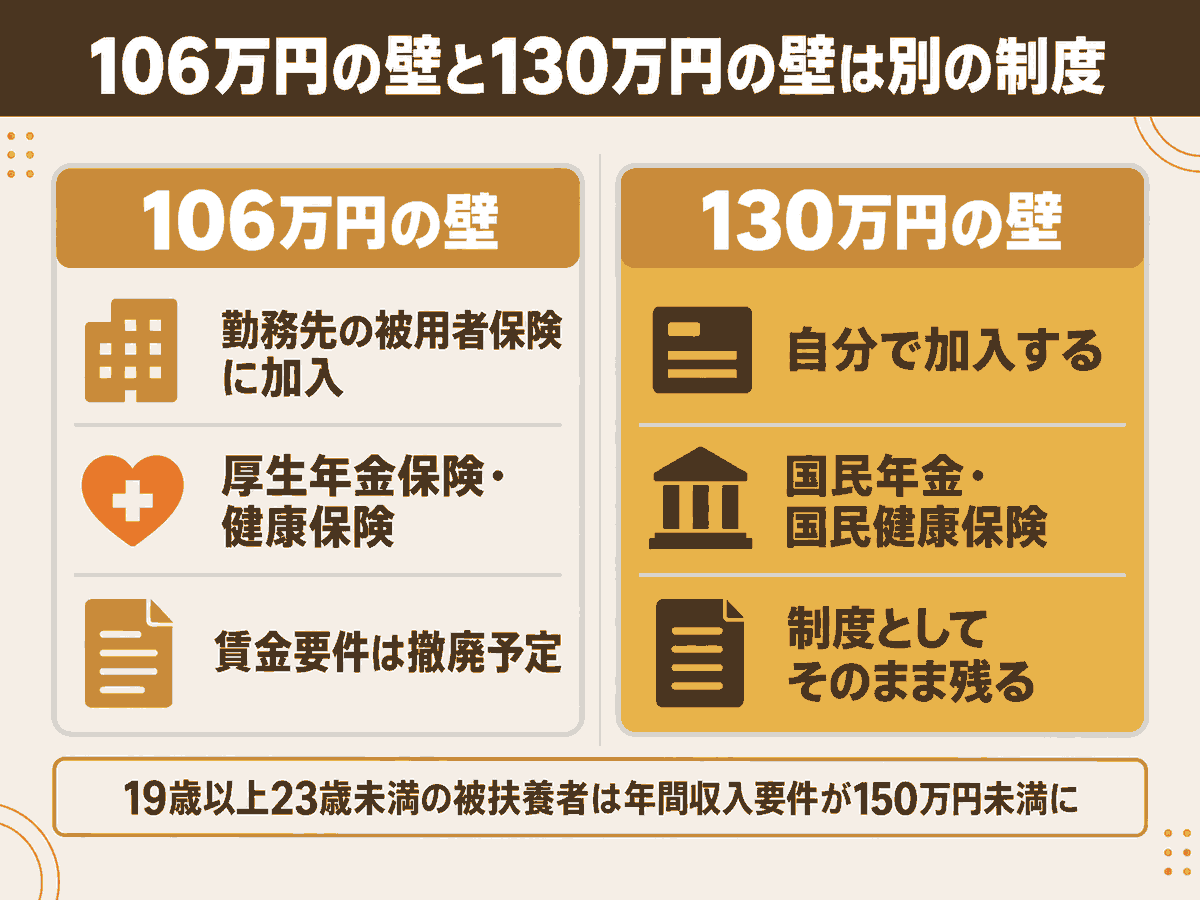
106万円の壁と130万円の壁は別の制度です。106万円の壁の撤廃で130万円の壁がなくなるわけではありません。
厚生労働省の説明では、従業員50人超の企業に週20時間以上で勤務する場合以外は、130万円の壁を超えると国民年金・国民健康保険に加入することになる、と整理されています。勤務先の規模や労働時間の条件で被用者保険に入れない方は、130万円を超えた時点でご自身で国民年金・国民健康保険に加入する、という構図です。
19歳以上23歳未満は150万円未満に引き上げられた
130万円の壁の側でも見直しが行われています。所得税法上の特定扶養控除の要件の見直し等が行われたことを踏まえ、扶養認定を受ける方(配偶者を除く)が19歳以上23歳未満である場合の年間収入要件の額が150万円未満に引き上げられました。
大学生のお子さんを扶養している方にとっては、130万円ではなく150万円が基準になります。
一時的に130万円を超えたときの事業主の証明
人手不足による労働時間延長等に伴い一時的に年収が130万円以上となった場合には、過去の課税証明書、給与明細書、雇用契約書などに加え、一時的な収入である旨の事業主の証明を添付することで、原則として連続2回までは引き続き扶養に入り続けることが可能とされています。
繁忙期の残業で一時的に超えてしまった、というケースの受け皿です。恒常的に超える見込みの場合は対象になりません。
-

-
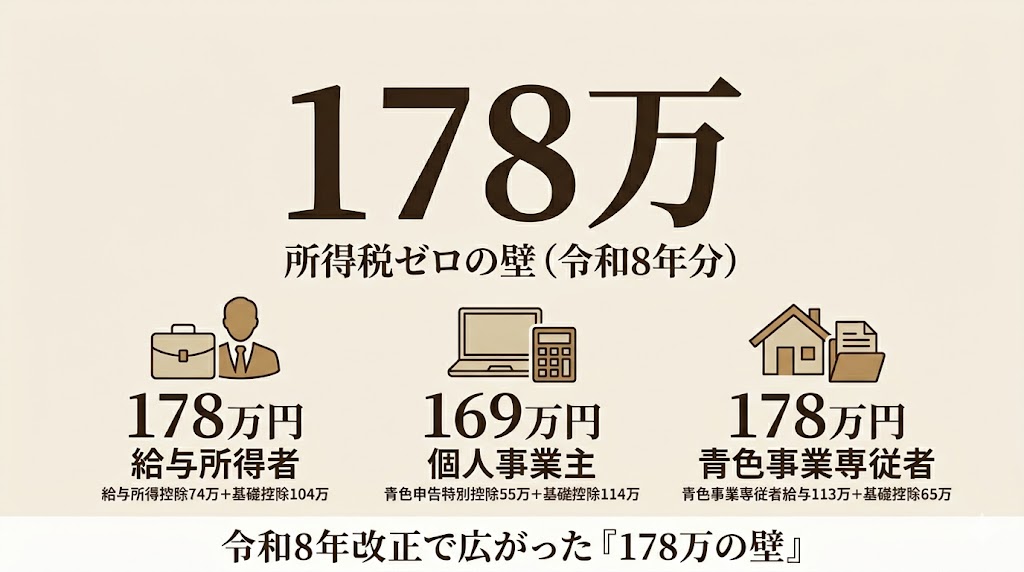
178万円の壁とは|2026年(令和8年)の所得税ゼロライン|給与・個人事業・専従者の3パターン早見表
最近SNSや一般ニュースで、「令和8年分から年収178万円までは所得税ゼロ」という話題をよく見かけるようになりました。扶養内で働くパートの方や、副業で開業したての個人事業主、家族に事業を手伝ってもらっ ...
「106万円がなくなるなら130万円も気にしなくていい」という質問をよく受けますが、別物です。どちらの話をしているのかを、まず切り分けてください。
106万円の壁の撤廃で雇う側が確認する4つのこと
雇う側から見ると、加入対象になる方が増える分、社会保険料の事業主負担(法定福利費)が増えます。撤廃前に整理しておきたい点をまとめます。
対象になる人数の洗い出し
週20時間以上・2か月超の雇用見込み・学生でない、という条件に当てはまる方のうち、これまで月額8.8万円未満だったために対象外だった方が何人いるかを数えます。ここが増加分の母数になります。
法定福利費の試算
保険料率は年度・都道府県・加入している健康保険(協会けんぽか健康保険組合か)によって異なるため、目安の金額をここで示すことはできません。ご自身の事業所に適用される料率で試算してください。人数が多い事業所ほど、資金繰りへの影響は先に見ておいたほうが安全です。
本人への説明とシフトの相談
加入すると本人の手取りは一時的に減りますが、将来の年金額が増え、傷病手当金や出産手当金といった給付も受けられるようになります。厚生労働省も、被用者保険に加入することのメリットを特設サイトで案内しています。説明なしにシフトだけ調整すると、トラブルのもとになります。
助成金の確認
厚生労働省は、労働者を新たに被用者保険に適用させるとともに、収入増加の取組を行った事業主に助成を行う「短時間労働者労働時間延長支援コース」を新設しています。従来の「社会保険適用時処遇改善コース」は、令和8年3月31日までに取組を行った事業主が対象とされており、令和8年4月1日以降に取組を予定している場合は新しいコースを利用する案内が出ています。
要件や申請手続は厚生労働省のリーフレットで確認してください。
-

-
社員を1人雇うなら売上はいくら必要?損益分岐点で計算する目安
社員を1人雇うなら売上はいくら必要?月給25万円の社員の年間コストは給与+法定福利費(給与の約16%)で約350万円。損益分岐点の考え方を使い、粗利率80%・50%・30%別に必要な売上を税理士が試算します。雇う前の資金繰りチェックも解説。
人数と料率さえ分かれば、増加額は計算できます。10月が近づいてから慌てるより、今のうちに数字を出しておくと判断が楽になります。
106万円の壁の撤廃への備えまとめ
106万円の壁の撤廃で消えるのは、所定内賃金が月額8.8万円以上という賃金要件だけです。週20時間以上、2か月を超える雇用の見込み、学生でないこと、という要件はこれまでどおり残ります。
厚生労働省は、この賃金要件について令和8(2026)年10月に撤廃予定と案内しています。法律上は令和7(2025)年6月から3年以内に撤廃と定められているため、「予定」という前提で準備を進めてください。
企業規模要件は2027年10月の36人以上から始まり、2029年10月に21人以上、2032年10月に11人以上、2035年10月に10人以下と、10年かけて段階的に下がります。2027年9月までは51人以上のままです。
130万円の壁は別制度として残ります。ただし19歳以上23歳未満の被扶養者については、年間収入要件が150万円未満に引き上げられています。
雇う側は、対象になる人数の洗い出しと法定福利費の試算を先に済ませ、本人への説明とあわせて準備しておくと、施行時に慌てずに済みます。
法人の税務は継続的なサポートが重要です。適切な顧問契約により、節税や資金繰りの改善にもつながります。
青森市で税務顧問をご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-
-
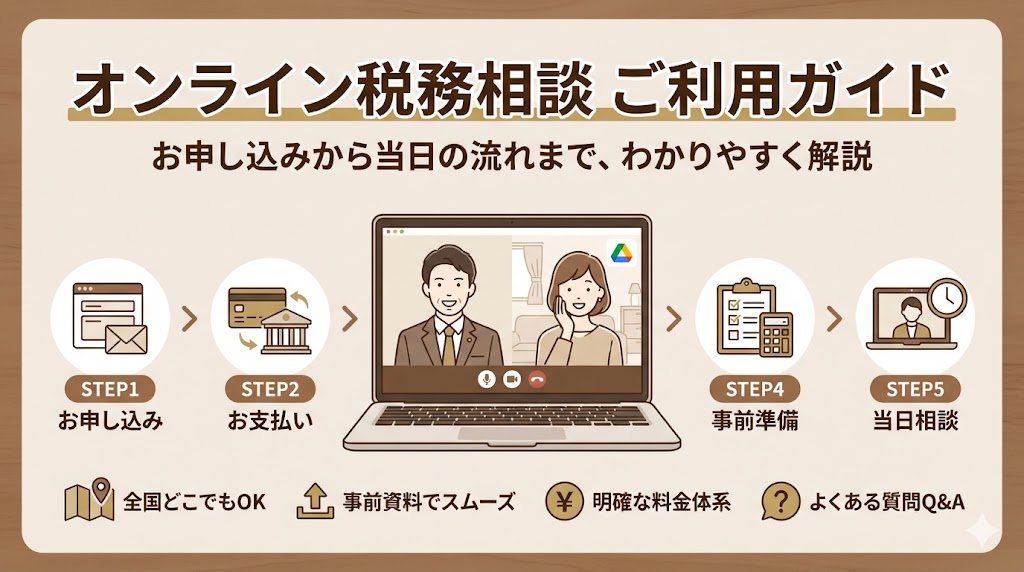
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

