
確定申告の期限を過ぎてしまった。何年か申告していない。そういう状況で「今さら出したら何を言われるのか」と不安になって、そのまま手が止まっている方は少なくありません。
先にお伝えしたいのは、無申告はいつ自分から申告するかで負担が大きく変わるということです。税務署から調査の連絡が来る前に自主的に期限後申告をすれば、無申告加算税は5%で済みます。調査を受けた後だと15%から30%です。延滞税も、申告書を提出した日を起点に計算されます。
国税庁も、期限内に確定申告を忘れた場合でも、その事実を把握した際には、できるだけ早く申告するよう案内しています。この記事では、国税庁の公表資料と法令をもとに、無申告にかかる負担を整理したうえで、今から動く場合の進め方をまとめます。
確定申告を忘れて無申告のままだとどうなる?まず押さえる3つの負担
期限後申告をしたり、税務署から所得金額の決定を受けたりすると、本来納める税金に加えて、次の負担が生じる可能性があります。
| 負担 | 内容 |
|---|---|
| 無申告加算税 | 期限内に申告しなかったことに対する加算税。申告のタイミングで割合が変わる |
| 延滞税 | 納期限までに納めなかった期間に応じてかかる利息に相当するもの。本税だけが対象 |
| 青色申告特別控除の減額 | 55万円・65万円の控除は期限内申告が要件のため、期限後申告では受けられない |
このほかに、隠蔽や仮装があった場合は、無申告加算税に代えて重加算税が課されます。
どれも「早く出す」ほど小さくなる
3つの負担に共通しているのは、動くのが早いほど軽く済むという点です。無申告加算税は調査の前か後かで割合が3倍違い、延滞税は日数に応じて増えていきます。
逆に言えば、今この記事を読んでいる時点で、負担を小さくする手段はまだ残っています。
出典: 国税庁 タックスアンサーNo.2024「確定申告を忘れたとき」
申告していない期間が長いほど、何から手をつけていいか分からなくなります。でも、やることは「1年分ずつ申告書を作って出す」だけです。
無申告加算税は申告のタイミングで変わる|5%・10%・15%の分かれ目
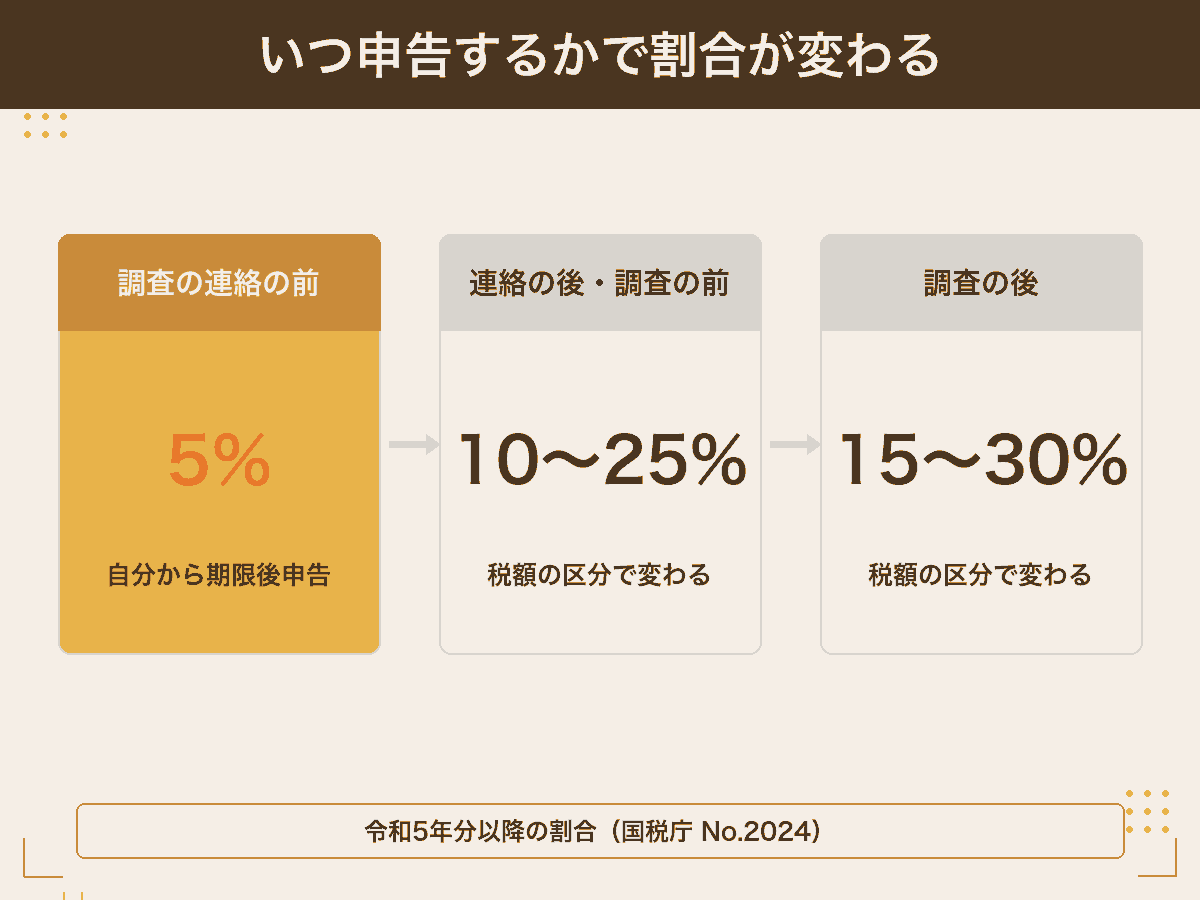
無申告加算税の割合は、税務署からの調査の事前通知との前後関係で3段階に分かれます。令和6年1月1日以後に法定申告期限が到来するもの(令和5年分以降)の割合は次のとおりです。
| 申告のタイミング | 50万円までの部分 | 50万円を超え300万円までの部分 | 300万円を超える部分 |
|---|---|---|---|
| 調査の事前通知の前に自主的に期限後申告 | 5% | 5% | 5% |
| 事前通知の後、調査による決定を予知する前 | 10% | 15% | 25% |
| 調査を受けた後、または税務署から決定を受けた場合 | 15% | 20% | 30% |
いちばん上の段、つまり調査の連絡が来る前に自分から申告すれば、納付すべき税金の5%で済みます。ここが最大の分かれ目です。
計算例(仮定)|本来の税額が400万円だった場合
本来納めるべき税額が400万円だったと仮定して、タイミングごとの無申告加算税を比べます。下記の加算措置は考慮していません。
| タイミング | 計算 | 無申告加算税 |
|---|---|---|
| 事前通知の前に自主的に申告 | 400万円×5% | 20万円 |
| 事前通知の後・決定予知の前 | 50万円×10%+250万円×15%+100万円×25% | 67万5,000円 |
| 調査を受けた後 | 50万円×15%+250万円×20%+100万円×30% | 87万5,000円 |
同じ400万円でも、自主的に申告するか調査の後になるかで、無申告加算税に4倍以上の差が出ます。
割合が上乗せされる場合
調査の事前通知の後や調査を受けた後に申告した場合などは、次のように割合がさらに加算されることがあります。
帳簿をつけておくことが、万一のときの負担を抑えることにもつながります。
隠蔽・仮装があった場合は重加算税
課税標準等の計算の基礎となる事実を隠蔽し、または仮装し、それに基づいて申告しなかった場合などは、無申告加算税に代えて、その基礎となる税額に40%を乗じた重加算税が課されます。「うっかり申告を忘れていた」場合とは扱いが大きく異なります。
出典: 国税庁 タックスアンサーNo.2024「確定申告を忘れたとき」
「いつか調査が来たら払えばいい」と考えている方もいますが、調査の後だと割合が3倍になります。先に自分から出すほうが、確実に負担は小さくなります。
期限後1か月以内なら無申告加算税がかからない場合
期限を過ぎても、次の要件をすべて満たす場合には無申告加算税はかかりません。
「期限内申告をする意思があった」と認められる一定の場合
国税庁の説明では、次のイとロのいずれにも該当する場合とされています。
つまり、税金は期限までに納めていて、申告書だけ出し遅れたというケースを想定した措置です。税金の納付まで遅れている場合は対象になりません。
1か月を過ぎていても早いほうがよい
1か月を過ぎてしまった場合でも、調査の事前通知の前であれば5%で済みます。1か月を過ぎたからといって状況が大きく悪くなるわけではないので、気づいた時点で申告してください。
出典: 国税庁 タックスアンサーNo.2024「確定申告を忘れたとき」
振替納税の手続をしていて、申告書の提出だけ忘れていた、という方は意外と多いです。気づいたら1か月以内に出しておくと、無申告加算税がかからない可能性があります。
無申告の延滞税は令和8年で年2.8%・年9.1%|期限後申告は提出日が起点
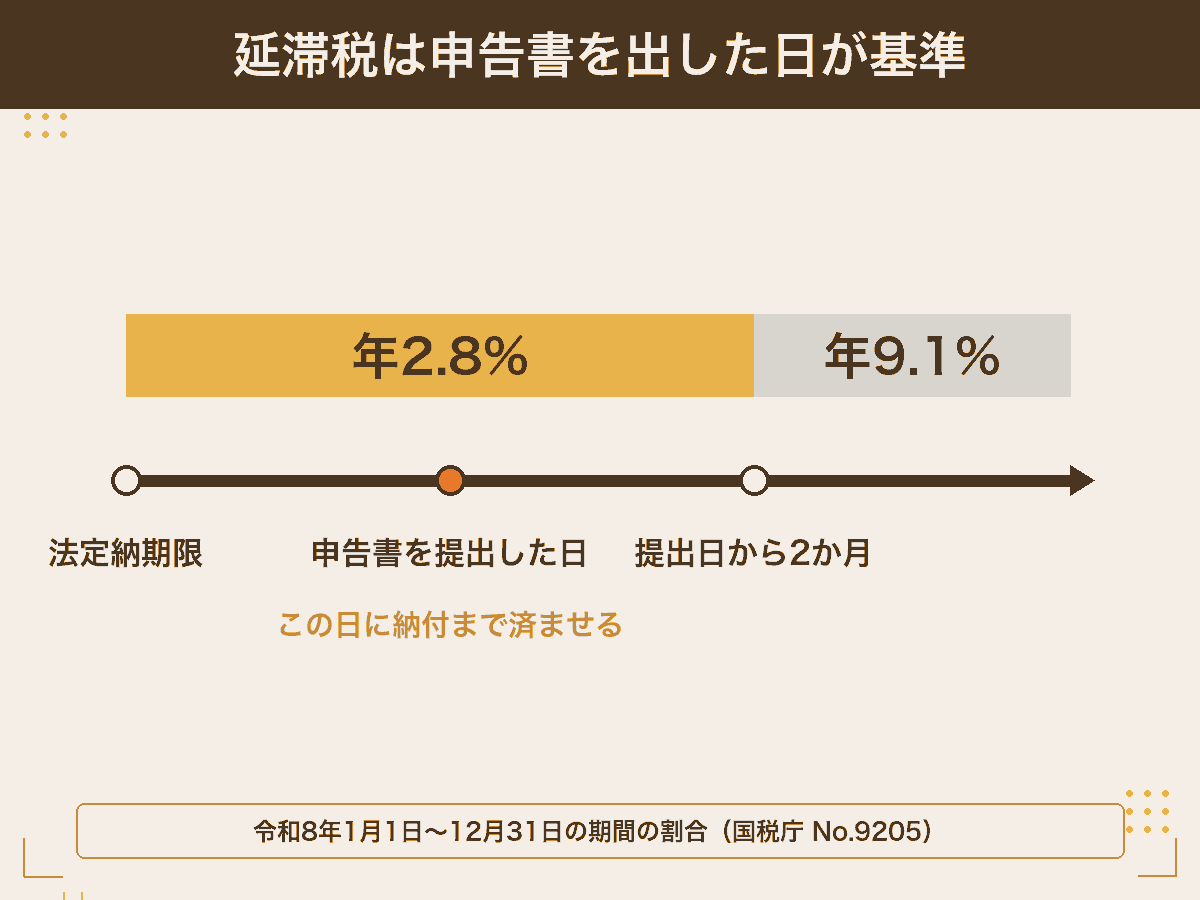
延滞税は、法定納期限の翌日から納付する日までの日数に応じて課されます。令和8年1月1日から12月31日までの期間に対応する割合は、次のとおりです。
| 期間 | 令和8年の割合 |
|---|---|
| 納期限までの期間、および納期限の翌日から2か月を経過する日まで | 年2.8% |
| 納期限の翌日から2か月を経過した日以後 | 年9.1% |
令和4年から令和7年までは年2.4%・年8.7%だったので、令和8年は両方とも引き上げられています。
期限後申告の場合の「納期限」は申告書を提出した日
ここが大事なところです。国税庁の説明では、期限後申告または修正申告の場合の納期限は、申告書を提出した日とされています。
つまり、期限後申告をした場合は、申告書を提出した日から2か月を経過するまでは年2.8%で計算され、それを過ぎると年9.1%になります。放置している期間ずっと年9.1%がかかるわけではありません。申告書を出して、その日のうちに納付すれば、高い方の割合がかかる期間を生まずに済みます。
国税庁も、期限後申告によって納める税金は申告書を提出した日が納期限となるので、その日に納めるよう案内しています。
延滞税は本税だけにかかる
延滞税は本税だけを対象として課されるものであり、加算税などに対しては課されません。無申告加算税に対してさらに延滞税が上乗せされることはありません。
出典: 国税庁 タックスアンサーNo.9205「延滞税について」
延滞税を増やさないいちばんの方法は、申告書を出した日に納付まで済ませることです。納付の資金が足りない場合は、放置せずに税務署へ相談してください。
無申告だと青色申告特別控除はどうなる
青色申告をしている方は、ここも確認が必要です。
青色申告特別控除には、55万円(一定の要件を満たす場合は65万円)と10万円の控除があります。国税庁の説明では、55万円の控除を受けるための要件のひとつに、その年分の確定申告期限(翌年3月15日)までに当該申告書を提出することが挙げられています。65万円の控除は、この55万円の要件に該当していることが前提です。
そのため、期限後申告では55万円・65万円の青色申告特別控除は受けられず、10万円の控除となります。
控除が減ると税額も増える
控除額が55万円または65万円から10万円に減ると、その差額分だけ所得が増え、所得税や住民税の額も増えます。無申告加算税や延滞税とは別に生じる負担なので、青色申告の方にとっては見落とせない点です。
令和9年分から青色申告特別控除の体系が変わる予定
なお、青色申告特別控除は令和9年分以後の所得税について見直しが予定されています。本記事では令和8年分までの控除額で説明しています。改正の内容は別の記事で解説しています。
-

-
【令和8年度改正対応】個人事業主の青色申告65万円控除を死守する完全ガイド|2027年からの75万円控除・紙申告リスクも徹底解説
令和8年度税制改正で2027年から青色申告特別控除はどう変わる? 75万円控除の新設・55万円控除の廃止・紙申告の実質増税リスクを、青森市の税理士が一次情報をもとに解説。65万円控除を確実に取るための実務4ステップとシミュレーションも掲載。
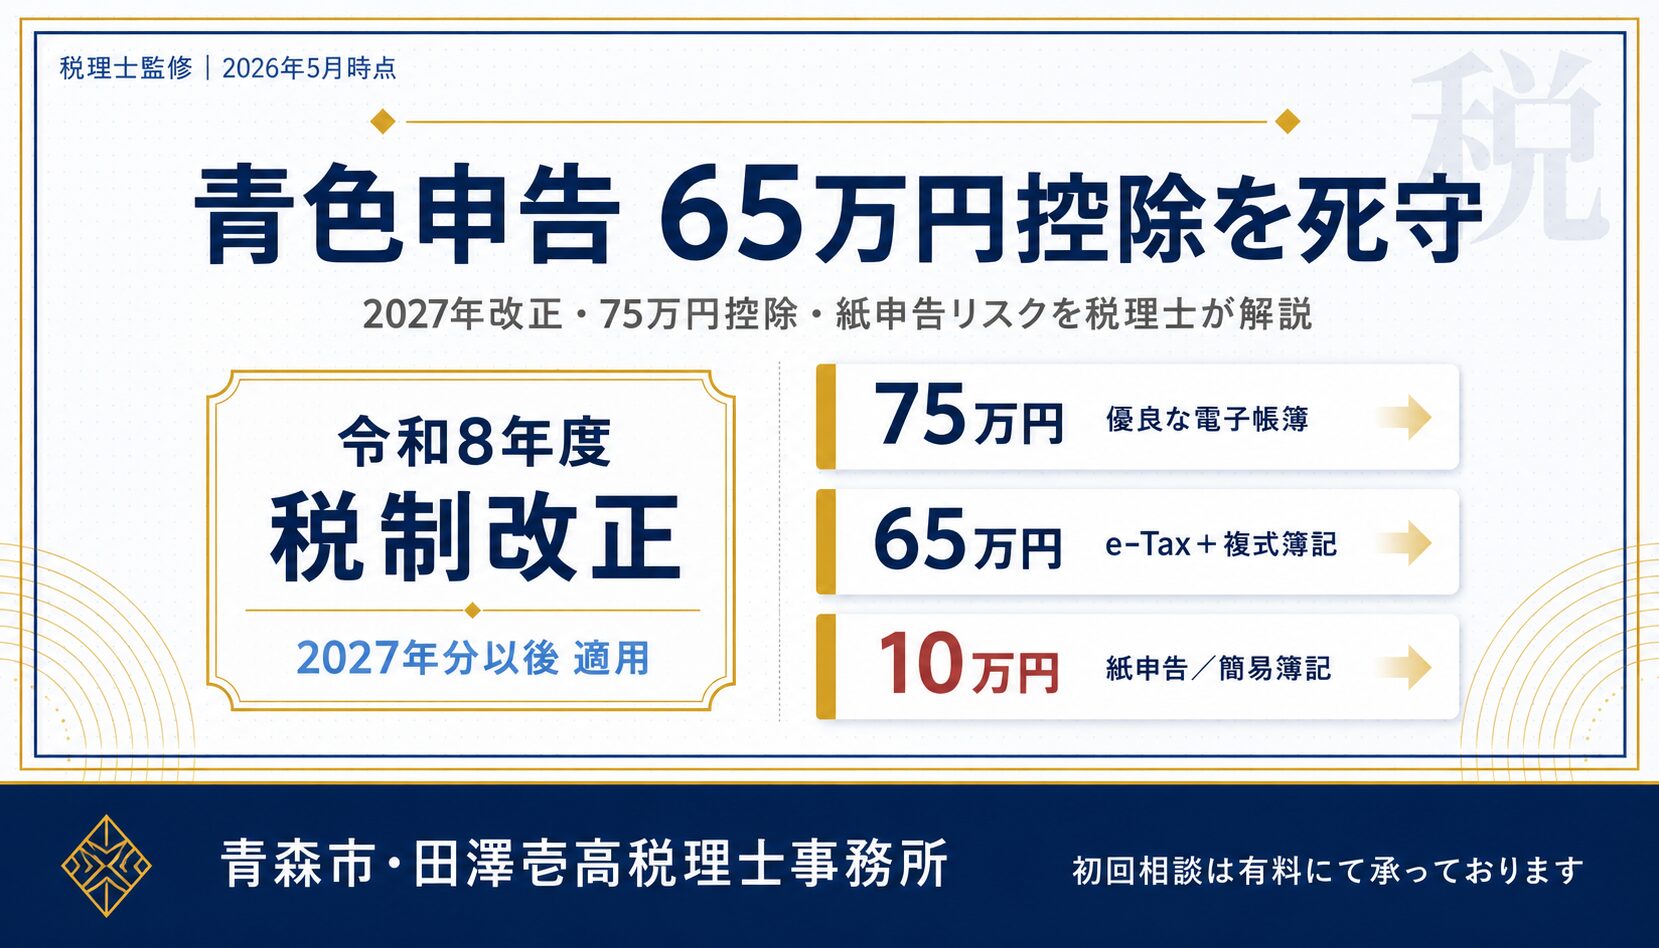
出典: 国税庁 タックスアンサーNo.2072「青色申告特別控除」
青色申告の承認を受けていても、期限を過ぎると控除額が10万円に下がります。期限内に出すこと自体が、控除の要件になっているためです。
無申告が見つかったら何年さかのぼる?5年と7年の違い
税務署が更正や決定をすることができる期間には、法律で期限が定められています。
国税通則法第70条により、更正や決定は、原則として法定申告期限から5年を経過した日以後においては、することができないとされています。ただし、偽りその他不正の行為によりその全部もしくは一部の税額を免れた国税などについては、7年を経過する日までとなります。
| 区分 | 期間 |
|---|---|
| 原則 | 5年 |
| 偽りその他不正の行為により税額を免れた場合など | 7年 |
「5年たてば払わなくてよい」ではない
この期間は、税務署が更正や決定をすることができる期間の話です。申告していない年分があれば、期間内であれば自分から期限後申告をすることができ、その場合は5%の無申告加算税で済む可能性があります。期間が過ぎるのを待つより、今から申告するほうが負担は予測しやすくなります。
出典: 国税通則法第70条(国税の更正、決定等の期間制限)、国税不服審判所「偽りその他不正の行為」公表裁決事例
何年分さかのぼって申告すべきかは、申告していない年分の所得の状況で変わります。複数年ある場合は、税理士に相談して順番を決めると進めやすくなります。
無申告を解消するときの進め方
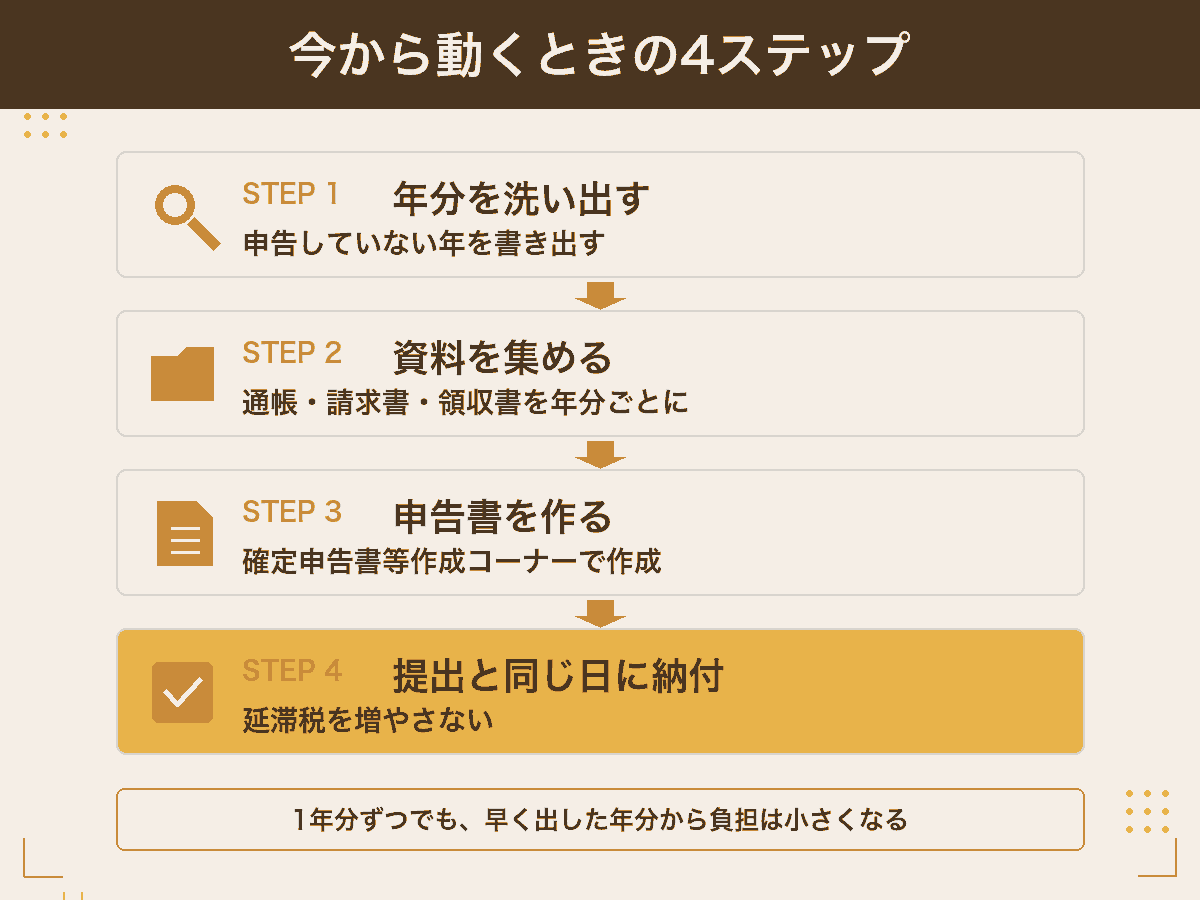
ここからは、実際に期限後申告をする場合の進め方です。
提出方法
作成したデータは、電子申告(e-Tax)で送信するか、印刷して税務署に郵送等で提出できます。提出先は所轄の税務署です。
すぐに全額を納められないとき
納付の資金が足りない場合でも、申告書の提出は先に済ませてください。申告しないままにしておくと、無申告加算税が5%で済む機会を失う可能性があります。納付については、税務署に相談できる制度があります。
出典: 国税庁 タックスアンサーNo.2024「確定申告を忘れたとき」
いちばん避けたいのは「全部そろってから出そう」として、調査の連絡が先に来てしまうことです。1年分ずつでも、早く出した年分から負担は小さくなります。
無申告を解消するための優先順位まとめ
確定申告を忘れて無申告になった場合、負担を小さくできるかどうかは、いつ自分から申告するかで決まります。
税務署から調査の事前通知が来る前に自主的に期限後申告をすれば、無申告加算税は5%で済みます。事前通知の後は10%から25%、調査を受けた後は15%から30%です。さらに、法定申告期限から1か月以内に自主的に申告し、税金を期限までに納付しているなど一定の要件を満たせば、無申告加算税はかかりません。
延滞税は、令和8年は年2.8%と年9.1%の2段階です。期限後申告の場合は申告書を提出した日が納期限になるので、提出と同じ日に納付を済ませれば、年9.1%の期間を生まずに済みます。
青色申告の方は、期限後申告では55万円・65万円の控除が受けられず、10万円の控除になる点も押さえておいてください。
申告していない年分がある場合は、まず年分を洗い出し、1年分ずつでも早く申告を進めることが、負担を抑えるいちばんの方法です。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
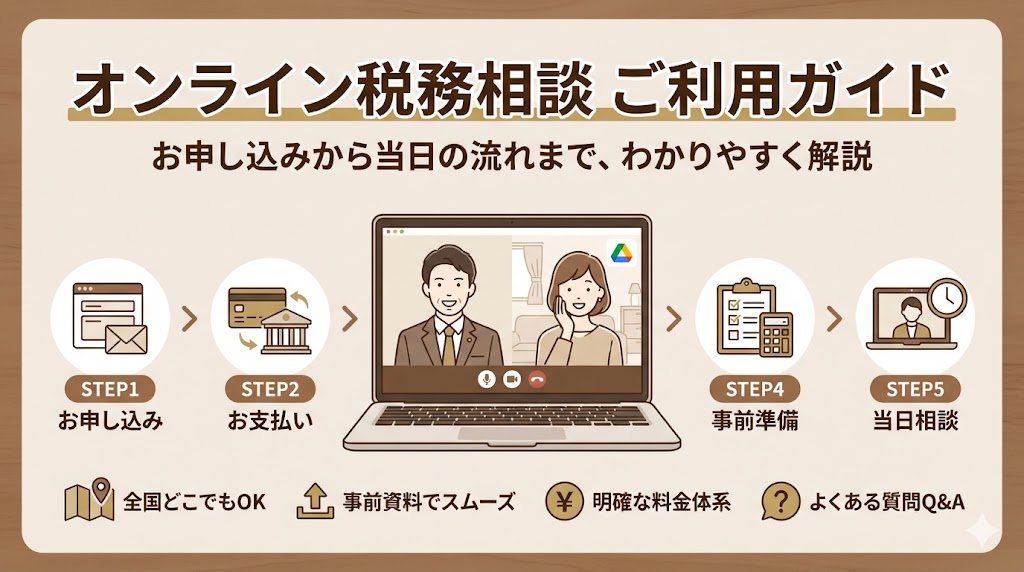
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

