
確定申告をしてみたら、思っていたより税金が多かった。消費税の納付が、資金繰りの厳しい時期と重なった。売上が落ちて、手元の資金では一度に払えない。税金が払えないとき、まずどうすればいいのか分からず、納付書を前に手が止まってしまう方は少なくありません。
いちばん避けたいのは、何もしないまま放置することです。放置すると延滞税が年9.1%の割合で増えていきます。一方で、税務署に相談して猶予の申請をすれば、分割で納付できるようになり、延滞税も大きく軽減されます。
この記事では、国税庁の資料をもとに、税金が払えないときに取れる3つの選択肢と、動く順番を整理します。
税金が払えないときの3つの選択肢|まず全体像
税金が期限までに払えないときに取れる選択肢は、大きく次の3つです。
| 選択肢 | 内容 | 主な要件・期限 |
|---|---|---|
| 申告だけは期限内に済ませる | 納付が遅れても、申告していれば無申告加算税はかからない | 申告期限まで |
| 換価の猶予を申請する | 一度に払うと事業や生活が続けられない場合に、分割で納付できるようにする | 納期限から6か月以内に申請 |
| 納税の猶予を申請する | 災害・病気・事業の休廃業・著しい損失などの事情がある場合に、分割で納付できるようにする | 事情があり、一度に払えないこと |
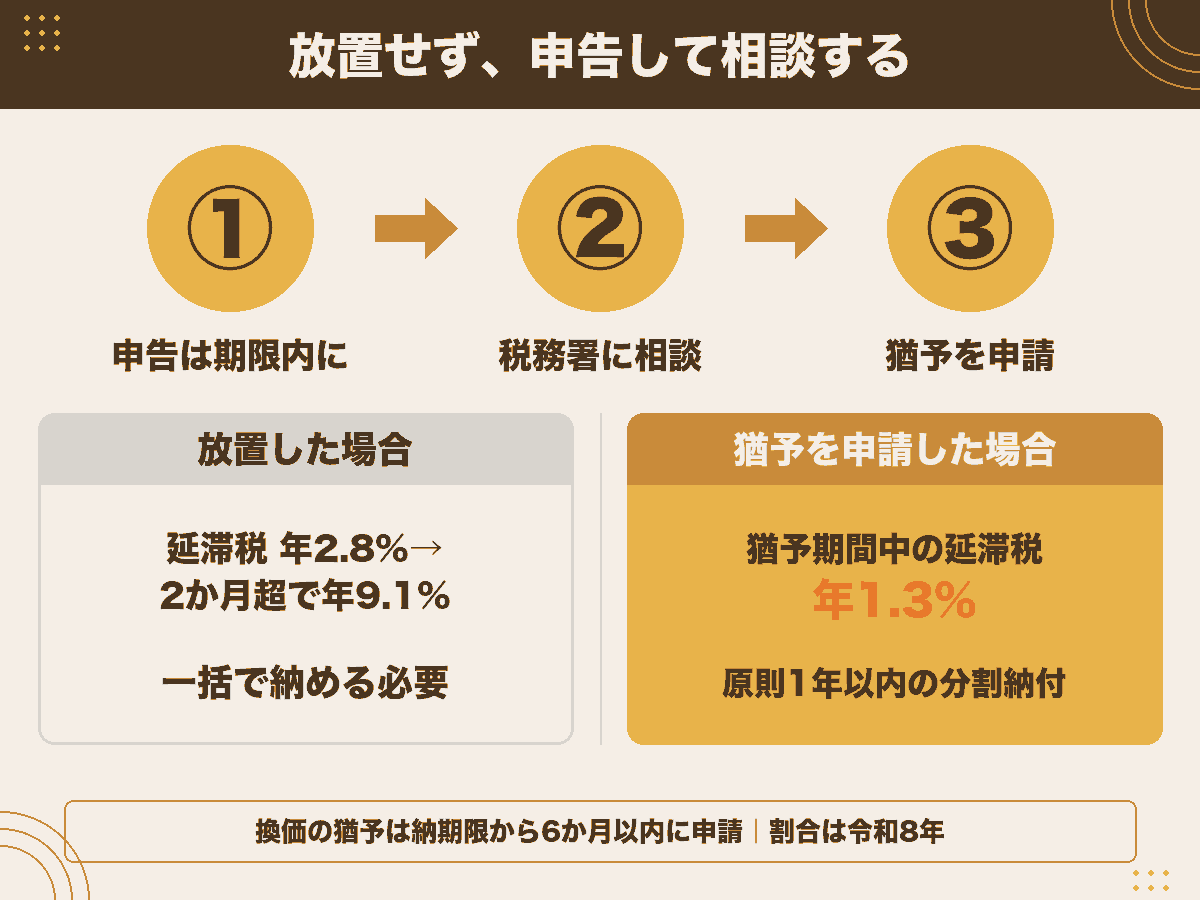
動く順番は、申告 → 税務署(徴収担当)への相談 → 猶予の申請です。放置すると延滞税が増え続けるので、払えないと分かった時点で動くことが大切です。
放置した場合と申請した場合の違い
| 項目 | 放置した場合 | 申請した場合 |
|---|---|---|
| 延滞税(令和8年) | 年2.8%、2か月を超えると年9.1% | 猶予期間中は年1.3%に軽減。納税の猶予では免除される場合もある |
| 納付の方法 | 一括で納める必要がある | 原則1年以内の分割納付 |
出典: 国税庁「国税の納税の猶予制度FAQ」(令和6年11月)
税金が払えないのは、珍しいことではありません。大事なのは、払えないと分かった時点で、黙っていないことです。
払えなくても申告は期限内に|無申告加算税を避ける
税金が払えないとき、「払えないなら申告しても仕方ない」と考えてしまう方がいます。これは逆です。
申告と納付は別のもの
申告は「いくら納めるかを税務署に知らせる手続き」、納付は「実際にお金を納めること」です。納付が間に合わなくても、申告は期限内に済ませておきます。
申告をしていれば、無申告加算税はかかりません。申告まで遅れると、納付の遅れにかかる延滞税に加えて、無申告加算税もかかることになります。
申告していないと猶予の相談もしにくい
猶予を申請するには、いくらの税金を、どのくらいの期間で納めるかを示す必要があります。その前提になるのが申告です。まず申告を済ませてから、納付について相談するという順番が基本です。
申告が遅れてしまった場合の加算税と期限後申告の進め方は、こちらの記事で解説しています。
-

-
確定申告を忘れたら?無申告加算税と延滞税を令和8年の割合で解説
確定申告の期限を過ぎてしまった。何年か申告していない。そういう状況で「今さら出したら何を言われるのか」と不安になって、そのまま手が止まっている方は少なくありません。 先にお伝えしたいのは、無申告はいつ ...
「払えないから申告もしない」は、いちばん負担が大きくなる選び方です。申告だけは期限内に済ませてください。
換価の猶予|納期限から6か月以内の申請で分割納付
税金が払えないときに、最も多く使われるのが「換価の猶予」です。国税徴収法第151条の2に定められています。
換価の猶予を受けられる要件
国税庁の説明では、次の要件をいずれも満たす場合に、換価の猶予を受けることができます。
「一時に納付することが困難」とは、手元資金から当面の資金繰りに必要な額を差し引いた金額が、納めるべき税額に満たない場合をいいます。なお、損益が黒字であっても、要件を満たせば猶予を受けられます。
原則1年以内の分割納付
猶予を受けられる期間は、原則として1年以内で、申請者の財産や収支の状況に応じて、最も早く国税を完納できる期間とされています。猶予を受けたあとは、通知書に記載された分割納付金額を、それぞれの分割納付の日までに納めていきます。
やむを得ない理由で猶予期間内に納付ができない場合は、猶予期間を延長できることもあります。
申請は早いほうが延滞税は少ない
換価の猶予の申請期限は、納期限から6か月以内です。ただし、延滞税は納期限の翌日から発生します。国税庁の説明では、納期限を過ぎて申請すると、納期限の翌日から申請日の前日までの間は延滞税が軽減されないとされています。
つまり、6か月以内なら同じではなく、早く申請するほど延滞税の負担は小さくなります。納期限までに払えないと分かっている場合は、納期限前に申請することもできます。
出典: 国税庁「国税の納税の猶予制度FAQ」(令和6年11月) / 国税庁「G-9 換価の猶予の申請手続」
「6か月あるから大丈夫」と考えると、その間の延滞税は軽減されません。払えないと分かった時点で申請するのがいちばん有利です。
納税の猶予|災害・病気・事業の休廃業などの事情がある場合
もう一つの制度が「納税の猶予」です。国税通則法第46条に定められています。
納税の猶予を受けられるケース
国税庁の説明では、次のようなケースに該当し、それによって一時に納付することができない場合に、申請により納税の猶予を受けることができます。
他に滞納があっても申請できる
換価の猶予は、猶予を受けようとする国税以外に滞納がある場合には、猶予が認められないことがあります。一方、納税の猶予は、猶予を受けようとする国税以外に滞納している国税があっても、猶予を受けることができます。
延滞税が免除される場合もある
納税の猶予では、猶予期間中の延滞税が免除または軽減されます。災害や病気などの事情がある場合は、まず納税の猶予に当てはまらないかを確認してください。
出典: 国税庁「国税の納税の猶予制度FAQ」(令和6年11月)
病気や災害で事業が止まった場合は、換価の猶予ではなく納税の猶予を検討します。どちらに当たるか迷ったら、税務署の徴収担当に事情をそのまま伝えて相談してください。
猶予期間中の延滞税は軽減される|令和8年は年1.3%
猶予を受けると、延滞税の負担が大きく変わります。
令和8年の延滞税の割合
| 区分 | 令和8年の割合 |
|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% |
| 納期限の翌日から2か月を経過した日以後 | 年9.1% |
| 猶予期間中(軽減後の割合) | 年1.3% |
猶予期間中の割合は、平均貸付割合(令和8年は年0.8%)に年0.5%を加算した割合です。放置して2か月を超えた場合の年9.1%と比べると、大きな差があります。
申請日から軽減される
国税庁の説明では、猶予が許可された日にかかわらず、申請日から延滞税が軽減・免除されます。審査に時間がかかっても、申請した日以降の分は軽減の対象になります。
猶予は免除ではない
猶予は、期限後に分割して納付できるようにする制度で、税金そのものが免除されるわけではありません。猶予を受けたあとも、分割納付の約束どおりに納めていく必要があります。
出典: 国税庁 タックスアンサーNo.9205「延滞税について」 / 総務省「加算金、延滞金、還付加算金」 / 国税庁「国税の納税の猶予制度FAQ」(令和6年11月)
年9.1%と年1.3%の差は、金額が大きいほど効いてきます。猶予の申請は、延滞税を減らすための正式な手続きです。
担保と申請に必要な書類
猶予を受けるには、原則として担保の提供が必要です。ただし、担保が不要な場合もあります。
担保が不要な3つの場合
次のいずれかに該当する場合は、担保を提供する必要はありません。
申請に必要な書類
換価の猶予の申請には、猶予申請書のほか、猶予を受けようとする金額によって次の書類が必要です。
| 猶予を受けようとする金額 | 申請書とあわせて提出する書類 |
|---|---|
| 100万円以下 | 財産収支状況書 |
| 100万円を超える | 財産目録、収支の明細書 |
審査では、元帳や売上帳などの収支の分かる書類、手元資金の分かる現金出納帳や預金通帳の提示を求められることがあります。日ごろから帳簿を整えておくと、申請もスムーズです。
e-Taxや郵送でも申請できる
猶予申請書は、e-Taxまたは郵送で提出できます。税務署で相談してから提出したい場合は、事前に電話で相談日時を連絡しておきます。税理士による代理申請も可能です。
出典: 国税庁「国税の納税の猶予制度FAQ」(令和6年11月)
書類の準備に時間がかかって申請が遅れるのはもったいないです。まずは税務署の徴収担当に電話して、必要なものを確認するところから始めてください。
住民税・国保税などの地方税は別に相談する
ここまでの話は、所得税・法人税・消費税など、税務署に納める国税の制度です。
地方税は都道府県・市区町村に相談
住民税、固定資産税、自動車税、国民健康保険税などの地方税は、都道府県や市区町村の担当窓口に相談します。地方税にも猶予の制度がありますが、申請期限などが国税と異なる場合があります。たとえば東京都の換価の猶予の申請期限は、納期限から3か月以内とされています。
社会保険料も窓口が別
厚生年金保険料などの社会保険料は日本年金機構に、労働保険料は都道府県労働局に相談します。国税と地方税、社会保険料をまとめて払えない場合は、それぞれの窓口に並行して相談することになります。
なお、地方税や社会保険料で猶予の申請をした場合、その申請書や財産収支状況書などの写しを添付することで、国税の猶予申請で一部の記載や書類の添付が省略できます。
出典: 国税庁「国税の納税の猶予制度FAQ」(令和6年11月) / 東京都主税局「猶予の申請の手引(換価の猶予)」
相続税が払えない場合の延納・物納については、こちらの記事で解説しています。
-

-
相続税が払えないときの対処法|延納・物納・売却で乗り切る進め方を税理士が解説
相続税が払えないときの進め方を税理士が解説。現金一括→延納→物納→売却の順に検討する考え方、延納・物納の要件とデメリット、資金がない時の選択肢を国税庁の一次情報にもとづき整理します。
住民税や国保税は、お住まいの自治体によって手続きが違います。納付書に記載されている担当課に、早めに電話してみてください。
税金が払えないときに確認することまとめ
税金が払えないとき、いちばん不利なのは何もしないで放置することです。延滞税は、納期限の翌日から2か月を過ぎると年9.1%の割合で増えていきます。
まず、申告は期限内に済ませます。申告していれば無申告加算税はかかりません。そのうえで、税務署の徴収担当に相談し、猶予を申請します。一度に払うと事業や生活が続けられない場合は換価の猶予(納期限から6か月以内に申請)、災害・病気・休廃業・著しい損失などの事情がある場合は納税の猶予を検討します。猶予が認められると、原則1年以内の分割納付ができ、猶予期間中の延滞税は年1.3%(令和8年)に軽減されます。
換価の猶予は、納期限を過ぎてから申請すると、その間の延滞税は軽減されません。払えないと分かった時点で動くことが、負担を小さくするいちばんの方法です。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
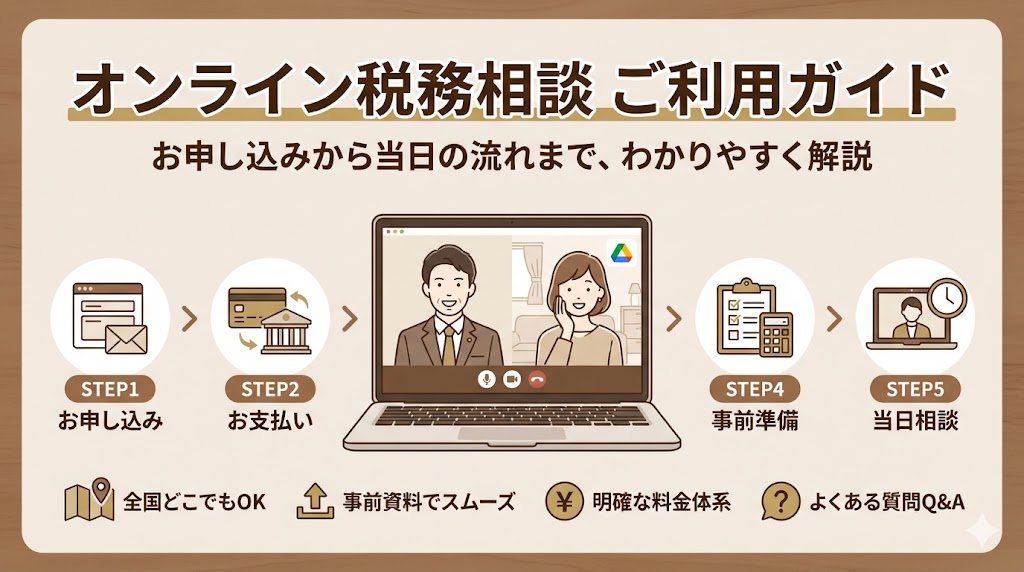
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

