
親が亡くなった直後は、葬儀の準備や役所への届出、親族への連絡に追われます。その中で「早く片付けなければ」と、預金を引き出したり、遺品を整理したり、名義変更を進めたりしたくなるものです。
ただ、亡くなった直後に良かれと思って動いたことが、あとから取り返しのつかない結果になることがあります。代表的なのが、相続放棄ができなくなることです。親に借金があったと後で分かっても、先に財産を処分していると、放棄という選択肢がなくなってしまう場合があります。
この記事では、民法と国税庁の資料をもとに、親が亡くなった直後にやってはいけない5つの行動と、その代わりにやるべきことを整理します。大切なのは「早く片付ける」ことより「全体を把握してから動く」ことです。
親が亡くなった直後にやってはいけない5つ|まず全体像
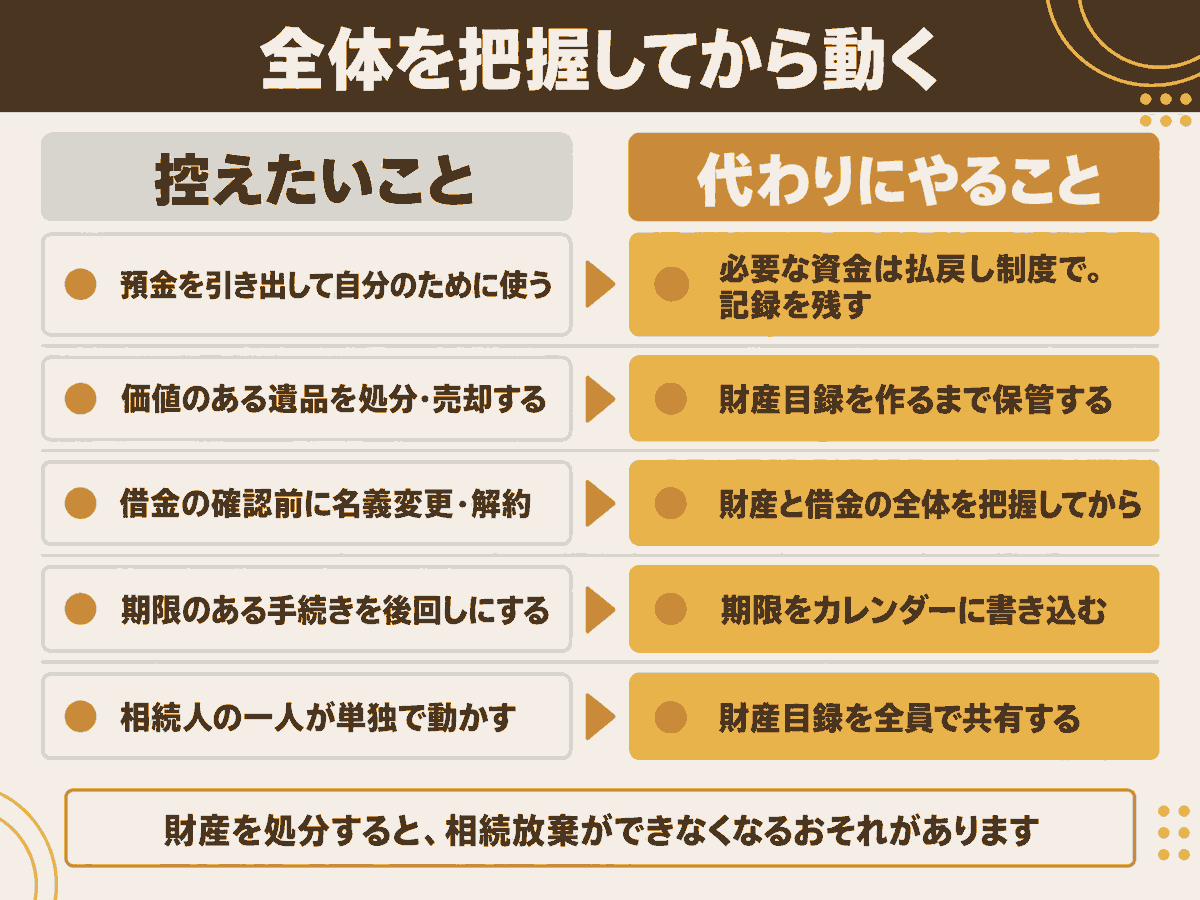
まず、5つの行動と、その代わりにやるべきことを一覧にします。
| やってはいけないこと | 代わりにやること |
|---|---|
| 預金を引き出して自分のために使う | 処分にあたると単純承認とみなされるおそれがある。必要な資金は払戻し制度を使い、記録と使い道を残す |
| 価値のある遺品を処分・売却する | 財産目録を作るまで保管する |
| 借金の確認前に名義変更・解約を進める | 財産と債務の全体を把握してから。相続放棄・限定承認は原則3か月以内 |
| 期限のある手続きを後回しにする | 準確定申告は4か月以内、相続税の申告・納付は10か月以内。遺言書の確認と相続人の確定を先に |
| 相続人の一人が単独で財産を動かす | 相続人全員で財産目録を共有してから遺産分割協議へ |
5つに共通しているのは、財産と借金の全体が分からないうちに、財産を動かしてしまうことです。このあと、それぞれの理由を順に説明します。
亡くなった直後は、気持ちの整理がつかないまま手続きに追われます。焦って動くより、まず「何があるか」を書き出すところから始めてください。
預金を引き出して使うと相続放棄できなくなるおそれ|単純承認
相続には、財産も借金もすべて引き継ぐ「単純承認」、プラスの財産の範囲で借金を引き継ぐ「限定承認」、何も引き継がない「相続放棄」の3つの選択肢があります。
財産を処分すると単純承認とみなされる
民法第921条は、相続人が相続財産の全部または一部を処分したときは、単純承認をしたものとみなすと定めています。ただし、保存行為や、一定の短期間の賃貸をすることは除かれます。
単純承認をしたとみなされると、そのあとで相続放棄や限定承認を選ぶことはできません。親の預金を引き出して自分の生活費に使う、親の車を売る、といった行為は「処分」にあたるおそれがあります。
借金があとから分かることもある
親に借金があるかどうかは、亡くなった直後には分からないことがあります。郵便物で督促状が届いたり、通帳の引き落としで分かったりするのは、しばらく経ってからというケースも珍しくありません。
その時点で財産をすでに処分していると、借金も含めて引き継ぐしかなくなる場合があります。借金の有無が分かるまでは、相続財産には手を付けないのが基本です。
出典: 民法第921条(法定単純承認)
「少しくらいなら」と思って使ったお金が、相続放棄の妨げになることがあります。判断に迷う支出は、使う前に専門家に相談してください。
葬儀費用などは預貯金の払戻し制度で|1金融機関150万円まで
とはいえ、葬儀費用や当面の生活費など、すぐにお金が必要になることはあります。親の口座は、金融機関が死亡を知ると原則として引き出せなくなります。
遺産分割前でも一定額を払い戻せる
そこで設けられているのが、遺産分割前の預貯金の払戻し制度です。民法第909条の2により、各相続人は、預貯金のうち相続開始時の残高の3分の1に自分の法定相続分を掛けた額までは、単独で払い戻しを受けることができます。
ただし、1つの金融機関から払い戻せる金額には上限があり、法務省令で150万円と定められています。
| 項目 | 内容 |
|---|---|
| 払い戻せる額 | 相続開始時の預貯金残高 × 3分の1 × 払戻しを受ける相続人の法定相続分 |
| 上限 | 1つの金融機関ごとに150万円 |
| 払い戻した分の扱い | その相続人が遺産の一部分割によって取得したものとみなされる |
計算例(仮定)
亡くなった親の預金がA銀行に600万円あり、相続人が子2人(法定相続分は各2分の1)だったと仮定します。子の1人が払い戻せるのは、600万円×3分の1×2分の1=100万円です。150万円の上限の範囲内なので、100万円まで払い戻しを受けられます。
記録と使い道を残しておく
払い戻した分は、その相続人が遺産の一部を先に受け取ったものとして扱われ、あとの遺産分割で調整されます。何にいくら使ったかを、領収書とあわせて記録しておくことが大切です。
相続放棄を検討している場合は、払戻しを受ける前に専門家に相談してください。払い戻した預金をどう使うかによっては、相続放棄に影響することがあるためです。
出典: 民法第909条の2(遺産の分割前における預貯金債権の行使) / 民法第909条の2に規定する法務省令で定める額を定める省令(平成30年法務省令第29号)
払戻しを受けたら、葬儀社の請求書や領収書は1つの封筒にまとめておくと、あとで相続人どうしで説明するときに困りません。
遺品の処分・名義変更は財産と借金の全体を把握してから
遺品の整理や、口座・契約の名義変更も、急ぎたくなる手続きです。
価値のある遺品は財産目録を作るまで保管する
貴金属、骨董品、車など、価値のある遺品を処分したり売却したりすると、相続財産の処分にあたるおそれがあります。また、遺品に財産的な価値があれば、相続税の計算や遺産分割の対象にもなります。財産目録を作り終えるまでは、保管しておくのが安全です。
借金を確認する前に名義変更・解約を進めない
不動産や預金、株式などの名義変更や解約は、財産と借金の全体を把握してから進めます。借金の存在があとから分かったときに、相続放棄という選択肢を残しておくためです。
相続放棄の前には相続財産の調査ができる
民法第915条は、相続人は、相続の承認または放棄をする前に、相続財産の調査をすることができると定めています。通帳、郵便物、借入の契約書、固定資産税の通知などを集め、プラスの財産とマイナスの財産を書き出していきます。
出典: 民法第915条(相続の承認又は放棄をすべき期間)
-

-
相続財産になるもの・ならないもの一覧|相続税の対象をわかりやすく解説
相続というと、預貯金や不動産を思い浮かべる方が多いかもしれません。しかし実際には、相続税の対象になるものはそれだけではありません。 たとえば、生命保険金や死亡退職金は、亡くなった方が直接持っていた財産 ...
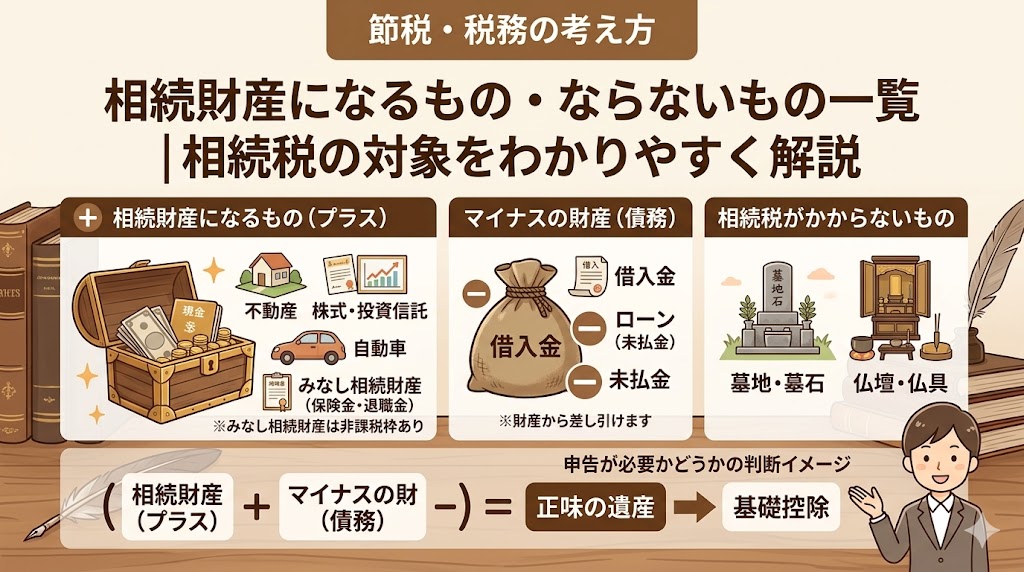
財産目録は、立派な書式でなくて構いません。「何が・どこに・いくらくらい」を、プラスとマイナスに分けて一覧にするだけで、次に何をすべきかが見えてきます。
相続放棄は3か月、準確定申告は4か月、相続税は10か月
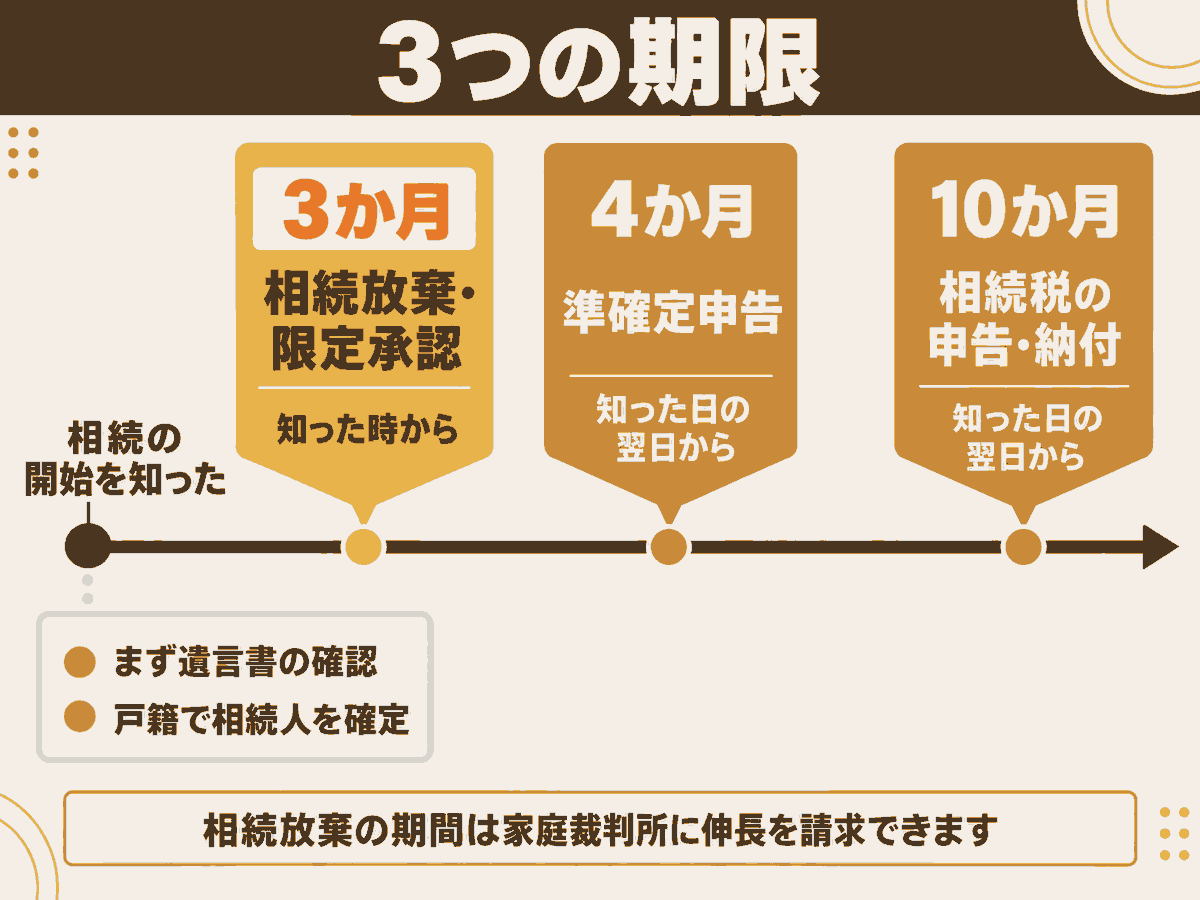
親が亡くなったあとの手続きには、法律で期限が決まっているものがあります。
| 手続き | 期限 | 起算点 |
|---|---|---|
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続の開始があったことを知った時から |
| 準確定申告(亡くなった人の所得税の申告) | 4か月以内 | 相続の開始があったことを知った日の翌日から |
| 相続税の申告・納付 | 10か月以内 | 相続の開始があったことを知った日の翌日から |
相続放棄の期限は「知った時から」3か月
民法第915条は、相続人は、自己のために相続の開始があったことを知った時から3か月以内に、相続について単純もしくは限定の承認または放棄をしなければならないと定めています。この期間内に何もしなかった場合も、単純承認をしたものとみなされます(民法第921条)。
調査に時間がかかって3か月では判断できない場合は、利害関係人などの請求によって、家庭裁判所で期間を伸ばしてもらうことができます(民法第915条ただし書)。期限が迫っているときは、何もせずに過ぎるのを待つのではなく、伸長の手続きを検討してください。
準確定申告と相続税は「知った日の翌日から」
準確定申告は、相続人が、1月1日から死亡した日までに確定した所得金額および税額を計算して、相続の開始があったことを知った日の翌日から4か月以内に申告と納税をするものです。
相続税の申告書の提出期限は、相続の開始があったことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月目の日です。申告期限の日が土日・祝日などに当たるときは、その翌日が期限になります。
遺言書の確認と相続人の確定を先に
期限に間に合わせるためにも、最初に遺言書の有無を確認し、戸籍を集めて相続人を確定させておきます。相続人が誰かが決まらないと、相続放棄の判断も遺産分割協議も始められません。
出典: 民法第915条 / 国税庁 タックスアンサーNo.2022「納税者が死亡したときの確定申告(準確定申告)」 / 国税庁「相続税の申告要否判定コーナー|相続税の申告期限」
-
-
相続放棄とは|期限・必要書類・手続きをわかりやすく解説
相続では、預貯金や不動産などの財産だけでなく、借入金や未払金などの負債も引き継ぐ可能性があります。 そのため、財産より借金の方が多い場合などに検討されるのが相続放棄です。 ただし、相続放棄はいつでもで ...
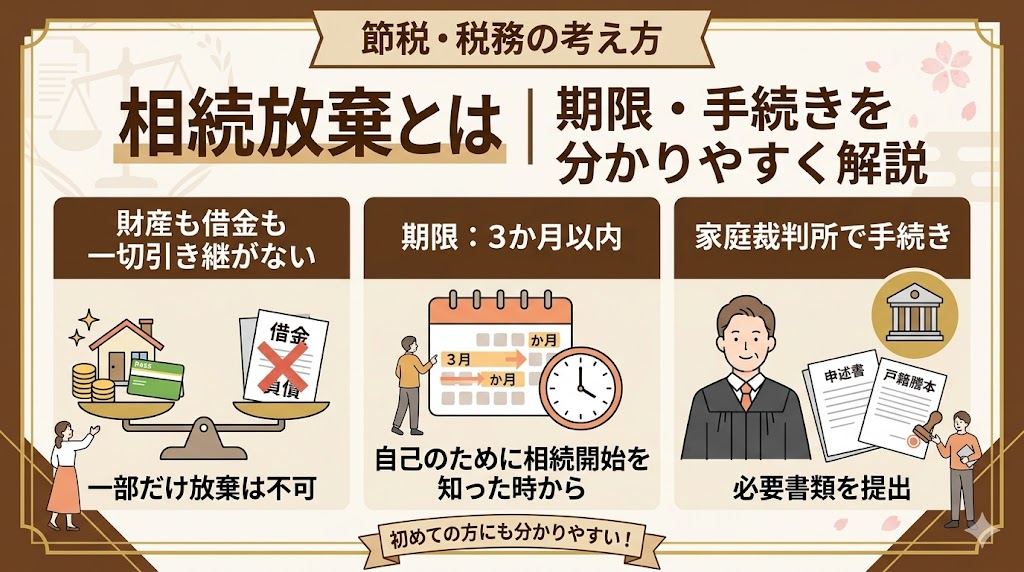
3か月はあっという間です。葬儀や四十九日の準備と重なる時期なので、カレンダーに期限を書き込んでおくことをおすすめします。
相続人の一人が単独で財産を動かさない|財産目録を全員で共有
相続人が複数いる場合、亡くなった親の財産は、遺産分割が終わるまで相続人全員のものです。
一人が先に動くとトラブルのもとになる
親と同居していた子が、他の兄弟に相談せずに預金を引き出したり、遺品を処分したりすると、あとで「何に使ったのか」「勝手に処分した」という争いになりがちです。
財産目録を全員で共有してから遺産分割協議へ
財産と借金を書き出した財産目録を相続人全員で共有し、そのうえで遺産分割協議に進むのが基本の流れです。払戻し制度を使った場合も、払い戻した額と使い道を全員に伝えておきます。
限定承認は相続人全員で行う
借金があるかもしれないがプラスの財産もありそうな場合の選択肢である限定承認は、相続人が複数いるときは、全員が共同して行う必要があります(民法第923条)。一人の判断では選べないので、この点でも早めに全員で情報を共有しておくことが大切です。
出典: 民法第923条(共同相続人の限定承認)
-

-
相続税申告 青森【2026年版】|流れ・期限・必要書類を税理士が解説
青森で相続税申告が必要か迷う方へ。青森市の税理士が、10ヶ月の期限から逆算する8ステップ、必要書類、青森税務署の窓口、料金の目安、よくある質問を1ページに整理。まずは申告の要否から確認できます。【2026年版】
相続の話し合いは、最初の情報共有でつまずくと長引きます。「全員に同じ情報を出す」ことを最初のルールにしておくと、その後がずっと楽になります。
親が亡くなった直後の優先順位まとめ
親が亡くなった直後は、「早く片付ける」ことより「全体を把握してから動く」ことが大切です。
預金を引き出して自分のために使ったり、価値のある遺品を処分したりすると、相続財産の処分として単純承認とみなされ、あとから相続放棄ができなくなるおそれがあります。葬儀費用などで資金が必要な場合は、遺産分割前の払戻し制度(1金融機関150万円まで)を使い、記録と使い道を残しておきます。
期限は、相続放棄・限定承認が知った時から3か月以内、準確定申告が知った日の翌日から4か月以内、相続税の申告・納付が10か月以内です。最初に遺言書の確認と相続人の確定を済ませ、財産と借金を書き出した財産目録を相続人全員で共有してから、遺産分割協議に進んでください。
亡くなった方に事業所得などがあった場合は、準確定申告の準備も早めに始めます。
-
-
準確定申告とは?期限・必要書類・手続きを税理士がわかりやすく解説
準確定申告とは、亡くなった方の所得税を相続人が代わりに申告する手続きのことです。 通常の確定申告とは異なり、相続開始(死亡)の翌日から4か月以内という短い期限があるため、早めに手続きを進める必要があり ...
相続税や贈与税はケースによって大きく変わります。ご自身で判断が難しい場合は、早めに専門家へご相談ください。
青森市で相続税・贈与税のご相談をご希望の方は、当事務所のサービス内容・料金をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで相続税・贈与税のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-
-
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。相続放棄の手続きは家庭裁判所で行います。

