
ふるさと納税の上限額のシミュレーションをしてみたけれど、個人事業主の自分にはしっくりこない。そう感じたことはありませんか。
ふるさと納税の控除の仕組み自体は、会社員も個人事業主も同じです。違うのは、上限額が決まるタイミングと手続きの方法です。個人事業主は事業所得で上限が決まるため、年末まで上限が確定しません。また、確定申告をするので、会社員がよく使うワンストップ特例は使えません。
この記事では、総務省・国税庁の公表資料と自治体の案内をもとに、個人事業主がふるさと納税をするときに押さえておきたい点を整理します。
個人事業主のふるさと納税は何が違う?会社員との3つの違い
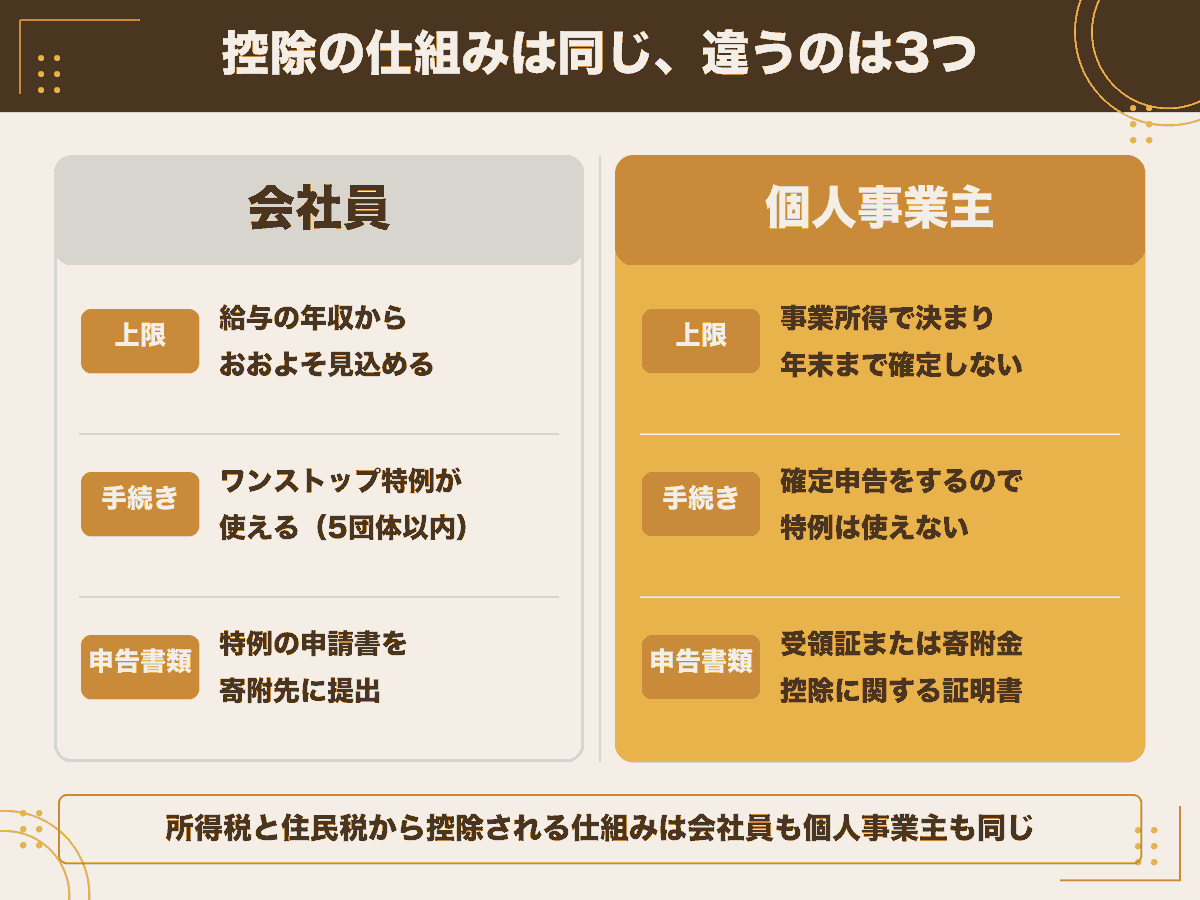
ふるさと納税は、自分の選んだ自治体に寄附をした場合に、寄附額のうち2,000円を超える部分について、所得税と住民税から原則として全額が控除される制度です。この仕組みは、会社員でも個人事業主でも同じです。
違いが出るのは、次の3点です。
| 項目 | 会社員の場合 | 個人事業主の場合 |
|---|---|---|
| 上限の決まり方 | 給与の年収から、おおよそ見込める | 事業所得(売上−経費−青色申告特別控除)で決まり、年末まで確定しない |
| 控除の手続き | 確定申告が不要なら、ワンストップ特例が使える(寄附先5団体以内) | 確定申告をするため、ワンストップ特例は使えない |
| 申告に使う書類 | ワンストップ特例なら申請書を寄附先に提出 | 確定申告書に、寄附金の受領証または「寄附金控除に関する証明書」を添付 |
このあと、それぞれの違いを順に見ていきます。
出典: 総務省「ふるさと納税の概要」
控除の計算式は会社員と同じです。違うのは「いつ上限が分かるか」と「どう申告するか」の2つだけ、と考えると整理しやすくなります。
個人事業主のふるさと納税の上限は住民税所得割額の20%で決まる
ふるさと納税の控除は、次の3つに分かれます。
| 控除の種類 | 控除額の計算 | 上限 |
|---|---|---|
| 所得税の寄附金控除 | (寄附金額−2,000円)を所得から控除 | 寄附金額が総所得金額等の40% |
| 住民税の基本分 | (寄附金額−2,000円)×10% | 寄附金額が総所得金額等の30% |
| 住民税の特例分 | (寄附金額−2,000円)×(90%−所得税の税率×1.021) | 控除額が住民税所得割額の20% |
このうち、上限を決めているのは3つ目の住民税の特例分です。特例分の控除額が住民税所得割額の2割を超える場合は、住民税所得割額の20%が特例分の控除額になります。この範囲に収まるように寄附すれば、2,000円を超える部分が原則として全額控除されます。
上限の目安を求める計算式
自治体が公表している上限の目安の計算式は、次のとおりです。
上限の目安 = 個人住民税所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
1.021は、所得税に上乗せされる復興特別所得税(2.1%)を反映したものです。所得税率ごとに整理すると、次のようになります。
| 所得税の課税所得金額 | 所得税率 | 上限の目安を求める計算式 |
|---|---|---|
| 1,000円から1,949,000円 | 5% | 個人住民税所得割額×23.558%+2,000円 |
| 1,950,000円から3,299,000円 | 10% | 個人住民税所得割額×25.065%+2,000円 |
| 3,300,000円から6,949,000円 | 20% | 個人住民税所得割額×28.743%+2,000円 |
計算例(仮定)|住民税所得割額30万円・所得税率10%の場合
住民税所得割額が30万円、所得税率が10%と仮定すると、30万円×25.065%+2,000円=77,195円となり、上限の目安は約7.7万円です。
あくまで目安です。住宅ローン控除などの税額控除がある場合は、その分を考慮する必要があります。
出典: 総務省「ふるさと納税のしくみ|税金の控除について」 / 八潮市「『ふるさと納税』制度による個人住民税の寄附金控除」
上限の計算は「住民税所得割額」が出発点です。個人事業主の場合、ここが事業の利益で大きく動くので、次の見出しの「見込み方」が大事になります。
個人事業主の上限が年末まで確定しない理由と見込み方
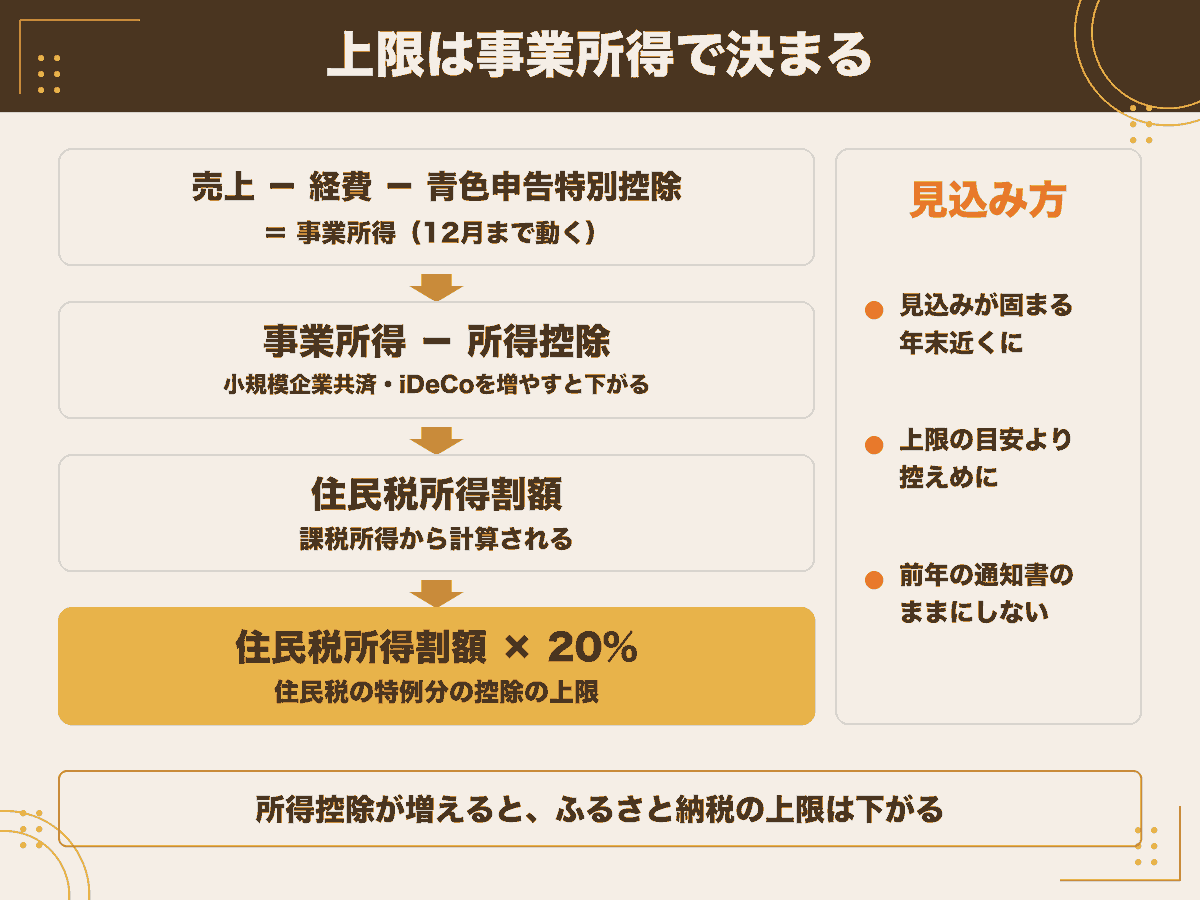
会社員の場合、給与の年収はある程度早い時期から見込めるので、上限の目安も立てやすくなります。個人事業主はそうはいきません。
事業所得が確定するのは年末
住民税所得割額は、その年の所得をもとに計算されます。個人事業主の所得は、事業所得(売上から経費を差し引き、青色申告特別控除を差し引いた金額)が中心です。売上も経費も12月まで動くので、所得が確定するのは年末、正確な金額が分かるのは決算を締めてからです。
つまり、上限の前提になる所得割額が、年末まで確定しません。前年の住民税の決定通知書の所得割額は前年の所得をもとにしているので、今年の利益が前年と大きく違う場合は、そのまま使うとずれが出ます。
所得控除が増えると上限は下がる
もうひとつ見落としやすいのが、所得控除の影響です。小規模企業共済の掛金やiDeCoの掛金は所得控除の対象になり、課税所得が下がります。課税所得が下がれば住民税所得割額も下がるので、ふるさと納税の上限も下がります。
年末に小規模企業共済の掛金を増やしたり、iDeCoの掛金を見直したりする場合は、その分を差し引いてから上限を見込む必要があります。
-

-
【2026年版】個人事業主のiDeCo出口戦略|小規模企業共済との併用・受け取り方で損しない完全ガイド
個人事業主のiDeCo出口戦略を税理士が解説。退職所得控除の計算、小規模企業共済との併用・受け取り順、2026年の改正点まで整理し、一時金・年金で損しない受け取り方を具体的にまとめます。
見込みが固まる時期に、控えめな金額で
上限を超えて寄附した分は控除されず、自己負担が増えます。個人事業主の場合は、利益の見込みがある程度固まる年末近くに、上限の目安より控えめな金額で寄附する、という進め方がひとつの選択肢です。
寄附金控除は、寄附金を支払った年の所得から控除されます。12月31日までに支払った分がその年分の対象になります。
出典: 総務省「ふるさと納税のしくみ|税金の控除について」 / 国税庁 タックスアンサーNo.1150「一定の寄附金を支払ったとき(寄附金控除)」
利益が前年より大きく増えた年ほど、前年の通知書をもとに計算すると上限を低く見積もり、逆に減った年は高く見積もってしまいます。今年の見込みで計算し直すのが安全です。
個人事業主はふるさと納税のワンストップ特例が使えない
会社員がよく使う「ふるさと納税ワンストップ特例制度」は、個人事業主は使えません。
総務省の説明では、控除を受けるためには、原則として、ふるさと納税を行った翌年に確定申告を行う必要があります。そのうえで、確定申告の不要な給与所得者等は、ふるさと納税先の自治体数が5団体以内である場合に限り、各自治体に申請することで確定申告が不要になる「ふるさと納税ワンストップ特例制度」が使えるとされています。
確定申告をする人は対象外
個人事業主は、事業所得について確定申告をします。ワンストップ特例はそもそも「確定申告の不要な」人のための制度なので、対象になりません。寄附先の自治体にワンストップ特例の申請書を出していても、確定申告をする場合は、ふるさと納税の寄附金控除も確定申告書に含めて申告します。
ワンストップ特例との違いは控除の受け方だけ
ワンストップ特例を使った場合は、所得税からの控除は行われず、その分も含めた控除額が翌年度の住民税から控除されます。確定申告をした場合は、所得税からの控除と住民税からの控除に分かれます。控除の総額の考え方は同じなので、確定申告をするから損をする、ということはありません。
出典: 総務省「ふるさと納税の概要」
個人事業主の方からは「ワンストップの申請書も出したほうがいいですか」とよく聞かれます。確定申告をするなら不要です。申告書のほうに寄附をすべて記載してください。
個人事業主のふるさと納税の確定申告|受領証と証明書
確定申告で寄附金控除を受けるには、確定申告書に寄附金控除に関する事項を記載し、寄附を受けた団体から交付を受けた寄附金の受領証(領収書)を添付するか、確定申告書を提出する際に提示します。
令和3年分からは「寄附金控除に関する証明書」も使える
寄附先が多いと、寄附ごとの受領証を集めるのは手間がかかります。国税庁の案内では、令和3年分以後の確定申告において、ふるさと納税の場合は、寄附ごとの「寄附金の受領書」に代えて、特定事業者が発行する年間寄附額を記載した「寄附金控除に関する証明書」を添付することができるとされています。
特定事業者とは、自治体と寄附の仲介に関する契約を結んでいる事業者のうち、国税庁長官が指定した者です。ふるさと納税サイトの一部がこれにあたります。
電子データでも受け取れる
特定事業者は、寄附金控除に関する証明書の電子データを、マイナポータル連携や運営するポータルサイトからのダウンロードで提供しています。e-Taxで確定申告をする場合は、このデータを使うと寄附の入力の手間が減ります。
なお、複数のふるさと納税サイトを使っている場合は、サイトごとに証明書を入手する必要があります。特定事業者に該当しないサイトで寄附した分は、従来どおり自治体が発行する受領証を使います。
出典: 国税庁「ふるさと納税に係る寄附金控除に関する証明書等について」 / 国税庁 タックスアンサーNo.1150「一定の寄附金を支払ったとき(寄附金控除)」
受領証は寄附した直後に届くので、決算資料と一緒の封筒やフォルダにまとめておくと、申告のときに探さずに済みます。
2026年10月からのふるさと納税の見直しと個人事業主への影響
ふるさと納税は、2026年10月から自治体側の指定基準が見直されています。
令和8年度の地方税法の改正等により、自治体が受け取った寄附金の合計額から募集に要する費用を差し引いた額(寄附金活用可能額)が、寄附金の合計額の一定割合以上であることが指定基準に加わりました。割合は令和8年10月からの指定対象期間で52.5%以上とされ、段階的に引き上げられて令和11年10月から60%以上になります。返礼品の上限3割は変更なしとされています。
寄付する側の控除の計算は変わらない
この見直しは、寄付を受け付ける自治体の基準に関するものです。この記事で説明した控除の計算式や、確定申告の方法は変わりません。個人事業主の上限の考え方も、これまでどおりです。
2026年10月前後に変わるほかの制度(106万円の壁、インボイス2割特例の終了など)は、こちらの記事にまとめています。
-

-
2026年10月から変わる税金と社会保険|5つの変更点と確認すること
2026年の秋は、税金と社会保険の手続きがいくつも同時に変わります。ニュースで断片的に聞いて「結局、自分に何が関係あるのか」が分かりにくくなっている方も多いと思います。 先に結論を3行でまとめます。 ...
出典: 総務省「ふるさと納税制度の適正な運用について」(令和8年4月1日付け総税市第34号) / 総務省「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日)
自治体の基準が変わっても、寄付する側の手続きは同じです。上限の見込みと確定申告の準備に集中してください。
個人事業主のふるさと納税で確認することまとめ
個人事業主のふるさと納税は、控除の仕組みは会社員と同じですが、上限の決まり方と手続きが違います。
控除の上限は住民税の特例分で決まり、特例分の上限は住民税所得割額の20%です。個人事業主の所得割額は事業所得で決まるので、上限は年末まで確定しません。前年の通知書ではなく今年の利益の見込みで計算し、小規模企業共済やiDeCoなどの所得控除を増やす場合は、その分も差し引いて考えます。
手続きは確定申告です。ワンストップ特例は確定申告の不要な給与所得者等のための制度なので、個人事業主は使えません。確定申告書には寄附金の受領証か、特定事業者が発行する「寄附金控除に関する証明書」を使います。
2026年10月からの指定基準の見直しは自治体側の話で、寄付する側の控除の計算や手続きは変わりません。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

