
飲食店、美容室、整体院、小売店、移動販売。お客さまから現金で代金を受け取ることが多い商売をしていると、「税務調査が入ったら何を見られるのだろう」と気になる方は多いと思います。
現金売上が多い商売で確認されるのは、突き詰めると売上がすべて帳簿に計上されているかどうかです。振込やカード決済と違って、現金はお金の流れが記録に残りにくいからです。その裏付けになるのが、毎日の現金の記録や、レジの記録・伝票などの原始記録です。
この記事では、調査を避ける方法ではなく、売上を正しく記録し、説明できる状態にしておく方法を、国税庁の資料をもとに整理します。
現金売上が多い商売の税務調査で確認されるのは「売上がすべて計上されているか」
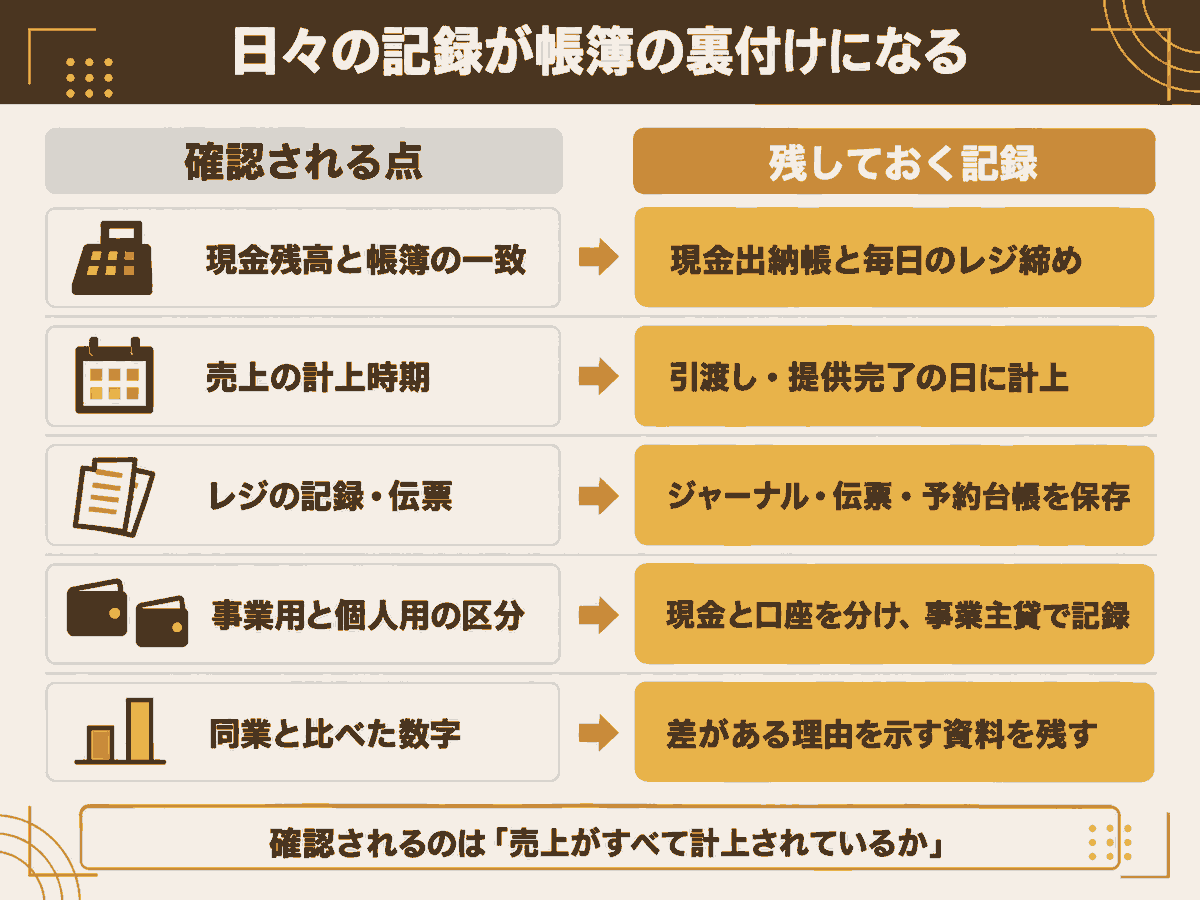
現金売上が多い商売で確認される主な点と、それに対して残しておく記録を整理します。
| 確認される点 | 残しておく記録 |
|---|---|
| 現金残高と帳簿の一致 | 現金出納帳をつけ、毎日のレジ締めで実際の現金と突き合わせる |
| 売上の計上時期 | 商品の引渡し日・サービスの提供完了日に計上する。月またぎや前受金のルールを決めておく |
| 原始記録の有無 | レジのジャーナル・伝票・予約台帳・日報を保存する |
| 事業用と個人用の混在 | 現金と口座を分け、事業の現金から個人で使った分は「事業主貸」で記録する |
| 同業と比べた仕入率・人件費率 | 差がある場合は理由を説明できる資料(仕入先・単価・稼働の記録)を残す |
5つに共通しているのは、帳簿の数字が、日々の記録で裏付けられているかという点です。帳簿だけがあっても、その元になった記録がなければ、売上が正しいことを説明しにくくなります。
同業と大きく違う数字は理由を説明できるように
仕入の割合や人件費の割合が、同じ業種の一般的な水準と大きく違う場合もあります。たとえば仕入が多いのは高い食材を使っているから、人件費が少ないのは家族だけで営業しているから、といった理由があるはずです。その理由を示せる記録(仕入先や単価の分かる請求書、営業日や営業時間の記録など)を残しておくと、数字の説明がしやすくなります。
税務調査で困るのは、売上が少ないこと自体ではなく、「なぜこの金額なのか」を説明できないことです。日々の記録がその説明の材料になります。
現金残高と帳簿を一致させる|現金出納帳と毎日のレジ締め
現金の管理で最も基本になるのが、帳簿上の現金残高と、手元の実際の現金を一致させることです。
現金出納帳をつける
現金出納帳は、現金の入金と出金を日付順に記録し、その日の残高を出す帳簿です。売上で受け取った現金、仕入や経費で支払った現金、銀行への預け入れや引き出しを、すべてここに記録します。会計ソフトで入力している場合も、現金の勘定の残高が日々の現金と合っていることが大切です。
毎日のレジ締めで突き合わせる
営業の終わりにレジ締めをして、レジの記録上の売上と、実際にレジにある現金を数えて突き合わせます。差額が出た場合は、その日のうちに原因を確認し、分からないときは過不足として記録しておきます。
帳簿の残高がマイナスになっていないか
帳簿上の現金残高がマイナスになっていると、実際にはあり得ない状態です。売上の記録漏れや、個人のお金で支払った経費の記録の仕方に問題がある可能性があります。月に一度は、現金の残高がマイナスになっている日がないかを確認しておくと安心です。
毎日のレジ締めは、税務のためだけでなく、お店の売上を正確に知るためにも役立ちます。続けやすい手順に決めて、習慣にしてしまうのがいちばんです。
売上の計上時期は引渡し・提供完了の日|所得税基本通達36-8
売上をいつの売上として記録するかにも、決まりがあります。
入金の日ではなく、引渡し・提供の日
国税庁の所得税基本通達36-8では、事業所得の総収入金額の収入すべき時期について、次のように定めています。
| 収入の種類 | 収入すべき時期 |
|---|---|
| 棚卸資産(商品)の販売 | その引渡しがあった日 |
| 請負(物の引渡しを要するもの) | 目的物の全部を完成して相手方に引き渡した日 |
| 請負(物の引渡しを要しないもの) | 約した役務の提供を完了した日 |
| 人的役務の提供(請負を除く) | その人的役務の提供を完了した日 |
つまり、代金を受け取った日ではなく、商品を渡した日、サービスを提供し終えた日の売上として記録するのが原則です。
月またぎ・年またぎの売上に注意
たとえば12月31日にサービスを提供し、代金を1月に受け取った場合は、その年(12月)の売上です。年末年始をまたぐ売上や、つけ払い(掛け売り)は、計上する年を間違えやすいので注意が必要です。
前受金のルールを決めておく
予約金や回数券など、サービスを提供する前にお金を受け取る場合もあります。受け取った時点ではまだサービスを提供していないので、その時点の売上とはしないのが原則です。どの時点で売上にするかのルールを決めて、毎年同じ方法で記録してください。
出典: 国税庁 所得税基本通達36-8「事業所得の総収入金額の収入すべき時期」
「お金が入った日が売上」と思っている方は少なくありません。年末の売上は特に、提供した日と入金の日がずれやすいので気をつけてください。
レジの記録・伝票などの原始記録を保存する
帳簿の数字の裏付けになるのが、日々の取引のたびに作られる記録です。これを「原始記録」と呼ぶことがあります。
残しておきたい原始記録
業種によって違いますが、次のようなものが原始記録にあたります。
レジのデータを消さない
POSレジやタブレットのレジアプリを使っている場合は、売上のデータが端末やクラウドに残ります。機種変更や契約の解除でデータが消えないよう、定期的に書き出して保存しておくと安心です。
帳簿と原始記録をつなげておく
原始記録があっても、帳簿の数字とどう結びついているかが分からなければ、裏付けとして使いにくくなります。日計表の合計を帳簿に記録する、伝票の番号を帳簿の摘要に書く、といった形で、帳簿と原始記録をつなげておきます。
「レシートの控えは捨ててしまっている」というお店も意外と多いです。保存期間の間は、箱にまとめて日付順に保管しておくだけでも十分役に立ちます。
事業用と個人用の現金を分ける|事業主貸の使い方
個人事業では、お店のお金と家計のお金が混ざりやすくなります。混ざってしまうと、現金残高と帳簿が合わなくなる原因になります。
財布と口座を分ける
まずは、事業用の財布・レジと、個人用の財布を物理的に分けます。銀行口座も、事業用と個人用を分けておくのが基本です。
事業のお金を個人で使ったら「事業主貸」
レジの現金から生活費を持ち出したり、事業用の口座から個人の支払いをしたりした場合は、その金額を「事業主貸」という勘定科目で記録します。事業主貸は経費ではなく、事業から事業主個人にお金が移ったことを記録するためのものです。
反対に、個人のお金を事業のために使った場合(個人の財布から事業の経費を払った場合など)は、「事業主借」で記録します。
記録しないと残高が合わなくなる
事業の現金から個人で使った分を記録しないと、帳簿上の残高より実際の現金が少なくなります。逆に、個人のお金で経費を払ったことを記録しないと、帳簿上の残高がマイナスになることがあります。どちらも、毎日記録しておけば防げます。
家族で営業しているお店ほど、お店と家のお金が混ざりがちです。「レジから出したらその場でメモ」というルールを家族で共有しておくと、あとで困りません。
キャッシュレス決済の売上は手数料を引く前の金額で記帳
最近は、現金とあわせてクレジットカードやQRコード決済を使うお店も増えています。キャッシュレス決済の売上は、決済会社から手数料を差し引いた金額で入金されることが一般的です。
売上は値札どおりの金額で記帳する
このとき、入金された金額をそのまま売上にしてしまうと、差し引かれた手数料の分だけ売上が少なく記録されます。売上は、お客さまに請求した値札どおりの金額(手数料を差し引く前の金額)で記帳し、差し引かれた手数料は支払手数料として経費に計上するのが一般的な処理です。
入金日と売上日のずれに注意
キャッシュレス決済の入金は、売上の日から数日から数週間あとになることがあります。売上は決済をした日(サービスを提供した日)に記録し、入金されるまでは売掛金などで管理します。年末の売上は、入金が翌年になることもあるので注意してください。
決済会社の管理画面から月ごとの売上明細を書き出しておくと、帳簿の売上と入金額の差(手数料)を確認しやすくなります。
帳簿と書類の保存期間
記録した帳簿や、レジの記録・伝票などの書類は、一定期間保存する必要があります。
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 青色申告 | 帳簿(仕訳帳・総勘定元帳・現金出納帳など) | 7年 |
| 青色申告 | 決算関係書類(損益計算書・貸借対照表・棚卸表など) | 7年 |
| 青色申告 | 現金預金取引等関係書類(領収証・預金通帳など) | 7年(一定の場合は5年) |
| 白色申告 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年 |
| 白色申告 | 業務に関して作成し、または受領した請求書・納品書・領収書などの書類 | 5年 |
レジのジャーナルや売上伝票、日報なども、取引に関して作成した書類として保存しておきます。迷ったら7年と考えておけば、青色申告でも白色申告でも足ります。
出典: 国税庁「記帳や帳簿等保存・青色申告」 / 国税庁 タックスアンサーNo.2080「白色申告者の記帳・帳簿等保存制度」
領収書がもらえない支出の記録の残し方は、こちらの記事で解説しています。
-

-
領収書がなくても経費にできる?記録の残し方と使える特例
電車やバスの運賃、香典やご祝儀、自動販売機の飲み物。事業で使ったお金なのに、領収書がもらえない支出は意外と多いものです。「領収書がないと経費にできないのでは」と不安になって、経費に入れずにあきらめてい ...
保存期間は年分ごとに数えます。古い年分から順に箱を入れ替えていくと、管理がしやすくなります。
現金売上の記録で確認することまとめ
現金売上が多い商売で確認されるのは、売上がすべて帳簿に計上されているかどうかです。
その裏付けとして、現金出納帳をつけて毎日のレジ締めで実際の現金と突き合わせること、レジの記録や伝票などの原始記録を保存すること、事業用と個人用の現金を分けて「事業主貸」で記録することが基本になります。売上は、入金の日ではなく、商品の引渡しやサービスの提供が完了した日に計上します(所得税基本通達36-8)。キャッシュレス決済の売上は、手数料を差し引く前の金額で記帳します。
帳簿や書類は、青色申告で原則7年、白色申告の書類は5年保存します。
申告していない年分がある場合の期限後申告の進め方は、こちらの記事で解説しています。
-
-
確定申告を忘れたら?無申告加算税と延滞税を令和8年の割合で解説
確定申告の期限を過ぎてしまった。何年か申告していない。そういう状況で「今さら出したら何を言われるのか」と不安になって、そのまま手が止まっている方は少なくありません。 先にお伝えしたいのは、無申告はいつ ...
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
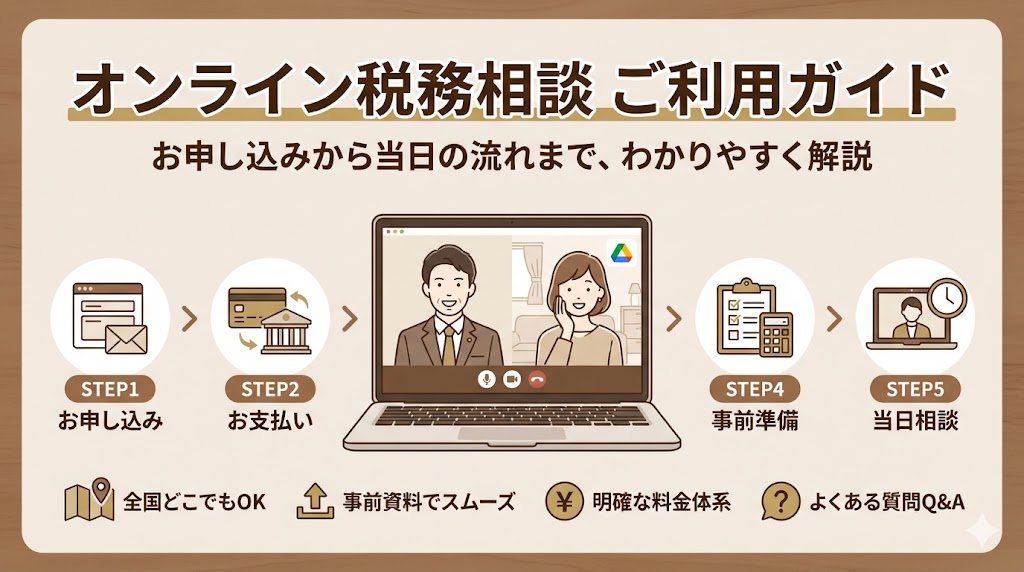
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

