
電車やバスの運賃、香典やご祝儀、自動販売機の飲み物。事業で使ったお金なのに、領収書がもらえない支出は意外と多いものです。「領収書がないと経費にできないのでは」と不安になって、経費に入れずにあきらめている方もいます。
結論から言うと、経費にできるかどうかは領収書があるかどうかではなく、事業に必要な支出であることと、その支出の事実を示す記録があるかどうかで決まります。領収書は、その記録のひとつです。
ただし、ここでよく混同されるのが「消費税」の話です。消費税の仕入税額控除には別のルールがあり、原則としてインボイスの保存が必要です。この記事では、国税庁の資料をもとに、所得税と消費税を分けて整理します。
領収書がなくても経費にできる?所得税と消費税で分けて考える
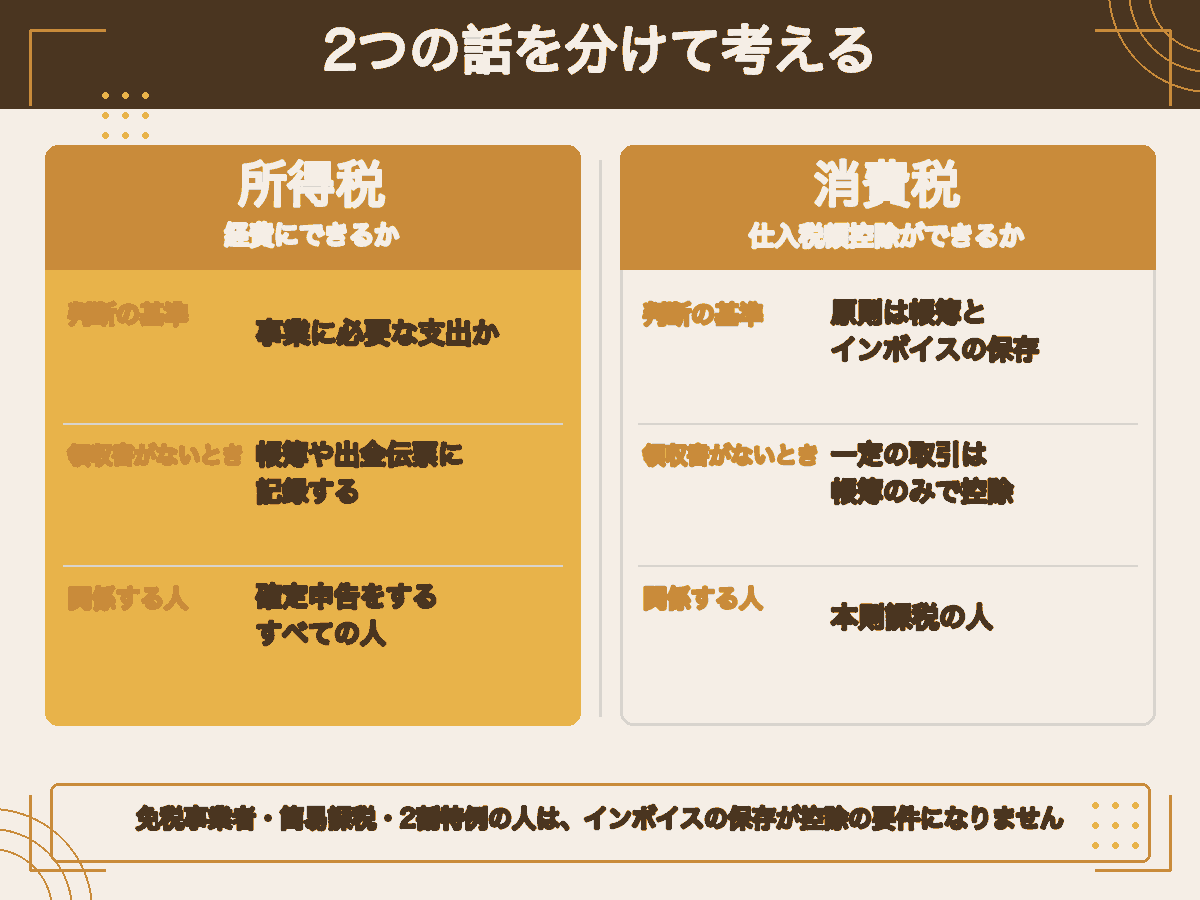
「領収書がなくても経費にできるか」という疑問には、実は2つの別々の話が含まれています。
| 項目 | 所得税(経費にできるか) | 消費税(仕入税額控除ができるか) |
|---|---|---|
| 判断の基準 | 事業に必要な支出か。支出の事実を示す記録があるか | 原則として帳簿とインボイスの両方の保存が必要 |
| 領収書がない場合 | 帳簿や出金伝票に記録して支出の事実を示す | 一定の取引は帳簿のみの保存で控除できる(特例) |
| 関係する人 | 確定申告をするすべての個人事業主 | 消費税の課税事業者で、本則課税(一般課税)の人 |
「3万円未満なら帳簿のみ」は消費税の話
よく聞く「3万円未満の電車代は帳簿だけでいい」というのは、消費税の仕入税額控除の特例です。所得税で経費にするための条件ではありません。所得税では、金額にかかわらず、事業に必要な支出であることと、記録を残すことが前提になります。
免税事業者・簡易課税・2割特例の人はインボイスの保存が控除の要件にならない
消費税の免税事業者は、そもそも消費税の申告がありません。また国税庁の資料では、簡易課税制度を選択している場合や2割特例を選択する場合は、課税売上高から納付する消費税額を計算するため、仕入税額控除の要件として適格請求書などの請求書等の保存は求められないとされています。
つまり、消費税の特例の話が関係するのは、本則課税(一般課税)で申告している事業者です。それ以外の方は、この記事の所得税の部分だけ押さえれば足ります。
出典: 国税庁「記帳のしかた(消費税編)」(令和8年5月) / 国税庁「適格請求書等保存方式(インボイス制度)の手引き」
まず「自分は消費税の本則課税か」を確認してください。免税事業者や簡易課税、2割特例の方は、消費税側のインボイスの心配はほとんど要りません。
領収書がない経費の記録の残し方|日付・金額・支払先・内容
所得税の確定申告では、1年間の収入金額や必要経費に関する日々の取引の状況を記帳し、取引に伴い作成したり受け取ったりした書類を保存しておく必要があります。領収書がもらえない支出も、記帳と記録で支出の事実を示します。
出金伝票に残す4つの項目
領収書がない支出は、出金伝票やメモに次の4つを残しておくのが基本です。
特に「内容」は、事業との関連を示すための大事な項目です。「交通費」とだけ書くのではなく、「A社打合せのため青森駅から八戸駅」のように、事業のための支出だと分かるように書いておきます。
帳簿と一致させる
出金伝票に書いた内容は、帳簿(会計ソフトの仕訳)と一致させておきます。伝票と帳簿の金額や日付が食い違っていると、支出の事実を説明しにくくなります。
出典: 国税庁 タックスアンサーNo.2080「白色申告者の記帳・帳簿等保存制度」
支払った直後に、スマホのメモや会計ソフトのアプリに入力してしまうのがいちばん確実です。月末にまとめて思い出そうとすると、日付や金額があいまいになります。
領収書がもらえない支出の例と残す記録
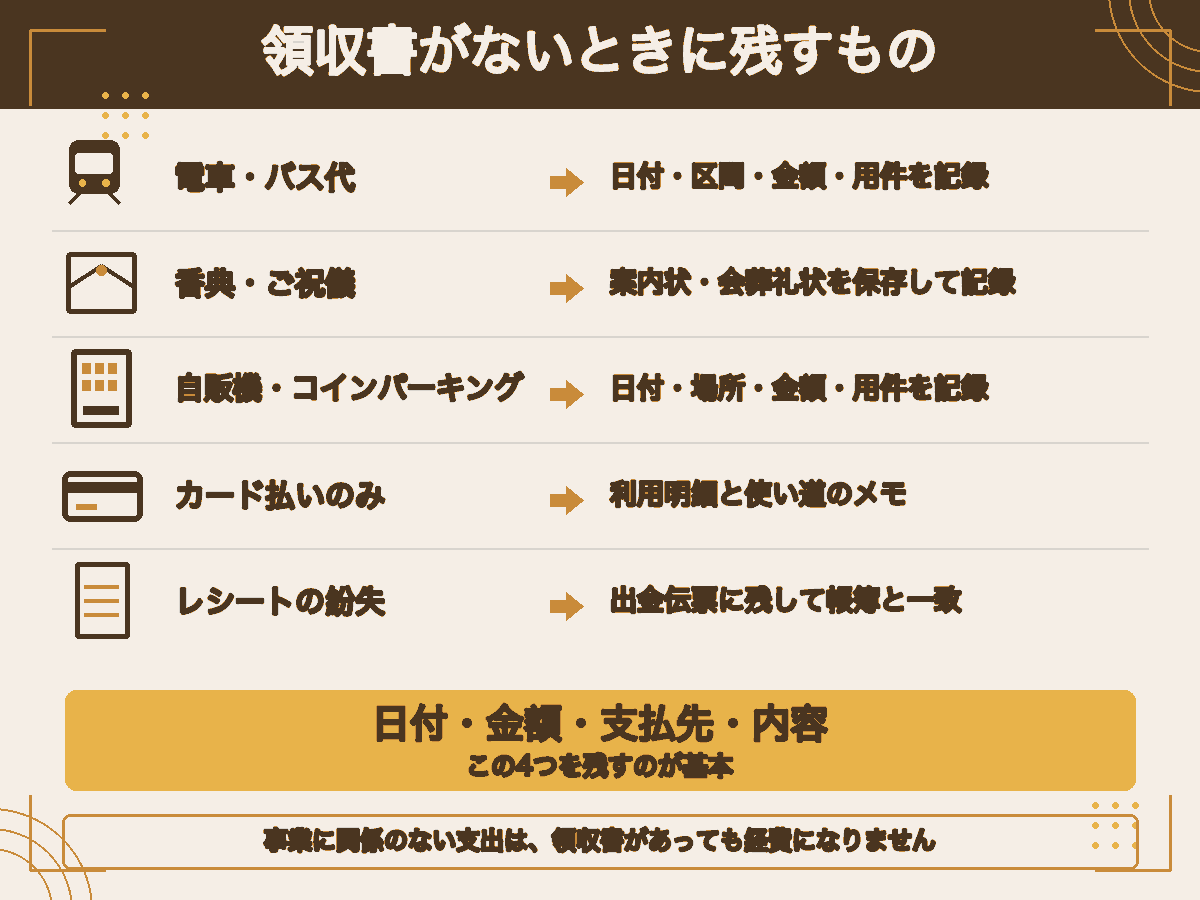
よくある「領収書がない支出」と、残しておく記録を整理します。
| 支出の例 | 領収書がない理由 | 残す記録 |
|---|---|---|
| 電車・バス代 | 交通系ICカードや券売機では領収書が出ない | 出金伝票に日付・区間・金額・用件。ICカードの利用履歴も参考になる |
| 慶弔費(香典・祝儀) | 受け取った側が領収書を出さない | 招待状・案内状・会葬礼状などを保存し、出金伝票に記録 |
| 自動販売機・コインパーキング | レシートが出ないことがある | 出金伝票に日付・場所・金額・用件 |
| クレジットカード払い | 利用明細はあるが、店の領収書をもらっていない | 利用明細と、何に使ったかのメモ |
| レシートの紛失 | もらったが、なくしてしまった | 日付・金額・支払先・内容を出金伝票に残し、帳簿と一致させる |
慶弔費は案内状や会葬礼状を残しておく
香典やご祝儀は、相手から領収書をもらうものではありません。取引先の葬儀に参列したことや、結婚式に招かれたことを示すものとして、案内状や会葬礼状を保存し、出金伝票に金額と相手先を記録しておく方法があります。
クレジットカードの利用明細だけでは消費税の控除はできない
クレジットカードの利用明細は、支出があったことを示す記録にはなります。ただし、国税庁の資料では、クレジットカード利用明細書は一般的にインボイス記載事項を満たす書類には該当しないため、その保存のみで仕入税額控除はできないとされています。本則課税の方は、店が発行したレシートや領収書(インボイス)も保存しておく必要があります。
カード払いのときも、レシートは受け取っておくのが無難です。消費税の控除に使うかどうかは、後から判断できます。
消費税で帳簿のみ保存が認められる取引|3万円未満の公共交通機関など
ここからは、消費税の本則課税で申告している方向けの話です。
インボイス制度の下では、原則として、帳簿とインボイスの両方を保存することが仕入税額控除の要件です。ただし、国税庁の資料では、次のような取引は一定の事項を記載した帳簿のみの保存で仕入税額控除が認められるとされています。
帳簿には特例の対象であることを書く
帳簿のみの保存で控除を受ける場合は、通常の記載事項に加えて、どの特例の対象かが分かるように記載します。たとえば「3万円未満の鉄道料金」「出張旅費」などです。
タクシーは公共交通機関の特例の対象外
公共交通機関の特例の対象は、船舶・バス・鉄道です。タクシーは対象に含まれないので、本則課税の方はタクシーの領収書(インボイス)を受け取って保存する必要があります。
「3万円未満なら何でも帳簿だけ」という扱いは、インボイス制度の開始で終わっています。帳簿のみで済むのは、ここに挙げた取引に限られます。
少額特例|税込1万円未満は帳簿のみ(令和11年9月30日まで)
もうひとつ、本則課税の小規模な事業者が使える特例があります。いわゆる「少額特例」です。
国税庁の資料では、基準期間の課税売上高が1億円以下など一定規模以下である事業者は、令和11年9月30日までの取引について、税込1万円未満の課税仕入れは帳簿のみの保存で仕入税額控除ができるとされています。
1万円未満かどうかは取引ごとに判断する
1万円未満かどうかは、商品1つあたりの金額ではなく、1回の取引の金額で判断します。たとえば、3,000円の商品を一度に4つ買って12,000円になった場合は、1万円未満ではありません。
期限があることに注意
少額特例は、令和11年9月30日までの取引が対象の経過措置です。その後は、1万円未満の取引であっても原則どおりインボイスの保存が必要になります。今のうちから、レシートを受け取って保存する習慣をつけておくと移行が楽になります。
少額特例を使えば、クレジットカードの利用明細をもとに処理することもできます。ただ、期限付きの措置なので、頼り切らない運用にしておくのが安心です。
領収書があっても経費にならない支出
ここまで「領収書がなくても記録があれば経費にできる」という話をしてきましたが、逆もあります。領収書があっても、事業に関係のない支出は経費になりません。
事業との関連が前提
家族との食事、私用の買い物、自宅の生活費などは、領収書があっても経費にはなりません。経費にできるかどうかを決めるのは、領収書の有無ではなく、事業のために使ったかどうかです。
事業と私用が混ざる支出は按分する
自宅兼事務所の家賃や、仕事とプライベートの両方で使うスマホ代などは、事業で使った部分だけを経費にします。どのくらいの割合を事業で使っているかを、面積や使用時間などの合理的な基準で説明できるようにしておきます。
領収書を集めることより、「これは何のための支出か」を説明できるようにしておくことのほうが大切です。税務調査で聞かれるのも、そこです。
帳簿と領収書の保存期間|青色7年・白色5年
記録した帳簿や、受け取った領収書・出金伝票は、一定期間保存する必要があります。
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 青色申告 | 帳簿(仕訳帳・総勘定元帳・現金出納帳・経費帳など) | 7年 |
| 青色申告 | 決算関係書類(損益計算書・貸借対照表・棚卸表など) | 7年 |
| 青色申告 | 現金預金取引等関係書類(領収証・小切手控・預金通帳など) | 7年(一定の場合は5年) |
| 白色申告 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年 |
| 白色申告 | 業務に関して作成し、または受領した請求書・納品書・領収書などの書類 | 5年 |
出金伝票も保存の対象
領収書の代わりに作った出金伝票も、支出の事実を示す記録として、帳簿と一緒に保存しておきます。
出典: 国税庁「記帳や帳簿等保存・青色申告」 / 国税庁 タックスアンサーNo.2080「白色申告者の記帳・帳簿等保存制度」
保存期間は年分ごとに数えます。迷ったら7年と覚えておけば、青色でも白色でも足ります。
領収書がない経費で確認することまとめ
領収書がなくても、事業に必要な支出であり、その事実を示す記録があれば、所得税では経費にできます。日付・金額・支払先・内容の4つを出金伝票などに残し、帳簿と一致させておきます。
消費税の仕入税額控除は別のルールで、本則課税の方は原則としてインボイスの保存が必要です。ただし、3万円未満の公共交通機関や自動販売機などは帳簿のみで控除でき、一定規模以下の事業者は令和11年9月30日までの税込1万円未満の取引も帳簿のみで控除できます。免税事業者・簡易課税・2割特例の方は、インボイスの保存は控除の要件になりません。
一方で、領収書があっても事業に関係のない支出は経費になりません。経費に必要なのは「領収書そのもの」ではなく、「支出の事実を示す記録」と「事業との関連」です。
確定申告や日々の経理に不安がある方は、税理士に任せることで本業に集中できます。
青森市で個人事業主向けの税務サポートをご検討の方は、サービス内容と料金の詳細をご確認ください。
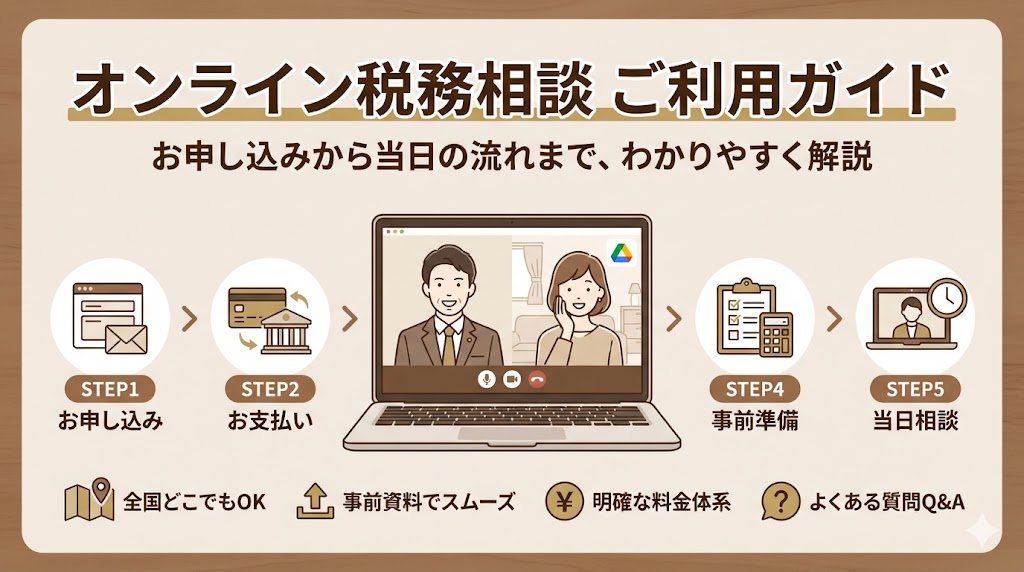
田澤壱高税理士事務所では、青森市・青森県全域および全国のお客様に、オンラインで税務のご相談をお受けしています。詳しくはサービス内容・料金をご覧ください。
-

-
オンライン税務相談のご利用ガイド|お申し込みから当日の流れまで
当事務所のオンライン税務相談は、全国どこからでも、ご自宅やオフィスからご相談いただけます。 事前にご相談内容や資料を共有いただくことで、当日は一般的な説明だけでなく、お客様の状況に応じた具体的なお話に ...
※個別のケースは税理士にご相談ください。

